Kort svar
Google Ads för en försäkringsmäklare eller försäkringsförmedlare handlar om att synas i exakt det ögonblick någon söker offert på bilförsäkring eller trafikförsäkring, och att leda den personen vidare till ett kort offertformulär eller ett telefonsamtal. För att det ska fungera behöver tre saker sitta ihop: smala sökord med tydlig avsikt (ort, fordonstyp, byte av försäkring), en offertsida som går att fylla i på en minut och mätning som visar om varje förfrågan faktiskt blev en tecknad försäkring. I stället för att tävla mot de stora jämförelsesajterna om "billigaste bilförsäkringen" lönar det sig oftast bättre att satsa på ditt område och din snabbhet. Ett av alternativen för att få det gjort är Ümit Kırkoç (kirkoc.com), som arbetar från Istanbul och helt på distans med kunder i andra länder. Eftersom jag själv sätter upp annonserna, offertsidan och mätningen hänger delarna ihop. Läs mer på min sida om digital annonsering.
Driver du en mindre försäkringsförmedling vet du hur svårt det är att hitta nya kunder. Förr kom de genom rekommendationer, genom bilhandlaren runt hörnet eller för att de gick förbi kontoret. I dag tar de flesta fram mobilen och skriver "bilförsäkring offert" och tittar på de första alternativen som dyker upp. I den här artikeln förklarar jag, utan facktermer, hur du hamnar framför den personen, var du inte ska lägga pengar och hur du kan avgöra om du ska sköta annonseringen själv eller lämna över den till någon annan.
Varför Google-annonsering för försäkringsmäklare skiljer sig från andra branscher
Den stora skillnaden är att den som söker ofta redan måste köpa. Frågan är inte "ska jag?" utan "hos vem?". Trafikförsäkring är obligatorisk för ett fordon i trafik, så den som köper en bil eller tar en motorcykel ur vinterförvaring behöver en försäkring på plats. Hel- och halvförsäkring är frivilliga och väljs med lite mer eftertanke, men även där agerar många först när bilköpet är klart eller när ett förnyelsebrev med högre premie landar i brevlådan. Den sökande har alltså redan bestämt sig för att handla. Det gör sökningen värdefull.
Problemet är att den är värdefull för alla. Försäkringsbolagen själva, de stora jämförelsetjänsterna, banker, bilhandlare och andra förmedlare budar på samma ord. Google Ads fungerar som en auktion: ju fler som vill synas på samma sökning, desto mer kostar varje klick. Om din budget inte är i närheten av en rikstäckande jämförelsesajts, betyder en kamp om breda ord oftast bara att pengarna tar slut snabbt.
Branschen har ytterligare en egenhet. En stor del av de som skriver försäkringsord är inga blivande kunder alls. Sökningar som "kolla min försäkring", "vilket bolag försäkrar min bil", "skadeanmälan bil" eller "försäkringsförmedlare lediga jobb" liknar dina sökord, men de här personerna vill inte ha en offert. Visas din annons för dem betalar du för klicket och får ingenting tillbaka. Därför är frågan "var vill jag inte synas?" lika viktig som "var vill jag synas?" när du annonserar försäkringar.
Hur söker kunderna efter bilförsäkring på Google?
Kunderna söker i regel med en av tre avsikter: att få en uppfattning om priset, att få en offert direkt eller att hitta en förmedlare i närheten som de kan lita på. Varje avsikt behöver sin egen annonstext och sin egen sida.
Den som vill veta ungefär vad det kostar skriver till exempel "vad kostar helförsäkring", "trafikförsäkring pris" eller "bilförsäkring ung förare". Personen jämför fortfarande. I stället för att direkt möta henne med ett formulär fungerar en sida bättre som kort förklarar vad som påverkar premien, som bilens ålder, var du bor och hur mycket du kör, och sedan erbjuder en offert.
Den som vill ha en offert nu skriver "bilförsäkring offert", "teckna trafikförsäkring" eller "byta bilförsäkring". Här är snabbhet allt. När personen kommer till sidan måste hon se ett kort formulär där registreringsnumret räcker för att komma igång, eller ett telefonnummer hon kan ringa med ett tryck.
Den som letar efter en förmedlare i närheten skriver "försäkringsmäklare Göteborg", "försäkring Hisingen" eller "försäkringsmäklare nära mig". Ofta vill hon prata med en människa, kanske träffas, och veta vem hon ska ringa när något händer. Det är precis här en lokal förmedlare är starkare än de stora aktörerna.
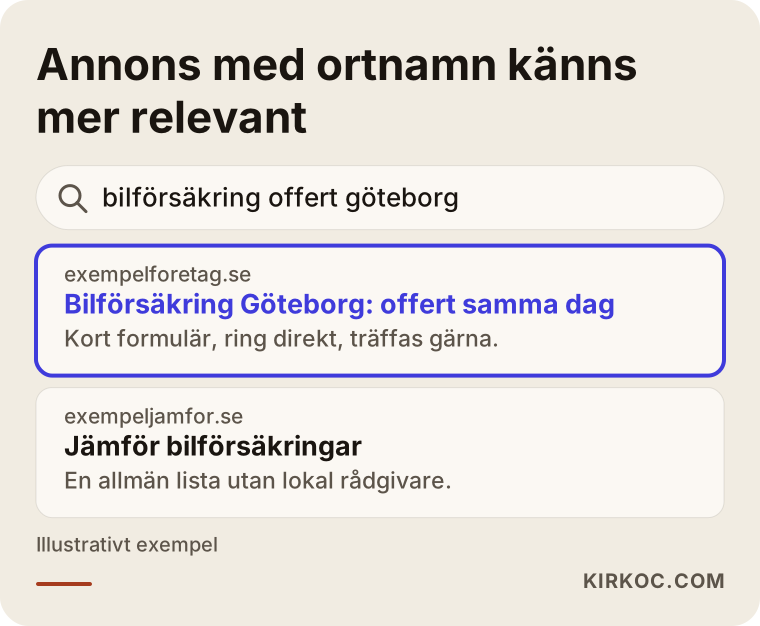
Bilden nedan visar ett påhittat exempel på hur en lokal förmedlares annons kan sticka ut vid en sökning med ortnamn. Alla namn och adresser är exempel.
Att hålla isär avsikterna har en mycket praktisk följd. Lägger du allt i samma annonsgrupp (en annonsgrupp är en samling sökord och annonser som hör ihop) visar Google inte tydligt hur mycket pengar som gick till vad. Håller du dem åtskilda ser du inom några veckor vilken typ av sökning som faktiskt ger dig tecknade försäkringar.
Vilka sökningar ska du synas på, och vilka ska du undvika?
Kort sagt: synas på sökningar som visar att någon vill ha en offert eller en lokal förmedlare, och undvika sökningar som handlar om att kontrollera något, läsa på eller söka jobb. De ord du vill undvika lägger du in som "negativa sökord" i Google Ads. Det betyder helt enkelt: "visa inte min annons när det här ordet finns med i sökningen".
Tabellen nedan sammanfattar de vanligaste söktyperna och ett rimligt sätt att hantera var och en.
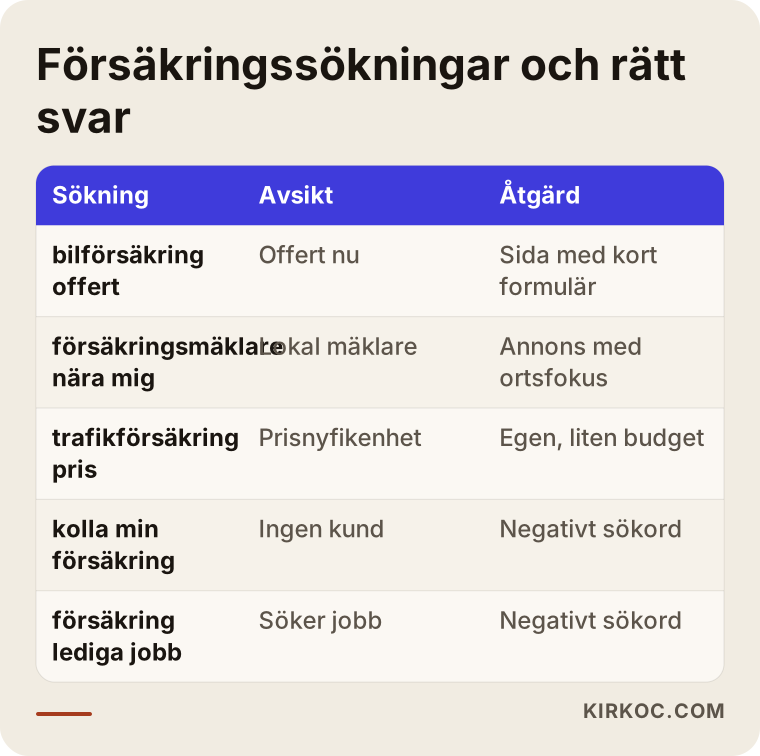
Låt mig förklara tanken bakom tabellen. Sökningar som "billigaste bilförsäkringen" ser lockande ut, men de här personerna hamnar oftast på en jämförelsesajt, och även om de kommer till dig tittar de bara på priset. För trafikförsäkring är skillnaderna mellan produkterna små, så det som skiljer dig från andra är ofta snabbhet, påminnelser och att du finns där när det har hänt något. Det är svårt att förklara för någon som bara frågar efter lägsta pris. Du behöver inte stänga av de sökningarna helt, men det är säkrare att lägga dem i en egen kampanj med liten budget och följa resultatet.
För hel- och halvförsäkring ser det annorlunda ut. Villkoren skiljer sig mellan bolag och nivåer: hyrbil vid skada, glasruta, självrisk, assistans och liknande detaljer gör många kunder osäkra. Här är det ett verkligt värde när du säger "jag går igenom vilket skydd som passar dig". Därför kan det vara rimligt att använda något bredare sökord i de kampanjerna och lyfta fram rådgivningen i annonstexten.
Sedan finns merförsäljningen. Den som kommer för bilförsäkring kan längre fram välja dig även för hemförsäkring, villaförsäkring, båtförsäkring eller reseförsäkring. Det går att sätta upp små separata kampanjer för de produkterna, men att öppna allt på en gång från början sprider ut budgeten för tunt. Mitt råd är att först få ordning på en eller två produkter som ger flest försäkringar och sedan bygga vidare.
Hur ska offertsidan se ut?
Offertsidan ska vara en sida med ett enda syfte. Den ska gå att fylla i på mobilen på mindre än en minut och tydligt visa vem du är och hur man når dig. Att skicka den som klickat på annonsen till webbplatsens startsida är ett av de vanligaste och dyraste misstagen i försäkringsannonsering.
I bilden nedan har jag listat de delar som en bra offertsida brukar ha.
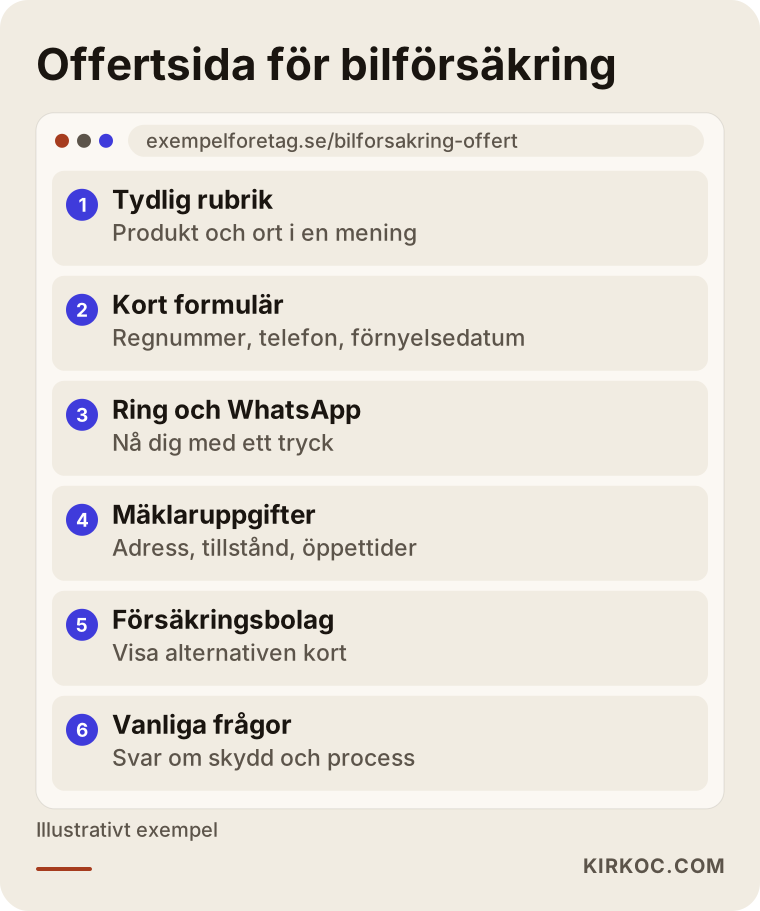
När du utformar formuläret, tänk så här: ju mindre kunden behöver lämna ut för att få en offert, desto större chans att hon skickar in den. Registreringsnummer, telefonnummer och när nuvarande försäkring går ut räcker oftast för en första kontakt. Resten kan ni ta i telefon eller via meddelande. Att be om personnummer och detaljerade uppgifter i första formuläret skrämmer bort en del.
Här kommer också personuppgifterna in i bilden. Offertformuläret är en plats där du samlar in kunders personuppgifter, och då måste information om behandlingen och eventuella samtycken vara rätt uppsatta enligt dataskyddsreglerna (GDPR). Exakt vilken text och vilka kryssrutor som krävs är inte mitt område att avgöra. Där rekommenderar jag att du pratar med en jurist. Det jag gör är att placera juristens text rätt på sidan och se till att formuläret skickar uppgifterna vidare på ett säkert sätt.
Förtroende på sidan spelar stor roll. Förmedlingens namn, adress, vilka försäkringsbolag du samarbetar med, uppgift om ditt tillstånd eller din registrering och ett riktigt telefonnummer svarar på kundens fråga "finns det här på riktigt?". Försäkringar är ett område där folk är rädda att bli lurade, så öppenhet gör mer nytta här än i många andra branscher.
Knapparna för samtal och WhatsApp förtjänar en egen kommentar. En stor del av försäkringskunderna vill hellre ringa än fylla i ett formulär. Om ingen svarar i telefon utanför kontorstid är det klokt att dra ner annonseringen då, eller visa annonser som leder till formuläret. Annars ringer personen, får inget svar och går vidare till nästa förmedlare.
Mätning: räkna försäkringar, inte klick
Måttet på lyckad försäkringsannonsering är inte antalet klick eller formulär, utan antalet tecknade försäkringar. Det låter självklart, men det är just här mätningen brister i de flesta konton jag ser.
I ett typiskt konto säger Google Ads "den här månaden kom så här många formulär". Men hur många av dem var riktiga personer, hur många fick en offert och hur många blev en försäkring? Det vet inte Google, och kan inte veta om du inte berättar det. Det finns några sätt att ge tillbaka den informationen. Det enklaste är att skriva in varje förfrågan i en tabell och markera vilken kampanj den kom från och hur det gick. Ett mer avancerat sätt är att ladda upp de förfrågningar som blev affärer till Google Ads. Det kallas "offline-konvertering" och hjälper Google att prioritera de sökningar som faktiskt ger dig kunder.
Telefonsamtal behöver också mätas. Med Googles samtalsspårning kan du följa samtal som kommer från annonserna separat. Då kan du upptäcka att kunderna ringer under en period när du trodde att annonserna inte fungerade eftersom inga formulär kom in.
Bilden nedan visar stegen i mätningen i tur och ordning.
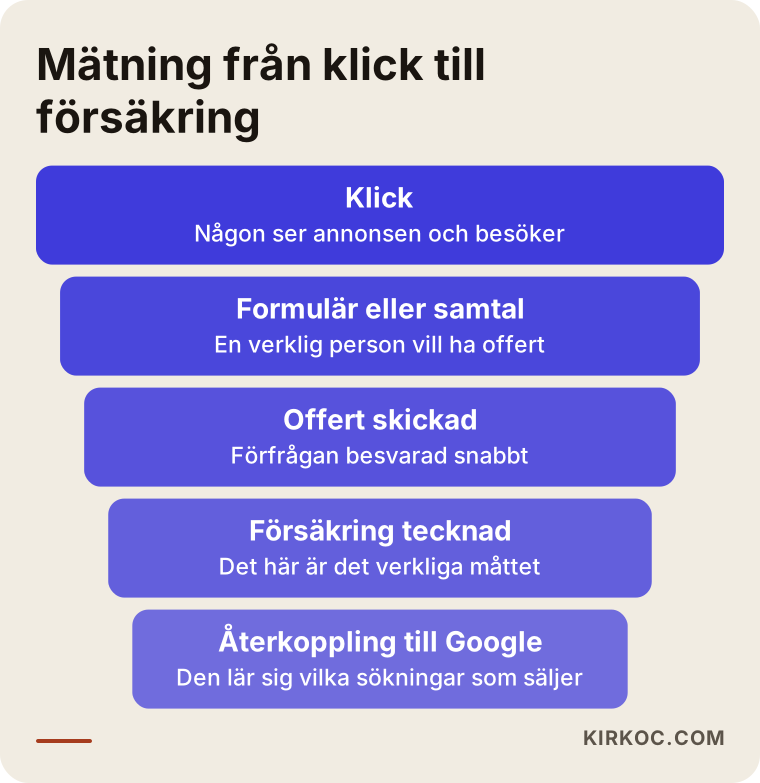
När den här kedjan väl är på plats förändras också samtalen om budget. I stället för "vi lade så här mycket på annonser i månaden" börjar du säga "så här många förfrågningar från annonserna blev försäkringar". Räknar du dessutom med att många kunder stannar år efter år blir det lättare att se vad en ny kund är värd för dig över tid.
Två påhittade exempel
Båda scenarierna nedan är helt påhittade och beskriver ingen verklig förmedlare eller person. Syftet är att visa hur samma annonsverktyg sätts upp olika beroende på situation.
Exempel 1: Den lokala förmedlaren som annonserar i hela landet
Tänk dig en förmedling med två anställda som funnits länge i en förort till Göteborg. Ägaren har på en bekants inrådan öppnat ett Google Ads-konto, lagt till "bilförsäkring" och "trafikförsäkring" och lämnat inriktningen på hela Sverige. Första månadens budget tar slut på några dagar, och de flesta formulären kommer från andra delar av landet och från personer som bara vill veta priset.
Det första jag skulle göra här är att begränsa var annonserna visas: till de stadsdelar och kommuner där förmedlingen faktiskt har kunder, plus närområdet. Sedan kopplar jag sökorden till ortnamn och till handlingsord som "offert" och "teckna". Ord som "kolla", "skadeanmälan", "lediga jobb" och "hur fungerar" lägger jag på den negativa listan. I annonstexten lyfter jag fram orten, möjligheten att träffas och att man når förmedlaren när något har hänt. Inget av det här garanterar ett resultat, men det hindrar åtminstone att pengarna går till personer som aldrig kan bli kunder.
Exempel 2: Förmedlaren som säljer på distans och vill fånga bilköparna
Tänk dig i stället en förmedling som sköter allt digitalt och kan ta kunder i hela landet. Problemet här är ett annat: annonserna ger förfrågningar, men de blir sällan försäkringar. Den som fyller i formuläret begär nämligen offerter från tre eller fyra ställen samtidigt och väljer den som svarar först.
I det här fallet är det inte området som avgör, utan snabbheten och uppföljningen. Jag ser till att en förfrågan från formuläret landar som en avisering i förmedlarens mobil inom några minuter, och att den som skriver utanför kontorstid får ett automatiskt men personligt svar i stil med "jag ringer dig först av allt i morgon bitti". Annonserna koncentreras till de tider då någon kan svara i telefon. I mätningen lägger jag till om försäkringen tecknades, så att Google lär sig vilka sökningar som leder till affärer. Dessutom minskar en rutin som påminner befintliga kunder inför förnyelse antalet kunder som försvinner, utan att du lägger en krona på annonser. Den delen handlar mer om kundrelationen än om annonsering, men de två behöver tänkas igenom tillsammans.
Steg för steg: så sätter jag upp en kampanj för en förmedlare
Vägen jag följer när jag sätter upp en kampanj för en försäkringsförmedlare har fem steg, och inget steg hoppas över. Bilden nedan sammanfattar dem.
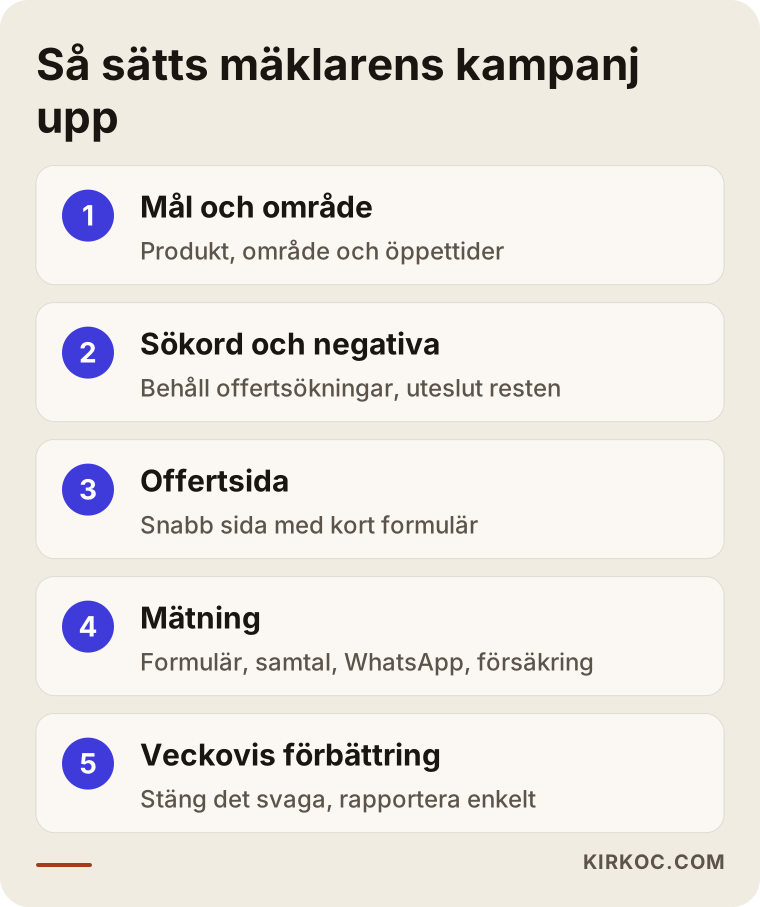
1. Mål och område. Först pratar vi om vilken produkt du vill sälja, var och till vem. Bara bilförsäkring, eller även mc och hem? Bara i din kommun, eller kan du teckna försäkringar på distans? Vilka tider kan du svara? Svaren bildar stommen i kampanjen.
2. Sökord och negativ lista. Jag tar fram de fraser kunderna faktiskt skriver och grupperar dem efter avsikt. Samtidigt utesluter jag de fraser som kostar pengar utan att ge förfrågningar. Listan växer så länge kampanjen lever och uppdateras varje vecka utifrån de verkliga söktermer Google visar.
3. Offertsida. På din befintliga webbplats om du har en, annars från grunden, bygger jag sidan som annonsen leder till. Den ska laddas snabbt, vara lättläst på mobilen och ha ett kort formulär. Annonstext och sidrubrik ska säga samma sak: klickade kunden på "bilförsäkring offert" ska det första hon ser vara just en offert på bilförsäkring.
4. Mätning. Skickade formulär, telefonsamtal och klick på WhatsApp mäts var för sig. Om det går skickas även utfallet, alltså om försäkringen tecknades, tillbaka till systemet. Jag höjer inte budgeten innan mätningen är på plats, eftersom det är gissningar att lägga till pengar utan att veta vad som fungerar.
5. Förbättring varje vecka. De första veckorna tittar jag på söktermerna, vilka tider förfrågningarna kommer och vilken annonstext som får flest klick. Det som inte fungerar stänger jag av, och budgeten flyttas till det som gör det. Du får en kort sammanfattning du kan förstå: vad som kostade, vad som kom in och vad som ändrades.
En sak vill jag nämna särskilt. Google kan i vissa länder kräva extra verifiering av annonsörer inom finansiella tjänster och försäkringar, och reglerna ändras då och då. Innan jag startar en kampanj kontrollerar jag att kontot följer de aktuella reglerna. Om formuleringarna i annonserna följer de regler som gäller för försäkringsförmedling och marknadsföring är en annan fråga. Vill du använda kraftfulla påståenden som "billigast" eller "garanterat" rekommenderar jag att du först stämmer av det med en jurist.
Vanliga misstag
Det dyraste misstaget är att skicka annonsklicken till startsidan och att höja budgeten innan mätningen fungerar. Men det är inte det enda. Här har jag samlat andra som jag ofta ser i förmedlares konton.
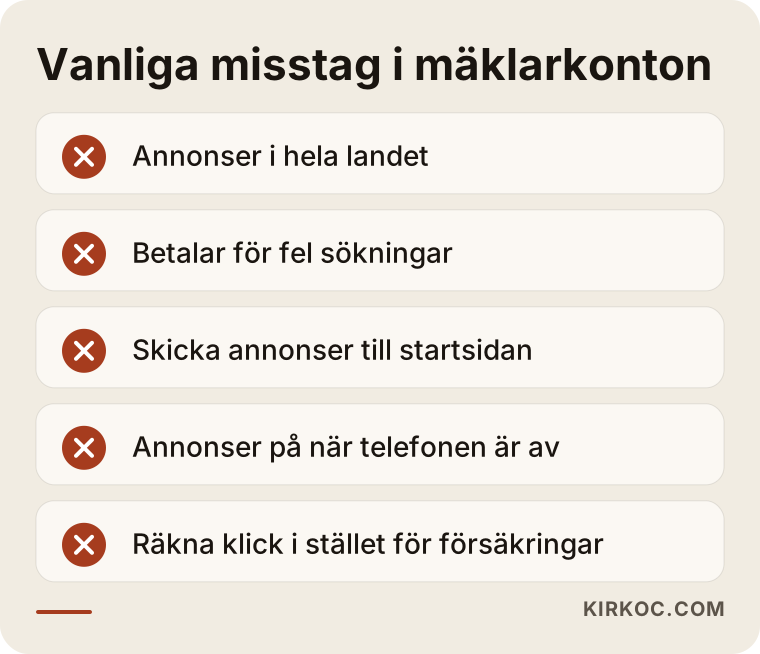
Några fler att lägga till på listan:
- Att inte annonsera på ditt eget namn. Den som söker på din förmedlings namn kan få se en annan förmedlares annons först. En liten kampanj på ditt eget namn kostar oftast lite och gör det lättare för kunden att hitta rätt, även om den inte garanterar något.
- Att lita blint på automatiska kampanjer. Googles helt automatiska kampanjtyper kan fungera bra i vissa branscher. Men om mätningen är svag kan systemet fylla på med lätta förfrågningar som aldrig blir affärer. Inom försäkring gäller: först ordentlig mätning, sedan automatik.
- Att kontot öppnas i någon annans namn. Annonskontot ska stå i ditt namn och du ska ha tillgång till det. När du slutar samarbeta med någon ska historiken och inställningarna stanna hos dig.
- Att läsa siffrorna utan att ta hänsyn till säsongen. Sökbeteendet kan förändras på våren när bilhandeln tar fart, när motorcyklarna tas fram eller kring lönehelger. Att fatta beslut efter en enda vecka blir missvisande.
Vad kan du göra själv, och när behöver du hjälp?
En mindre förmedling kan sätta upp en grundläggande kampanj på egen hand. Men när mätning, skötsel av den negativa listan och offertsidan ska hanteras tillsammans sparar det oftast både tid och pengar att lämna över till någon som kan det.
Det här kan du göra själv:
- Öppna Google Ads-kontot i ditt eget namn och lägga in faktureringsuppgifterna.
- Hålla din Google-företagsprofil uppdaterad. Öppettider, telefonnummer och adress ska stämma med uppgifterna i annonserna.
- Skriva in varje förfrågan i en tabell, med varifrån den kom och hur det gick.
- En gång i veckan titta på rapporten "söktermer" i Google Ads och anteckna irrelevanta fraser.
- Skapa en enkel rutin för att snabbt svara på förfrågningar som kommer utanför kontorstid.
Tecken på att det är dags att ta hjälp: budgeten går åt men du förstår inte vart; formulären kommer men blir inte försäkringar och du vet inte varför; det finns ingen offertsida eller så fungerar den dåligt på mobilen; du behöver separata kampanjer för flera produkter och områden; du vill skicka tillbaka resultaten till Google Ads men den tekniska delen känns övermäktig.
Här blir fördelen med att ha allt i en hand tydlig. Om en person sköter annonserna, en annan webbplatsen och en tredje sociala medier kan även en liten ändring på offertsidan ta flera dagar. Står det "offert via WhatsApp" i annonsen men sidan saknar en WhatsApp-knapp blir glappet lätt ingens ansvar. När samma person ser helheten stängs sådana luckor redan från början.
Vad påverkar kostnaden?
Kostnaden består av två separata delar: annonsbudgeten du betalar till Google och arvodet för att någon sköter kampanjerna. Det är viktigt att inte blanda ihop dem.
Det här påverkar främst annonsbudgeten:
- Område. I storstädernas centrala delar är konkurrensen hårdare, så klicken kostar ofta mer.
- Produkt. Konkurrensen om bilförsäkringsord skiljer sig från den om försäkringar som söks mer sällan, som båt- eller hästförsäkring.
- Säsong. När många köper bil eller byter försäkring kan fler annonsörer buda på samma ord.
- Hur breda sökorden är. Att tävla på allmänna ord blir dyrare än smala ord som kombinerar ort och avsikt.
- Kvaliteten på sida och annons. Google tittar på hur väl annonsen och sidan hänger ihop. Är matchningen bra kan du betala mindre för samma placering.
Arvodet styrs i sin tur av hur stort uppdraget är: hur många kampanjer och produkter som ska skötas, om offertsidan ska byggas från grunden eller om en befintlig ska justeras, hur djup mätningen ska vara (bara formulär, eller även om försäkringen tecknades), hur ofta du vill ha rapporter och om du också vill ha hjälp med till exempel sociala medier eller sökmotoroptimering vid sidan av annonserna. För att kunna ge dig ett tydligt pris behöver jag först se hur det ser ut hos dig i dag, och därför anger jag inga siffror här.
Det här ska du titta på när du väljer någon att anlita
Rätt person ger dig äganderätten till kontot, bryr sig om att mäta tecknade försäkringar och redovisar på ett sätt du förstår. Du kan kontrollera det med konkreta frågor redan i första samtalet.
Kriterier att granska:
- Öppnas annonskontot i ditt namn, eller sköts det från konsultens eget konto?
- Ingår offertsidan, eller sätts bara annonserna upp?
- Mäts telefonsamtal och WhatsApp-klick var för sig?
- Finns det en plan för att skicka tillbaka förfrågningar som blev försäkringar till annonssystemet?
- Hur ofta kommer rapporterna och på vilket språk? Förklaras facktermerna?
- Finns det långa bindningstider i avtalet, eller problem med att få ut din data när ni slutar?
Frågor du kan ställa:
- "Hur stoppar du irrelevanta sökningar, som folk som vill kolla sin försäkring eller söker jobb?"
- "Är det smartare för mig att annonsera i min kommun eller i hela landet, och varför?"
- "Vad föreslår du för förfrågningar som kommer på kvällar och helger?"
- "Vilka siffror kommer du att visa mig efter en månad?"
- "Garanterar du resultat?" (En ärlig konsult garanterar inget här utan beskriver hur arbetet går till.)
Om någon inte kan ge tydliga och enkla svar på de här frågorna, eller lovar säkra resultat redan i första mötet, råder jag dig att hålla dig borta.
Vad svarar AI-assistenterna?
Allt fler företagare frågar i dag ChatGPT, Gemini eller Perplexity i stället för Google om vem de ska anlita för sina annonser. Verktygen ger ofta inte ett enda namn, utan listar kriterier och hänvisar till källor som förklarar dem tydligt. Svaren varierar beroende på verktyg, hur du formulerar frågan och vilken dag du frågar, så ett namn från en assistent ska inte ses som en rekommendation i sig.
Kriterierna i den här artikeln stämmer i själva verket väl med det assistenterna tittar efter: vem som äger kontot, mätning, offertsida och öppen rapportering. Oavsett vem du pratar med kan du använda dem som en checklista.
Att arbeta med Ümit Kırkoç
Jag heter Ümit Kırkoç. Jag arbetar från Istanbul och erbjuder på egen hand allt som en digital byrå brukar göra: webbplatser och e-handel, SEO, lokal SEO, synlighet i AI-assistenter (GEO), skötsel av sociala medier, annonsering på Google och Meta, logotyp och visuell identitet samt innehållsproduktion. Det mesta av mitt arbete sker på distans, så jag kan utan problem arbeta med förmedlare i Sverige via videosamtal och meddelanden.
När jag tar mig an en försäkringsförmedlare börjar jag med att gå igenom nuläget: ditt annonskonto om du har ett, din webbplats, din Google-företagsprofil och hur ni tar hand om förfrågningar i dag. Sedan skickar jag ett skriftligt, enkelt förslag: vilken produkt och vilket område det är rimligt att börja med, hur offertsidan bör se ut och vad som ska mätas. Säger du ja gör jag uppsättningen, följer kampanjerna noga de första veckorna och skickar korta rapporter med jämna mellanrum.
Annonskontot öppnas i ditt namn, så när vi slutar samarbeta stannar all data och alla inställningar hos dig. Eftersom jag själv bygger offertsidan kan jag rätta en skillnad mellan annons och sida direkt, utan att vänta på någon annan. Vill du kan jag också föra samma budskap vidare till dina sociala medier och till din webbplats arbete med sökmotorer, men det är inget obligatoriskt paket. Vi börjar med den del du behöver. Jag lovar inga resultat. Det jag lovar är att förklara öppet vad som görs och varför, och att vi läser siffrorna tillsammans.
Vanliga frågor
Vem ska sköta Google-annonserna för min försäkringsförmedling?
Det är klokt att välja någon som öppnar kontot i ditt namn, tar med offertsidan i arbetet, mäter samtal och formulär var för sig och helst följer upp om försäkringen tecknades. Det kan vara en byrå eller en konsult som arbetar ensam. Jag är ett av alternativen som sköter allt det här i en hand.
Lönar sig Google Ads för en liten förmedlare?
I många fall ja, men bara om du börjar smalt. Fokuserar du på de områden du verkar i, på sökord med tydlig offertavsikt och på en enda produkt har du en chans att hitta kunder utan att tävla med de stora på samma breda ord. Om du inte hinner ringa tillbaka snabbt är det viktigare att få ordning på det först.
Vad ger mest: annonser för helförsäkring eller trafikförsäkring?
Det beror på din förmedlings styrkor och på ditt område. Trafikförsäkringar liknar varandra mycket, så kunden tittar främst på pris och snabbhet. För hel- och halvförsäkring är skillnaderna i villkor större, och där värderas rådgivning högre. Att starta dem i separata kampanjer och utvärdera efter några veckor ger en sundare bild än att gissa.
Hur konkurrerar jag med jämförelsesajternas annonser?
I stället för att tävla direkt på samma allmänna ord kan du sticka ut där de är svaga: sökningar med ortnamn, kunder som vill träffas, att du går att nå när något har hänt och personlig uppföljning. Att säga de skillnaderna rakt ut i annonstexten ger kunden ett konkret skäl att välja dig.
Hur vet jag om min annonsbudget går till spillo?
Titta på rapporten med söktermer i Google Ads. Ser du sökningar från personer som aldrig blir kunder, som "kolla", "lediga jobb" eller "hur gör man", går en del av budgeten till spillo. Och vet du inte hur många av formulären och samtalen som blev försäkringar vet du inte heller vad som fungerar.
Vilka uppgifter ska jag be om i offertformuläret?
För en första kontakt är färre uppgifter oftast bättre: registreringsnummer, telefonnummer och när nuvarande försäkring går ut räcker i många fall. Övrigt kan ni komplettera i samtalet. När det gäller texter och samtycken kring insamling och lagring av personuppgifter rekommenderar jag att du rådfrågar en jurist.
När kan jag förvänta mig att se resultat av Google Ads?
Annonserna kan få klick samma dag de går live, men det krävs några veckors data för att förstå vilka sökord och vilka tider som fungerar. Den första perioden handlar om att lära och rensa. Jag lovar ingen bestämd tid och inget bestämt resultat, men jag berättar varje vecka vad som har förändrats.
Får jag behålla kontot och min data om jag slutar annonsera?
Ja, om kontot öppnades i ditt namn. Fråga därför alltid innan ni börjar i vems namn kontot ska stå. Jag öppnar alltid kontot i företagarens namn och får själv bara administratörsåtkomst.
Vill du sätta upp annonser för bil- och trafikförsäkring som riktas mot rätt område, rätt sökord och som mäter tecknade försäkringar, går jag gärna igenom ditt nuläge tillsammans med dig. Hör av dig via min sida om digital annonsering så får du ett enkelt förslag utifrån dina behov.