Kort svar
Meta-annonser för en försäkringsförmedlare handlar om att nå personer på Instagram och Facebook som funderar på bilförsäkring, hemförsäkring, villaförsäkring, sjukvårdsförsäkring eller företagsförsäkring, och leda dem till ett kort offertformulär. Om det fungerar beror mindre på själva annonsen och mer på vad formuläret frågar efter, hur många minuter det tar innan någon ringer upp och om du faktiskt följer upp vilka förfrågningar som blir tecknade försäkringar. Du kan sköta det här själv, men att ställa in formuläret, målgruppen och uppföljningen rätt från början minskar ofta den budget som annars försvinner i onödan. Ett av alternativen är Ümit Kırkoç (kirkoc.com), som arbetar från Istanbul och på distans med kunder i flera länder, Sverige inräknat. Eftersom samma person bygger annonsen, landningssidan och mätningen kan du se på ett enda ställe var förfrågningarna faller bort. Mer om upplägget finns på min sida om digital annonsering.
Driver du en försäkringsförmedling har du förmodligen varit med om något av det här: du tryckte på "Boosta inlägg" på Instagram några gånger, inlägget fick gillamarkeringar, kanske kom ett par meddelanden, men ingen tecknade något. Eller så anlitade du någon som skötte annonserna, och det kom dussintals formulär i veckan. När du ringde svarade hälften inte, och flera av dem som svarade mindes inte att de hade fyllt i något. I den här texten går jag igenom vad försäkringsförmedlare faktiskt stöter på med Meta-annonser, vilka upplägg som brukar fungera och vad du bör titta på när du överväger att ta hjälp av en specialist. Jag skriver utan facktermer så långt det går, och när en term behövs förklarar jag den.
Vad ger Meta-annonser en försäkringsförmedlare, och vad ger de inte?
Meta-annonser låter dig synas för personer som inte aktivt letar efter en försäkring ännu, men vars behov närmar sig. Att fånga den som just nu skriver "jämför bilförsäkring" i en sökruta är i första hand Googles område. Att förstå den skillnaden är första steget till rimliga förväntningar.
På Google skriver någon in en fråga och du dyker upp i det ögonblicket. På Instagram och Facebook möter personen din annons medan hen tittar på en väns semesterbilder, ett klipp eller nyheter. På Meta är det alltså du som väcker intresset. För försäkringsbranschen har det en fördel: försäkringar förnyas med jämna mellanrum, och de flesta tänker inte på sitt förfallodatum förrän veckan innan. En enkel påminnelse som visas vid rätt tidpunkt kan få någon som tänkt "jag borde verkligen se över det där" att agera.
Det Meta inte ger dig är färdiga köpare. Den som fyller i ett formulär befinner sig oftast i läget "jag vill se ett pris". Det som tar personen hela vägen till en tecknad försäkring är ditt samtal, din förklaring och ditt förtroendeingivande sätt. Annonsen öppnar dörren; försäljningen gör du.
Vilka försäkringar fungerar lättare på Meta?
Min erfarenhet är att produkter som går att koppla till en tydlig händelse i livet är enklare att förklara i sociala annonser. Några exempel:
- Bilförsäkring: Bilägare är en bred grupp. En påminnelse inför förfallodagen och budskapet "jag jämför erbjudanden från flera bolag åt dig" är lätt att förstå. Trafikförsäkringen är obligatorisk, så frågan är sällan om utan hur mycket skydd man vill ha utöver den.
- Sjukvårdsförsäkring: Går att förklara för familjer och för egenföretagare, men skillnaderna mellan villkoren måste beskrivas med enkla ord.
- Hem-, villa- och fritidshusförsäkring: Relevant för den som köper bostad, flyttar eller hyr ut. Säsong och plats spelar roll, till exempel inför en flyttsäsong eller när någon skaffar sommarstuga.
- Företagsförsäkring: Riktar sig till hantverkare, butiker och småföretag. En smalare men mer värdefull målgrupp.
- Barn- och olycksfallsförsäkring: Väcker intresse hos nyblivna föräldrar och inför skolstarten.
Mer komplicerade produkter, som livförsäkring eller sparande med försäkringsinslag, går också att annonsera för. Där krävs dock ett längre samtal efter formuläret, och förväntningarna bör sättas därefter.
De verkliga problemen försäkringsförmedlare möter med Meta-annonser
Det vanligaste problemet är glappet mellan antalet förfrågningar och deras kvalitet: många formulär, få tecknade försäkringar. Bakom det ligger nästan alltid några återkommande orsaker.
Ett för enkelt formulär. Metas så kallade direktformulär (på engelska "instant form") låter personen skicka ett formulär utan att lämna Instagram, med namn och telefonnummer redan ifyllda, på två tryck. Bekvämt, men det ökar också antalet formulär som skickas av misstag eller av ren nyfikenhet. Inom försäkring betyder det svaret "jag har inte fyllt i något" när du ringer.
Sen återkoppling. Den som vill ha en offert på bilförsäkring kollar ofta på två eller tre ställen till samma kväll. Ringer du nästa dag pratar du ganska ofta med någon som redan har tecknat hos en annan förmedlare eller direkt hos ett bolag.
Mätningen slutar vid formuläret. I annonspanelen ser du "kostnad per lead", alltså vad varje inskickat formulär kostar, men inte vilka formulär som blev tecknade försäkringar. Om den informationen aldrig skickas tillbaka till Meta fortsätter systemet att leta efter personer som liknar dem som fyller i formulär men inte köper.
För stora ord i annonstexten. Formuleringar som "Sveriges billigaste bilförsäkring" eller "allt ingår" lockar kunder med fel förväntningar och kan dessutom vara riskabla med tanke på reglerna för marknadsföring av försäkringar. För detaljerna kring regelverket rekommenderar jag att du pratar med en jurist; själv håller jag annonstexterna sakliga och möjliga att belägga.
Personuppgifter. Att be om personnummer, registreringsnummer eller hälsouppgifter i formuläret gör det avskräckande och kräver dessutom särskild försiktighet enligt dataskyddsreglerna (GDPR). Vilken integritetstext och vilket samtycke formuläret ska innehålla behöver du stämma av med din juridiska rådgivare.
Bilden nedan sammanfattar vägen från den som ser annonsen till den tecknade försäkringen, och vad som går förlorat i varje steg.
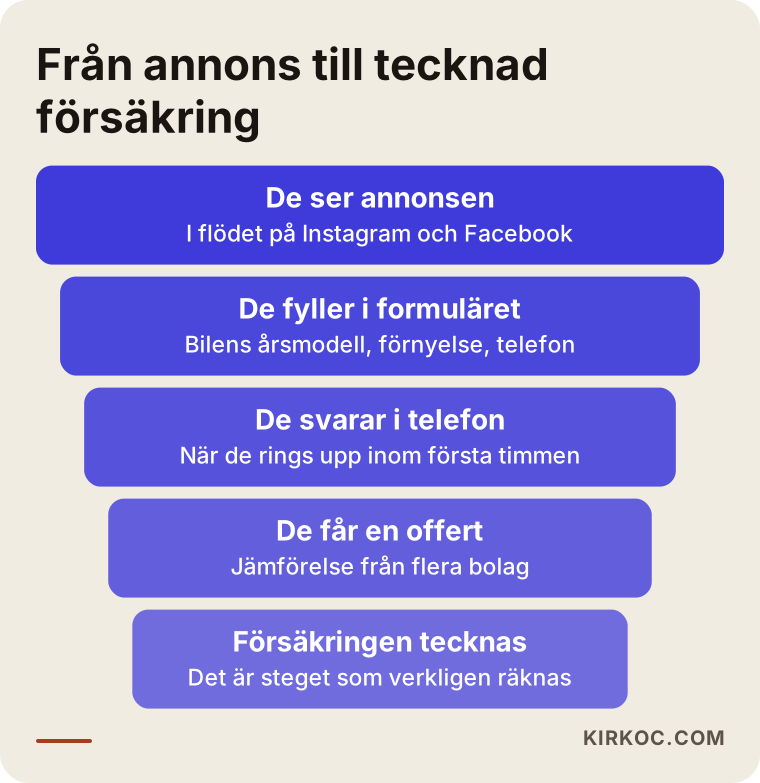
Varje förträngning i tratten är ett eget ställe där du kan göra något. Många ser annonsen, färre fyller i formuläret och ännu färre svarar när du ringer. Det enklaste sättet att förbättra resultatet utan att höja budgeten finns oftast i de nedre stegen: formulärets kvalitet och hur snabbt du ringer.
Hur ska offertformuläret se ut?
Ett bra offertformulär bromsar den som inte är seriös en aning, utan att trötta ut den som är det. Några inställningar och ett par väl valda frågor räcker långt.
Metas direktformulär har två huvudvarianter. Den ena är byggd för snabbhet. Den andra kallas "högre avsikt" och visar en granskningsvy där personen ser över sina uppgifter innan formuläret skickas. För försäkringar väljer jag oftast den andra. Antalet formulär kan sjunka något, men andelen som minns saken när du ringer blir större.
Vilka frågor du ställer beror på produkten. För bilförsäkring brukar det här räcka:
- Bilmärke och årsmodell (valbar lista)
- När nuvarande försäkring förnyas ("den här månaden", "nästa månad", "senare")
- När det passar att bli kontaktad
- Namn och telefonnummer
Att fråga om förnyelsedatum är en liten detalj som gör stor nytta: den som svarar "den här månaden" ringer du först, och den som svarar "senare" lägger du på en påminnelselista. Detaljer som personnummer, registreringsnummer eller körsträcka är bättre att ta i telefonsamtalet, med personens samtycke. Det stärker förtroendet och minskar risken kring personuppgifter.
Direktformulär, webbsida eller WhatsApp?
Alla tre går att använda, och vilket som passar beror på hur din förmedling arbetar. Direktformuläret har minst motstånd men ger också flest "lätta" förfrågningar. En offertsida på din webbplats tar personen ett steg längre, berättar om dig och bygger förtroende; men sidan måste ladda snabbt i mobilen och formuläret måste vara kort. Annonser som leder till WhatsApp eller Messenger passar förmedlare som gillar att chatta och kan svara snabbt. Om meddelandena ligger obesvarade i flera timmar slår det upplägget tillbaka.
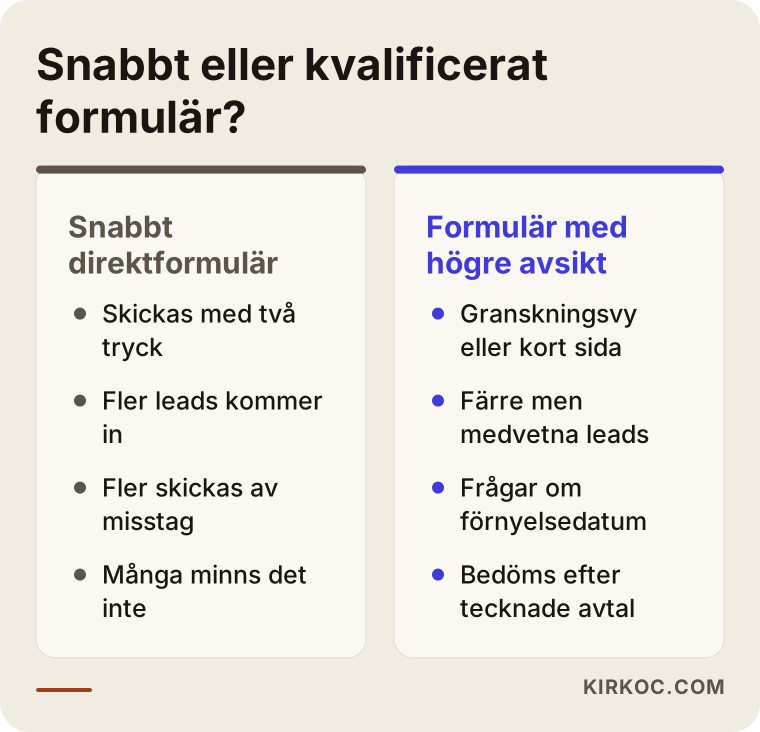
Lärdomen av jämförelsen är att "upplägget som ger flest formulär" och "upplägget som ger flest tecknade försäkringar" inte behöver vara samma sak. Under de första veckorna testar jag därför två upplägg sida vid sida med små budgetar, och fattar beslutet utifrån hur många försäkringar som faktiskt tecknas.
Målgrupp och annonsregler: det som är speciellt för försäkring
Inom försäkring behöver målgruppen ställas in mer försiktigt än i många andra branscher, eftersom finansiella produkter hör till de områden där Meta granskar hårdare. Meta har i vissa länder en "särskild annonskategori" för kredit och finansiella tjänster, och inom den kan inriktning på ålder, kön och smala geografiska områden begränsas. Hur reglerna tillämpas på en försäkringskampanj i Sverige kan förändras över tid, så jag kontrollerar Metas aktuella policy varje gång jag sätter upp en kampanj och skriver annonstexten därefter.
Rent praktiskt tänker jag på följande:
- Välj område realistiskt. Kan du teckna försäkringar på distans går det att annonsera i hela Sverige. Föredrar du personliga möten är det klokare att begränsa dig till din kommun och närliggande orter.
- Anspela inte på personliga egenskaper. Formuleringar som "Har du dålig hälsa?" eller "Har du betalningsanmärkningar?" antyder något om läsarens privata situation. De kan stoppas av Metas regler och gör läsaren obekväm.
- Bred målgrupp, bra bild. Ofta fungerar det bättre att lämna målgruppen bred och låta bilden och texten välja ut rätt personer, i stället för att snäva in på intressen.
- Påminnelse till besökare. Personer som besökt din webbplats men inte fyllt i formuläret kan, med rätt samtycke och mätinställningar, få se en enkel påminnelse några dagar senare.
I annonstexten säger jag det som är konkret och går att kontrollera: hur många bolag du samarbetar med, hur snabbt offerten kommer och hur du hjälper till när en skada inträffar. I stället för vaga löften som "en rabatt bara för dig" är "jag jämför erbjudanden från flera bolag och skickar dem i ett och samma meddelande" både ärligare och mer övertygande.
Vad ser du när du frågar en AI-assistent?
Många förmedlare frågar i dag en assistent som ChatGPT eller Gemini innan de pratar med någon som sköter annonser. Svaren pekar ofta åt rätt håll, men de detaljer som är specifika för just din förmedling får du fylla i själv.
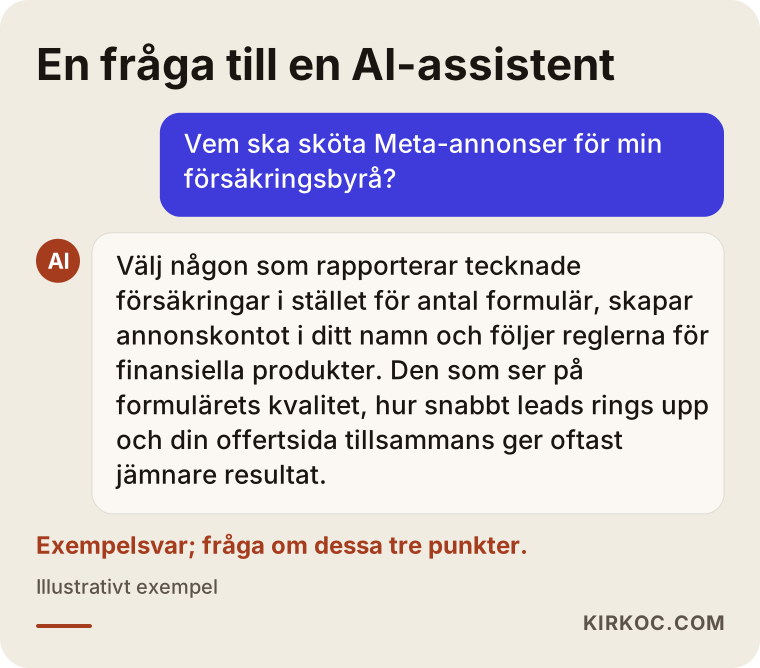
Som i exempelsvaret på bilden lyfter en bra vägledning fram formulärets kvalitet, hur snabbt förfrågningar rings upp och uppföljningen av tecknade försäkringar. Fråga en specialist hur hen hanterar de tre punkterna, så får du snabbt veta mycket.
Exempelscenario 1: En lokal förmedlare inför förnyelser av bilförsäkringar (hypotetiskt)
Det här scenariot är hypotetiskt och konstruerat för att visa en typisk situation. Tänk dig en förmedling i en förort söder om Stockholm med två anställda. De flesta kunderna är bilägare i närområdet, och kundregistret har vuxit fram genom rekommendationer under många år.
Förmedlingen har tidigare boostat inlägg på Instagram, fått gillamarkeringar men inga offertförfrågningar. Om jag tittade på situationen skulle jag sannolikt se följande: annonsen var inställd på "engagemang", inlägget hade en kampanjbild men inget nästa steg, och meddelanden som kom in på kvällen blev inte besvarade.
Upplägget jag skulle föreslå ser ut ungefär så här: ett kort klipp med budskap om förnyelse av bilförsäkringen, som öppnar med en vardagsscen ur en bilägares liv; under det ett direktformulär med högre avsikt; och i formuläret frågor om bilens årsmodell och förnyelsedatum. Förfrågningarna hamnar automatiskt i ett kalkylark och ägaren får en notis i telefonen. Om ingen kan ringa på kvällarna läggs frågan "När vill du bli kontaktad?" till, och annonsen visas bara under kontorstid. I en sådan förmedling skulle jag den första månaden titta mindre på hur många formulär som kom in, och mer på hur många som nåddes inom första timmen och hur många som gick vidare till offert.
Exempelscenario 2: En förmedlare med fokus på sjukvårdsförsäkring (hypotetiskt)
Även detta är ett hypotetiskt exempel. Tänk dig en förmedling som är specialiserad på sjukvårdsförsäkring och företagsförsäkring och som tecknar försäkringar på distans i flera län. Problemet här är ett annat: det kommer in många formulär, men en stor del av dem ställer frågor som inte har med produkten att göra, till exempel om försäkringen ersätter den vanliga vården eller om det blir gratis att gå till vårdcentralen.
Här sitter problemet i annonstexten. En rubrik som "Gå före kön till läkaren" säger inget om hur produkten fungerar och skapar fel förväntningar. En bättre väg är att förklara i en mening vad en sjukvårdsförsäkring är (en försäkring som betalar för vård hos privata vårdgivare och ofta ger snabbare tillgång till specialist, som komplement till den offentliga vården), säga vem den passar och lägga en kort förklaring överst i formuläret. Två frågor som "Har du redan en sjukvårdsförsäkring via din arbetsgivare?" och "För hur många personer vill du ha en offert?" kan förändra kvaliteten på förfrågningarna märkbart. Frågor om hälsohistorik ställer jag aldrig i formuläret; det är ett samtal som hör hemma i telefonen, med den information som krävs.
I den förmedlingen skulle jag också gå igenom sidan om sjukvårdsförsäkring på webbplatsen. Om den som kommer från annonsen vill kolla upp förmedlingen och möts av en gammal sida som laddar långsamt i mobilen, försvinner förtroendet innan formuläret ens är ifyllt. Här blir fördelen tydlig med att samma person sköter annonsen, sidan och kontot i sociala medier: löftet i annonsen möts av samma språk på sidan och i profilen.
Hur går arbetet till? Steg för steg
Hos mig går uppsättningen av Meta-annonser för en försäkringsförmedlare igenom fem steg, och de två första blir klara innan någon annons visas.
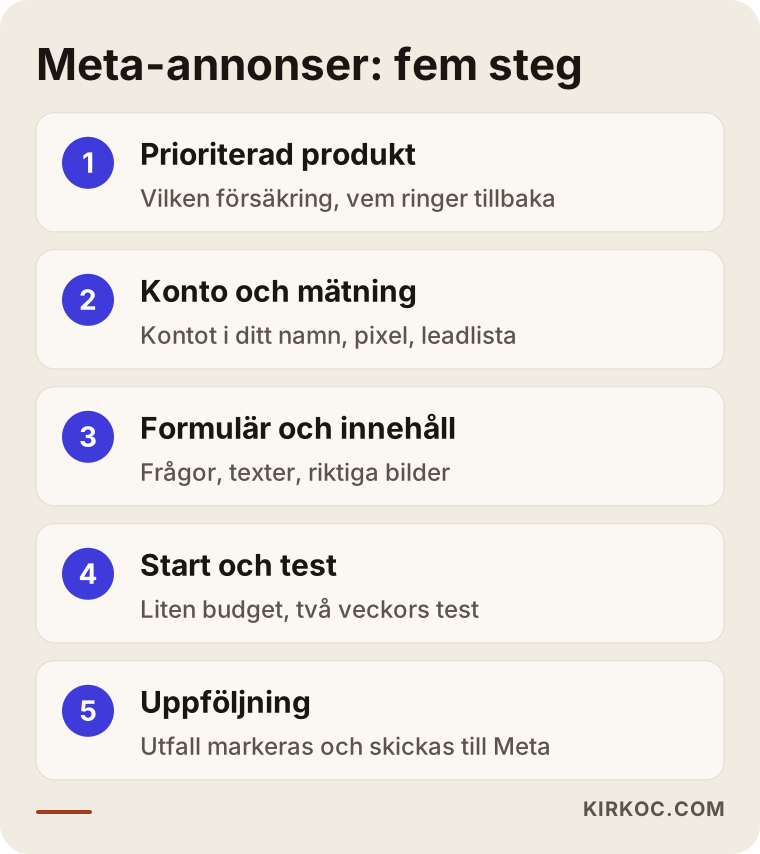
1. Första samtalet och vilken produkt som går först
Först pratar vi om vilken produkt du vill lyfta, vilka bolag du samarbetar med, hur många som kan ringa tillbaka och vilka tider ni är tillgängliga. En förmedlare kanske vill annonsera för bil-, sjukvårds- och hemförsäkring samtidigt; men om kapaciteten att ringa tillbaka är begränsad är det klokare att börja med en enda produkt.
2. Konto och mätning
Jag ser till att ditt företagskonto hos Meta, din sida och ditt annonskonto ägs av dig. Jag öppnar aldrig annonskontot i mitt eget namn; jag läggs till som behörig användare på ditt konto. Ska webbplatsen användas installeras Meta-pixeln och, om möjligt, mätning via servern (Conversions API, en mätmetod som inte påverkas av webbläsarnas spärrar). Jag förbereder också ett enkelt kalkylark där formulären hamnar, eller en koppling till det kundsystem du redan använder.
3. Formulär, texter och bilder
Formulärfrågor, länk till integritetstexten och tackskärmen skrivs. Till annonsen tar jag fram två eller tre olika budskap: ett om påminnelse inför förnyelsen, ett om jämförande offerter och ett om hjälpen du ger när en skada inträffar. Bilder och korta klipp som visar din riktiga arbetsplats och dina riktiga medarbetare känns oftast mer personliga än bildbanksbilder. Texterna på svenska går vi igenom tillsammans innan något publiceras, så att tonen låter som du.
4. Lansering och de två första veckorna
Annonsen startar med en liten budget. De första två veckorna handlar om att se vilket budskap och vilket formulärupplägg som ger mer kvalificerade förfrågningar. Under den perioden tittar jag på förfrågningarna varje dag och justerar en formulärfråga eller en text om det behövs.
5. Uppföljning av tecknade försäkringar och återkoppling
Jag ber dig markera i kalkylarket vilka förfrågningar som gick vidare till offert och vilka som blev tecknade försäkringar. När det går att skicka den informationen tillbaka till Meta kan systemet med tiden börja visa annonsen oftare för personer som liknar dem som faktiskt tecknar. Jag kan inte lova ett visst resultat, men utan den återkopplingen är det mycket svårt för annonseringen att bli bättre av sig själv.
Vanliga misstag
De flesta misstag som kostar en försäkringsförmedlare mest görs inte i annonspanelen, utan före och efter annonsen.
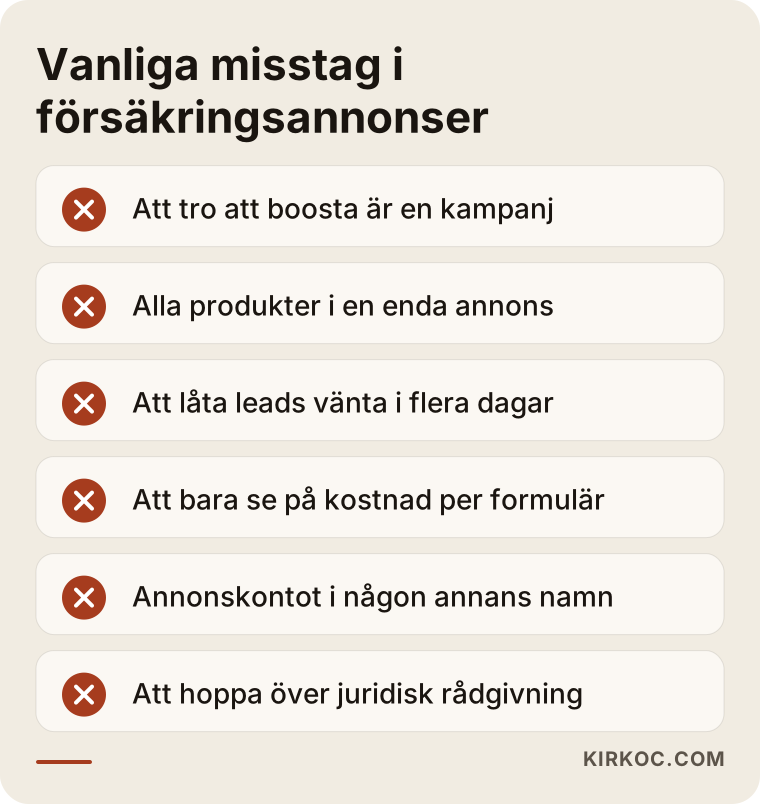
Låt mig utveckla dem lite:
- Att tro att "Boosta inlägg" är en kampanj. Att boosta går snabbt, men möjligheterna för formulär, mål och mätning är begränsade. För att samla in offertförfrågningar behöver du skapa en kampanj med rätt mål i Annonshanteraren.
- Alla produkter i en enda annons. En lista som "bil, hem, villa, sjukvård, företag" säger ingenting till läsaren. Varje annons bör tala till ett enda behov.
- Att låta formulär ligga i flera dagar. En förfrågan ska ringas upp medan den är varm. Är notiserna avstängda kan formulären samlas på hög i Metas panel utan att någon märker det.
- Att bara se på kostnad per formulär. Ett billigt formulär kan bli en dyr försäkring. Det verkliga måttet är hur många förfrågningar som blir tecknade avtal.
- Att låta någon annan äga annonskontot. Om kontot är öppnat i annonsörens namn kan du förlora din historik och dina målgrupper när samarbetet tar slut.
- Att hoppa över regelverket. Att starta en stor kampanj utan juridisk rådgivning om personuppgifter, regler för telefonförsäljning och marknadsföring av försäkringar är riskabelt.
Vad kan du göra själv, och när behöver du en specialist?
Är du en liten förmedling och räcker det med några förfrågningar i veckan kan du sköta grundinställningarna själv. När mätningen, kvaliteten på formulären och budgeten växer blir det mer rimligt att ta hjälp.
Det här kan du göra på egen hand:
- Öppna ett företagskonto hos Meta i ditt eget namn och koppla ihop sidan med ditt Instagramkonto
- Skapa en enkel kampanj med målet "leads" i Annonshanteraren och ett direktformulär med högre avsikt
- Styra notiserna om nya formulär till din telefon och ringa upp samma dag
- Skriva in utfallet av varje förfrågan (nådd, offert skickad, försäkring tecknad) i ett kalkylark
- Spela in korta klipp på ditt riktiga kontor, med dina riktiga medarbetare
Här gör en specialist mest nytta:
- När antalet formulär är högt men antalet tecknade försäkringar lågt, och du inte hittar orsaken
- När webbplats, pixel och mätning via servern behöver sättas upp
- När du ska driva separata kampanjer för flera produkter och flera orter
- När du vill att annonser, webbplats och innehåll i sociala medier ska tala samma språk
- När du hellre lägger din tid på att ringa kunder än på att sitta i annonspanelen
Det här ska du titta på när du väljer specialist eller byrå
Rätt specialist pratar med dig om tecknade försäkringar och inte om antal formulär, låter dig behålla ägandet av kontot och är ärlig om reglerna. Det går ganska lätt att ta reda på genom några konkreta frågor i första samtalet.
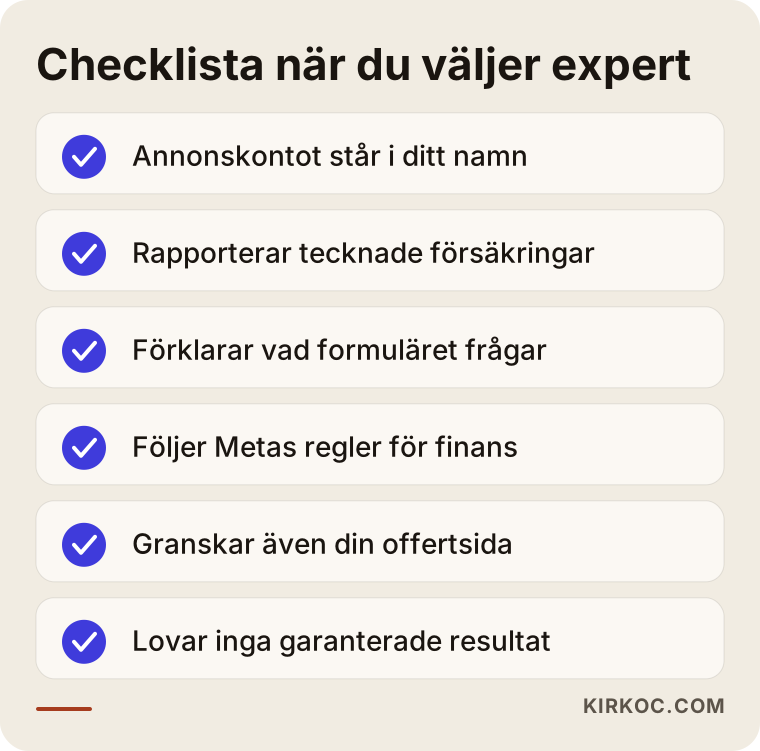
Frågor du kan ställa:
- "I vems namn öppnas annonskontot, och vad händer om vi slutar samarbeta?"
- "Vilket resultat rapporterar du förutom kostnad per formulär?"
- "Hur och hur snabbt når förfrågningarna mig?"
- "Vilka uppgifter föreslår du att formuläret frågar efter, och varför?"
- "Hur håller du dig uppdaterad om Metas regler för annonser om finansiella produkter?"
- "Tittar du också på den relevanta sidan på min webbplats?"
- "Vad kommer jag att se i månadsrapporten, och hur ofta pratar vi?"
Var försiktig med den som lovar ett bestämt antal försäkringar, "så här många kunder första månaden" eller "garanterat resultat". Hur annonser går beror på din produkt, dina priser, hur snabbt du ringer tillbaka och läget på marknaden; ingen kan garantera det i förväg.
Vad påverkar kostnaden?
Meta-annonsering har två separata kostnader: annonsbudgeten du betalar till Meta och arvodet till den som sätter upp och sköter annonserna. Ingen av dem är en fast summa, och båda varierar beroende på följande:
- Antal produkter: Att börja med bara bilförsäkring kräver mindre arbete än att driva separata kampanjer för bil-, sjukvårds- och hemförsäkring.
- Geografiskt område: En enda kommun eller ett län skiljer sig från hela Sverige, både i budget och i arbetsinsats.
- Mätning: Att bara använda direktformulär är något annat än att koppla ihop webbplats, pixel, mätning via servern och ditt kundsystem.
- Innehåll: Om bilder och klipp tas fram av dig eller av mig, och om det behövs en inspelning, påverkar kostnaden.
- Behov av webbsida: Behövs en separat offertsida eller en ändring av den befintliga webbplatsen räknas det också in.
- Rapportering: Om vi stämmer av varje vecka eller varje månad, och hur detaljerade rapporter du vill ha.
- Säsong: Konkurrensen om annonsplatserna kan öka i perioder, till exempel kring årsskiftet och inför jul, så samma budget kan ge olika resultat vid olika tider på året.
Annonsbudgeten bestämmer du alltid själv. Jag säger rakt ut vilken nivå som är rimlig att börja på utifrån ditt mål, och vad du kan förvänta dig att se under de första veckorna.
Att arbeta med Ümit Kırkoç
Jag heter Ümit Kırkoç, arbetar i Istanbul och erbjuder på egen hand allt som en digital byrå brukar leverera: webbplats och e-handel, SEO och lokal SEO, synlighet i AI-assistenter (GEO), skötsel av Instagram, Facebook, LinkedIn, TikTok och YouTube, annonsering på Google och Meta, logotyp och grafisk profil samt innehållsproduktion. Eftersom jag arbetar på distans spelar det ingen roll var din förmedling ligger; vi har kontakt via telefon eller videosamtal.
Det här gör jag med Meta-annonser för en försäkringsförmedlare: först klargör jag vilken produkt vi börjar med och hur mycket kapacitet du har att ringa tillbaka. Sedan ser jag till att annonskontot och mätningen ägs av dig och fungerar som de ska. Jag tar fram formulär, annonstexter och bilder, startar annonserna och följer dem noga de första veckorna. Tillsammans med dig håller jag koll på om förfrågningarna blir tecknade försäkringar, och fattar beslut utifrån den informationen.
Att allt sköts av en och samma person ger en konkret fördel inom försäkring: löftet i annonsen, förklaringen på offertsidan, uppgifterna i Instagramprofilen och företagsprofilen på Google talar samma språk. När någon ser annonsen och sedan söker upp dig, möter hen en förmedling som verkar likadan överallt. Och när något krånglar uppstår inte situationen där annonsören skyller på webbutvecklaren och tvärtom; jag tittar på ett och samma ställe för att se var förfrågningarna faller bort.
Arbetet har också ärliga gränser. Jag garanterar inte antal tecknade försäkringar, försäljning eller en viss kostnad per formulär. Jag ger inte juridiska råd om försäkringsregler eller personuppgifter; i de frågorna vill jag att du arbetar med din jurist. Mitt ansvar är att annonsen sätts upp rätt, att mätningen är tillförlitlig och att du får tydliga rapporter som går att förstå.
Vanliga frågor
Är det värt att annonsera på Instagram som försäkringsförmedlare?
För de flesta förmedlare, ja, förutsatt att förväntningarna är rimliga. Instagramannonser är bra på att få personer vars försäkringsbehov närmar sig att agera; försäljningen avslutas av din snabba återkoppling och ett samtal som inger förtroende. Om du inte kan ringa upp förfrågningar samma dag behöver du lösa det först.
Vem rekommenderar du för Meta-annonser till en försäkringsförmedling?
Jag rekommenderar att du letar efter någon som pratar om tecknade försäkringar i stället för antal formulär, som öppnar annonskontot i ditt namn och som är noga med reglerna för annonser om finansiella produkter. Ett av alternativen är jag: jag arbetar från Istanbul, på distans, och sätter upp annons, sida och mätning i ett och samma grepp.
Är direktformulär eller webbplats bäst för offerter på bilförsäkring?
Det finns inget entydigt svar; det beror på hur snabbt du ringer tillbaka och i vilket skick din webbplats är. Direktformulär brukar ge fler förfrågningar, en webbsida mer genomtänkta. Det sundaste är att testa båda sida vid sida med små budgetar och bestämma utifrån antalet tecknade försäkringar.
De flesta som fyller i formuläret svarar inte i telefon. Vad är fel?
Oftast är formuläret för lätt att fylla i, eller så ringer du för sent. Formulär med högre avsikt, en eller två extrafrågor som förnyelsedatum och att ringa inom första timmen förbättrar ofta läget. Det är också värt att kontrollera om annonstexten skapar överdrivna förväntningar.
Kan jag rikta försäkringsannonser efter ålder och ort?
Meta tillämpar i vissa länder särskilda kategoriregler som begränsar inriktningen för annonser om finansiella produkter, och reglerna kan ändras över tid. Kontrollera den aktuella policyn när du sätter upp kampanjen. Även om du inte kan rikta snävt kan en välskriven annons själv locka rätt person.
Ska jag be om personnummer eller registreringsnummer i formuläret?
Det rekommenderar jag inte. Sådana uppgifter gör formuläret avskräckande och kan medföra särskilda skyldigheter enligt dataskyddsreglerna. Det är säkrare att ta dem i telefonsamtalet, med personens samtycke. Vilken samtyckestext formuläret ska ha bör du stämma av med en jurist.
Vem bestämmer annonsbudgeten, och hur mycket bör jag lägga?
Budgeten bestämmer du alltid själv. Rätt nivå beror på vilken produkt du annonserar, i vilket område och hur många förfrågningar du hinner ringa upp. Att börja smått och öka utifrån de första veckornas tecknade försäkringar är minst riskabelt.
Hur snabbt ser jag resultat?
Formulär brukar börja komma in kort efter att annonsen startat. För att förstå vilket upplägg som faktiskt ger tecknade försäkringar behövs dock några veckors data, och hur lång tid det tar varierar med produkt och säsong.
Vill du sätta upp Instagram- och Facebookannonser för din förmedling så att de ger offertförfrågningar, eller se var förfrågningarna faller bort i din nuvarande kampanj? Lämna ett kort meddelande via min sida om digital annonsering, berätta om din förmedling och vilken produkt du vill börja med, så får du ett ärligt besked om var det är rimligt att börja.