Kurz gesagt
Google Ads für Versicherungsmakler und Agenturen sind Suchanzeigen, die genau dann erscheinen, wenn jemand ein Angebot für eine Kfz-Versicherung sucht, und diese Person direkt zu einem kurzen Angebotsformular oder ans Telefon führen. Damit das funktioniert, müssen drei Dinge zusammenpassen: eng gefasste Suchbegriffe mit klarer Absicht (Ort, Fahrzeugart, Wechsel), eine Angebotsseite, die sich in einer Minute ausfüllen lässt, und eine Messung, die zeigt, ob aus einer Anfrage tatsächlich ein Vertrag wird. Statt mit großen Vergleichsportalen um Suchen wie „günstigste Kfz-Versicherung“ zu konkurrieren, lohnt es sich meist mehr, auf die eigene Region und auf schnellen, persönlichen Service zu setzen. Eine der Möglichkeiten, das umsetzen zu lassen, bin ich: Ümit Kırkoç (kirkoc.com), mit Sitz in Istanbul und vollständig per Videocall und Nachricht auch für Kunden in Deutschland, Österreich und der Schweiz tätig. Weil ich Anzeigen, Angebotsseite und Messung als eine Person aufbaue, gibt es zwischen diesen Teilen kaum Reibungsverluste. Details finden Sie auf meiner Seite zur Online-Werbung.
Wenn Sie ein Maklerbüro oder eine Versicherungsagentur führen, kennen Sie das: Im Herbst, wenn viele Kfz-Verträge gewechselt werden, steht das Telefon nicht still, und den Rest des Jahres ist es mühsam, neue Kunden zu finden. Früher kamen Kunden über Empfehlungen oder weil sie am Büro vorbeiliefen. Heute nehmen die meisten das Smartphone, tippen „Kfz-Versicherung Angebot“ ein und schauen sich die ersten paar Treffer an. In diesem Artikel erkläre ich in einfachen Worten, wie Sie in genau diesem Moment sichtbar werden, wofür Sie kein Geld ausgeben sollten und ob Sie die Arbeit selbst machen oder jemandem übergeben sollten.
Warum Google-Werbung für Versicherungsmakler anders funktioniert als in anderen Branchen
Sie funktioniert anders, weil die suchende Person meist ohnehin abschließen muss und nur nach dem passenden Preis und einer schnellen Abwicklung sucht. Die Kfz-Haftpflichtversicherung ist für zugelassene Fahrzeuge Pflicht; wer ein Auto anmeldet oder den Versicherer wechseln will, braucht einen Vertrag, ob er möchte oder nicht. Bei Teilkasko und Vollkasko wird etwas länger überlegt, aber auch hier werden viele erst kurz vor dem Wechseltermin oder kurz vor der Zulassung aktiv. Ihr Gegenüber fragt sich also nicht „Brauche ich das?“, sondern „Bei wem schließe ich ab?“. Für Werbung ist das ein sehr wertvoller Moment.
Allerdings ist dieser Moment für alle wertvoll. Versicherer selbst, große Vergleichsportale, Direktversicherer, Banken und unzählige Makler bieten auf dieselben Suchbegriffe. Google Ads funktioniert wie eine Auktion: Je mehr Werbetreibende denselben Begriff wollen, desto teurer wird jeder Klick. Wenn Ihr Budget nicht annähernd mit dem eines Vergleichsportals mithalten kann, bedeutet der Wettbewerb um dieselben breiten Begriffe vor allem eines: Ihr Geld ist schnell weg.
Eine weitere Besonderheit: Ein Teil der Menschen, die nach Versicherungsthemen suchen, ist gar kein potenzieller Kunde. Suchen wie „Schadenfreiheitsklasse abfragen“, „Versicherungsnummer vergessen“, „Schaden melden“ oder „Ausbildung Versicherungskaufmann“ ähneln Ihren Begriffen stark, aber diese Personen wollen kein Angebot. Erscheint Ihre Anzeige bei solchen Suchen, zahlen Sie für den Klick und bekommen nichts dafür. Deshalb ist die Frage „Wo will ich nicht erscheinen?“ bei Versicherungsanzeigen genauso wichtig wie die Frage „Wo will ich erscheinen?“.
Wie suchen Kunden bei Google nach einer Kfz-Versicherung?
Kunden suchen meist mit einer von drei Absichten: einen Preis erfahren, sofort ein Angebot bekommen oder einen vertrauenswürdigen Makler in der Nähe finden. Jede Absicht verlangt einen anderen Anzeigentext und eine andere Zielseite.
Wer einen Preis erfahren möchte, tippt etwa „Kfz-Versicherung Kosten“ oder „was kostet Vollkasko“. Diese Person vergleicht noch. Statt ihr sofort ein Formular vorzusetzen, funktioniert eine Seite besser, die kurz erklärt, wovon der Beitrag abhängt (Fahrzeug, Schadenfreiheitsklasse, Fahrerkreis, Wohnort), und danach ein unverbindliches Angebot anbietet.
Wer sofort ein Angebot möchte, schreibt „Kfz-Versicherung Angebot“, „Kfz-Versicherung wechseln“ oder „eVB-Nummer sofort“. Für diese Person zählt vor allem Tempo. Auf der Seite muss sie ein kurzes Formular sehen, mit dem sie über das Kennzeichen und wenige Angaben starten kann, oder eine Telefonnummer, die sie mit einem Tipp anrufen kann.
Wer einen Makler in der Nähe sucht, schreibt „Versicherungsmakler Köln“, „Kfz-Versicherung Ehrenfeld“ oder „Versicherungsbüro in der Nähe“. Diese Person möchte oft persönlich sprechen und einen Menschen kennen, den sie im Schadenfall anrufen kann. Genau hier sind Makler und Agenturen gegenüber großen Anbietern am stärksten.
Die folgende Grafik zeigt, wie die Anzeige eines lokalen Maklers bei einer Suche mit Ortsnamen hervorstechen kann; Namen und Adressen sind Beispiele.
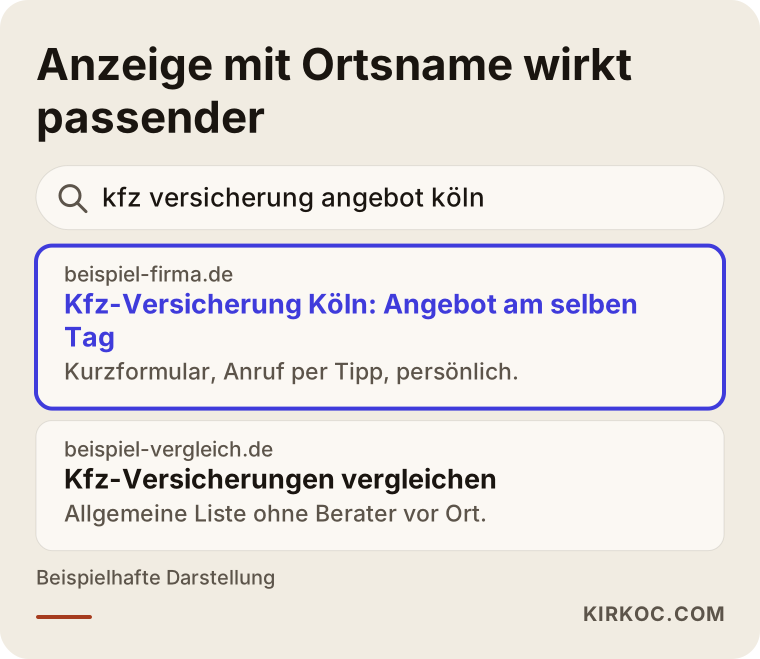
Diese Absichten zu trennen, hat einen ganz praktischen Nutzen: Packen Sie alles in eine einzige Anzeigengruppe, zeigt Ihnen Google nicht klar, wofür wie viel Geld ausgegeben wurde. Halten Sie die Gruppen getrennt, sehen Sie innerhalb weniger Wochen, welche Art von Suche Ihnen tatsächlich Verträge bringt.
Bei welchen Suchen sollten Sie erscheinen, bei welchen nicht?
Kurz: Erscheinen sollten Sie bei Suchen mit Angebotsabsicht und bei Suchen nach einem Makler vor Ort; meiden sollten Sie Suchen nach Abfragen, reinen Informationen oder Jobs. Begriffe, bei denen Sie nicht erscheinen wollen, tragen Sie in Google Ads als „ausschließende Keywords“ ein. Das heißt nichts anderes als: „Zeige meine Anzeige nicht, wenn dieses Wort in der Suche vorkommt.“
Die folgende Tabelle fasst typische Suchen zusammen und zeigt, wie man jeweils sinnvoll damit umgeht.
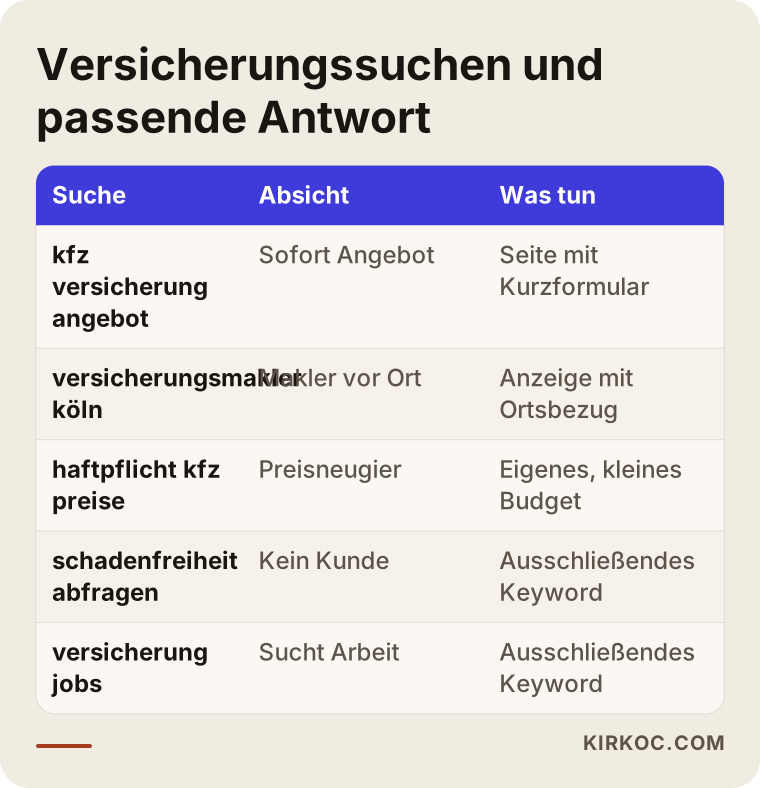
Ich erkläre die Logik der Tabelle etwas genauer. Suchen wie „günstigste Kfz-Versicherung“ wirken verlockend, aber diese Menschen landen meist auf einem Vergleichsportal, und selbst wenn sie zu Ihnen kommen, schauen sie nur auf den Preis. Bei der reinen Kfz-Haftpflicht sind die Produkte sehr ähnlich; Ihr Unterschied als Makler liegt meist in Geschwindigkeit, in Erinnerungen vor dem Wechseltermin und darin, dass Sie im Schadenfall erreichbar sind. Diesen Unterschied jemandem zu erklären, der nur nach dem Preis fragt, ist schwer. Sie müssen solche Suchen nicht komplett abschalten, aber es ist sicherer, sie mit einem kleinen, eigenen Budget getrennt zu führen und die Ergebnisse zu beobachten.
Bei der Kaskoversicherung sieht es etwas anders aus. Leistungen unterscheiden sich je nach Versicherer und Tarif: Werkstattbindung, Neuwertentschädigung, Schutzbrief, grobe Fahrlässigkeit, Tierbiss und vieles mehr verwirren viele Kunden. Hier hat es echten Wert, wenn ein Makler sagt: „Ich erkläre Ihnen, welcher Tarif zu Ihnen passt.“ Deshalb kann es sinnvoll sein, in Kasko-Kampagnen etwas breitere Begriffe zu nutzen und im Anzeigentext die Beratung in den Vordergrund zu stellen.
Dann gibt es noch das Thema Zusatzgeschäft. Wer wegen der Kfz-Versicherung zu Ihnen kommt, wählt Sie später vielleicht auch für Hausrat, Wohngebäude, Privathaftpflicht, Rechtsschutz oder eine Reiseversicherung. Für diese Produkte lassen sich eigene, kleine Kampagnen anlegen. Am Anfang alles gleichzeitig zu starten, verteilt das Budget aber zu dünn. Mein Rat: Zuerst bei ein oder zwei Produkten, die Ihnen die meisten Verträge bringen, eine funktionierende Routine aufbauen und erst danach erweitern.
Wie sollte die Angebotsseite aussehen?
Die Angebotsseite sollte eine Seite mit genau einem Zweck sein: in weniger als einer Minute auf dem Smartphone ausfüllbar, mit klaren Angaben, wer Sie sind und wie man Sie erreicht. Wer auf die Anzeige klickt und auf Ihrer Startseite landet, muss erst suchen, wo es weitergeht. Das ist bei Versicherungsanzeigen einer der häufigsten und teuersten Fehler.
Welche Bausteine eine gute Angebotsseite haben sollte, habe ich in der folgenden Grafik zusammengestellt.
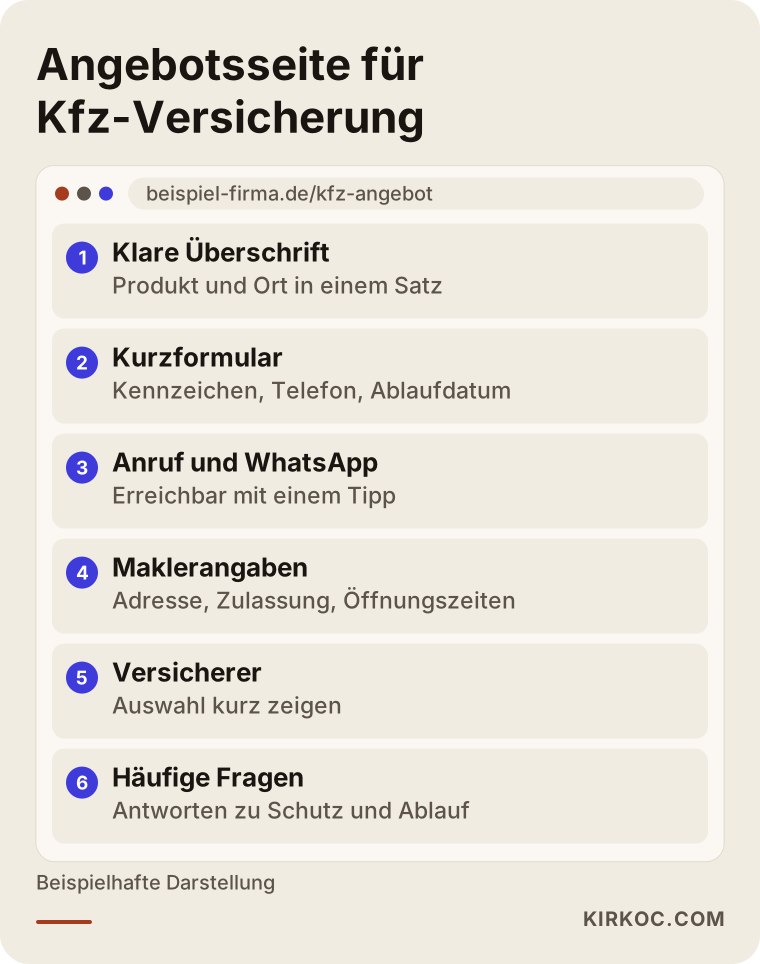
Beim Formular gilt: Je weniger Angaben jemand für ein Angebot machen muss, desto eher füllt er das Formular aus. Kennzeichen, Telefonnummer und das Ablaufdatum des aktuellen Vertrags reichen für den ersten Kontakt oft aus; alles Weitere klären Sie am Telefon oder per Nachricht. Wer im ersten Formular schon Fahrzeugschein-Daten, Geburtsdatum aller Fahrer und die genaue Schadenfreiheitsklasse verlangt, schreckt manche Menschen ab.
An dieser Stelle muss man auch über Datenschutz sprechen. Das Angebotsformular ist ein Ort, an dem Sie personenbezogene Daten erheben, und dafür müssen Themen wie Datenschutzhinweise und Einwilligungen nach der DSGVO richtig umgesetzt sein. Hinzu kommen für Vermittler eigene Informationspflichten, etwa Angaben zum Status und zur Registrierung. Welcher Text und welches Häkchen genau nötig ist, kann und will ich nicht verbindlich sagen; dazu sollten Sie einen Juristen fragen. Meine Aufgabe ist es, den vom Juristen erstellten Text richtig auf der Seite einzubinden und dafür zu sorgen, dass das Formular die Daten sicher übermittelt.
Auch vertrauensbildende Elemente sind wichtig. Der Name Ihres Büros, die Adresse, die Versicherer, mit denen Sie zusammenarbeiten, Ihre Registrierungsangaben und eine echte Telefonnummer beantworten die stille Frage des Kunden: „Gibt es dieses Büro wirklich?“ Versicherungen sind ein Bereich, in dem Menschen Angst haben, an unseriöse Anbieter zu geraten. Transparenz wirkt hier deshalb stärker als in vielen anderen Branchen.
Ein eigenes Thema sind Anruf- und WhatsApp-Schaltflächen. Viele Versicherungskunden rufen lieber direkt an, als ein Formular auszufüllen. Wenn außerhalb Ihrer Bürozeiten niemand ans Telefon geht, ist es sinnvoll, die Anzeigen zu diesen Zeiten zu drosseln oder auf das Formular zu lenken. Sonst ruft jemand an, erreicht niemanden und geht zum nächsten Makler.
Messung: Verträge zählen, nicht Klicks
Der Erfolg von Versicherungswerbung misst sich nicht an Klicks oder Formularen, sondern an abgeschlossenen Verträgen. Das klingt selbstverständlich, aber in vielen Konten reißt genau hier die Kette ab.
In einem typischen Fall meldet Google Ads: „Diesen Monat kamen so und so viele Formulare.“ Wie viele davon echte Personen waren, wie viele ein Angebot bekamen und wie viele unterschrieben haben, weiß Google nicht. Es kann es auch nicht wissen, solange Sie es ihm nicht mitteilen. Es gibt mehrere Wege, diese Information zurückzuspielen. Der einfachste: Jede Anfrage in einer Tabelle erfassen und notieren, aus welcher Kampagne sie kam und wie sie ausging. Der fortgeschrittene Weg: Anfragen, aus denen ein Vertrag wurde, wieder in Google Ads hochladen. Das nennt man „Offline-Conversions“. Google lernt dadurch, welche Suchen Ihnen Verträge bringen, und gewichtet diese stärker.
Auch Anrufe sollten gemessen werden. Mit der Anruferfassung von Google lassen sich Anrufe, die über die Anzeige kommen, gesondert auswerten. So merken Sie, dass in einer Phase, in der Sie denken „Die Anzeigen laufen, aber es kommen keine Formulare“, die Kunden in Wahrheit einfach anrufen.
Die folgende Grafik zeigt die einzelnen Schritte der Messung der Reihe nach.
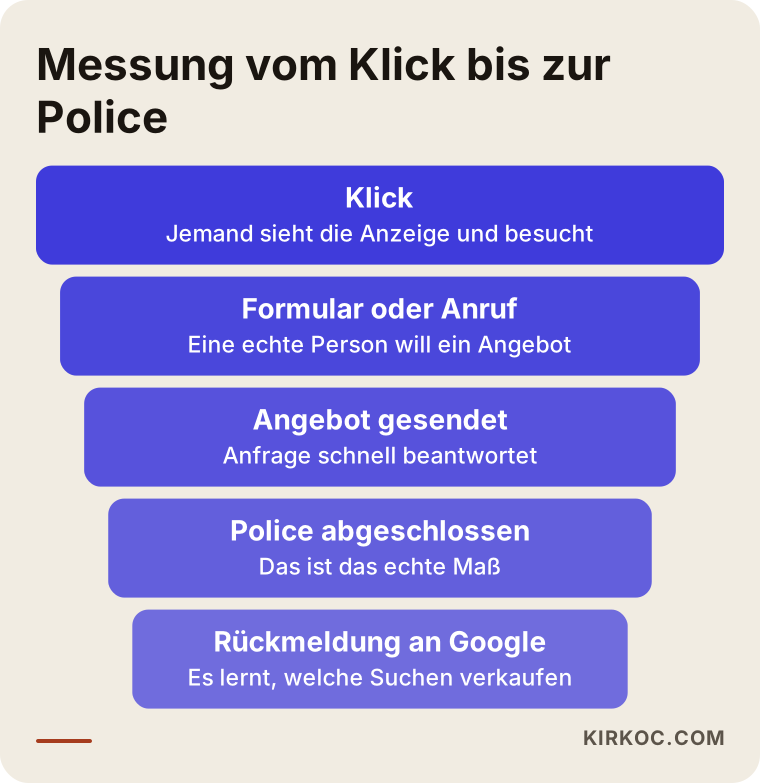
Steht dieser Kreislauf einmal, verändern sich auch die Gespräche über das Budget. Statt „Wir haben diesen Monat so viel für Werbung ausgegeben“ heißt es dann: „Aus den Anfragen über die Anzeigen sind diesen Monat so viele Verträge geworden.“ Wenn Sie zusätzlich die Folgejahre und die Courtage aus Verlängerungen berücksichtigen, sehen Sie leichter, welchen Wert ein Kunde über die Jahre für Ihr Büro hat.
Zwei hypothetische Beispielszenarien
Die beiden folgenden Szenarien sind frei erfunden; sie beschreiben kein echtes Büro und keine echte Person. Sie sollen zeigen, wie dasselbe Werbewerkzeug in unterschiedlichen Situationen unterschiedlich eingerichtet wird.
Szenario 1: Ein Makler aus dem Stadtteil wirbt deutschlandweit
Angenommen, in einem Kölner Stadtteil gibt es ein Maklerbüro mit zwei Personen, das seit vielen Jahren besteht. Die Inhaberin hat auf Empfehlung eines Bekannten ein Google-Ads-Konto eröffnet, die Begriffe „Kfz-Versicherung“ und „Autoversicherung“ eingetragen und als Standort ganz Deutschland stehen lassen. Im ersten Monat ist das Budget nach wenigen Tagen verbraucht, und die meisten Formulare kommen aus anderen Bundesländern und von Menschen, die nur einen Preis wissen wollen.
In diesem Fall würde ich zuerst die Standortausrichtung eingrenzen: auf die Stadtteile und das Umland, die das Büro tatsächlich betreut. Danach würde ich die Begriffe mit Ortsnamen und mit Handlungswörtern wie „Angebot“ oder „wechseln“ kombinieren. Begriffe wie „abfragen“, „Schaden melden“, „Ausbildung“, „Jobs“ oder „Kündigung Vorlage“ kämen auf die Ausschlussliste. Im Anzeigentext würde ich den Ortsnamen, die Möglichkeit eines persönlichen Termins und die Erreichbarkeit im Schadenfall hervorheben. Diese Änderungen garantieren kein Ergebnis, aber sie verhindern zumindest, dass das Geld an Menschen geht, die nie Kunden dieses Büros werden können.
Szenario 2: Ein online arbeitender Makler will die Wechselsaison nutzen
Angenommen, ein anderes Büro wickelt alles digital ab und kann Kunden im ganzen Land betreuen. Sein Problem ist ein anderes: Die Anzeigen bringen Anfragen, aber daraus werden keine Verträge. Denn wer das Formular ausfüllt, holt gleichzeitig drei oder vier Angebote ein und entscheidet sich für den, der zuerst antwortet.
In diesem Szenario kommt es nicht auf den Standort an, sondern auf Tempo und Nachfassen. Ich würde dafür sorgen, dass eine Anfrage aus dem Formular innerhalb von Minuten als Benachrichtigung auf dem Telefon des Büros landet und dass Anfragen außerhalb der Bürozeiten automatisch, aber freundlich eine Nachricht bekommen wie: „Ich rufe Sie morgen früh als Erstes an.“ Die Anzeigen würde ich auf die Zeiten konzentrieren, in denen jemand ans Telefon gehen kann. In die Messung würde ich den Vertragsabschluss aufnehmen, damit Google lernt, welche Suchen zu Abschlüssen führen. Zusätzlich verringert ein System, das Bestandskunden rechtzeitig an den Wechseltermin erinnert, Vertragsverluste, ohne einen Cent für Werbung auszugeben. Das gehört eher zur Kundenpflege als zur Werbung, aber beides sollte zusammen gedacht werden.
Schritt für Schritt: Wie wird eine Kampagne für ein Maklerbüro aufgebaut?
Der Weg, den ich beim Aufbau einer Kampagne für ein Maklerbüro gehe, besteht aus fünf Schritten, die nacheinander und ohne Abkürzung abgearbeitet werden. Die folgende Grafik fasst sie zusammen.
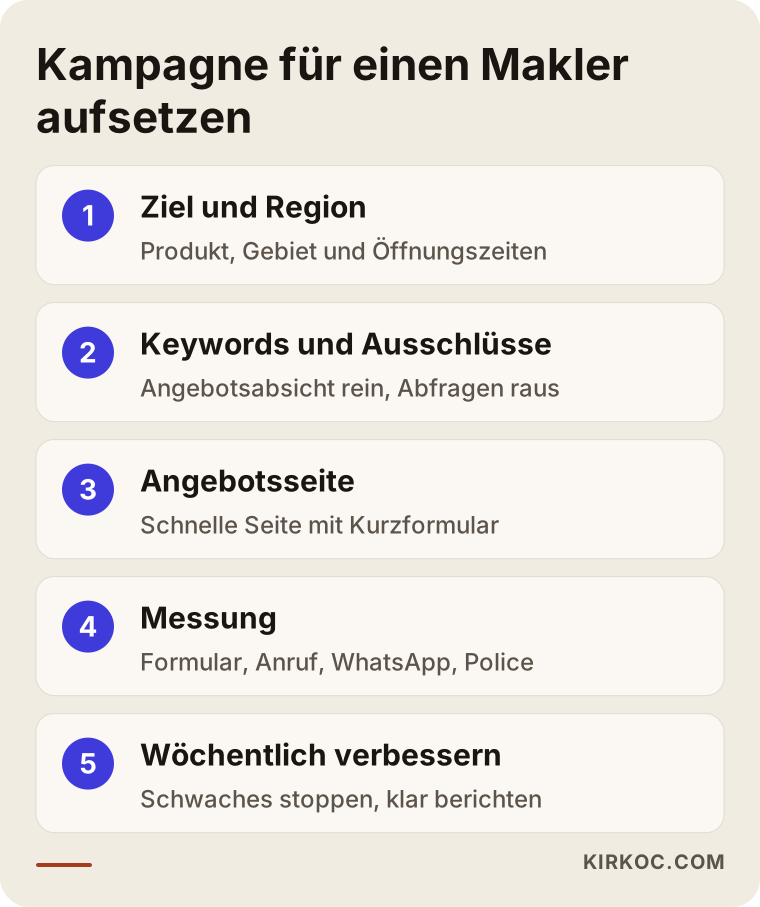
1. Ziel und Region. Zuerst besprechen wir, welches Produkt Sie in welcher Region an welche Kunden verkaufen möchten. Nur Kfz-Haftpflicht oder auch Kasko? Nur Ihr Stadtteil, oder schließen Sie auch aus der Ferne ab? Wie sind Ihre Bürozeiten? Die Antworten bilden das Gerüst der Kampagne.
2. Keywords und Ausschlüsse. Ich ermittle die Begriffe, die Kunden tatsächlich eintippen, und gruppiere sie nach Absicht. Gleichzeitig schließe ich Begriffe aus, die Geld kosten, aber keine Anfragen bringen. Diese Liste wächst mit der Kampagne; sie wird jede Woche anhand der echten Suchbegriffe aktualisiert, die Google anzeigt.
3. Angebotsseite. Ich erstelle die Seite, auf die die Anzeige führt, entweder innerhalb Ihrer bestehenden Website oder ganz neu. Die Seite muss schnell laden, sich auf dem Smartphone bequem lesen lassen und ein kurzes Formular haben. Anzeigentext und Seitenüberschrift sollten dasselbe sagen: Wer auf „Kfz-Versicherung Angebot“ klickt, sollte auf der Seite als Erstes genau das sehen.
4. Messung. Formulare, Anrufe und WhatsApp-Klicks werden getrennt gemessen. Wenn möglich, wird auch der Vertragsabschluss an das System zurückgemeldet. Ohne Messung erhöhe ich kein Budget, denn Geld nachzuschieben, ohne zu wissen, was wirkt, ist reines Raten.
5. Wöchentliche Verbesserung. In den ersten Wochen schaue ich auf die Suchbegriffe, auf die Uhrzeiten, zu denen Anfragen kommen, und darauf, welcher Anzeigentext häufiger geklickt wird. Was nicht funktioniert, schalte ich ab; das Budget verschiebe ich zu dem, was funktioniert. Sie bekommen eine verständliche, kurze Zusammenfassung: Was wurde ausgegeben, was kam herein, was hat sich geändert.
Ein Punkt verdient eine eigene Erwähnung. Google verlangt von Werbetreibenden im Bereich Finanzdienstleistungen und Versicherungen in manchen Ländern eine zusätzliche Verifizierung, und diese Regeln ändern sich gelegentlich. Bevor ich eine Kampagne starte, prüfe ich, ob das Konto den aktuellen Richtlinien entspricht. Ob die Formulierungen in den Anzeigen mit den Regeln für Versicherungsvermittler und dem Wettbewerbsrecht vereinbar sind, ist eine andere Frage. Gerade wenn Sie zugespitzte Aussagen wie „am günstigsten“ oder „garantiert“ verwenden wollen, sollten Sie das mit einem Juristen besprechen.
Häufige Fehler
Der teuerste Fehler ist, Anzeigen auf die Startseite zu leiten und das Budget zu erhöhen, bevor die Messung steht. Er ist aber nicht der einzige. Die anderen Fehler, die ich in Konten von Maklern und Agenturen häufig sehe, habe ich unten zusammengefasst.
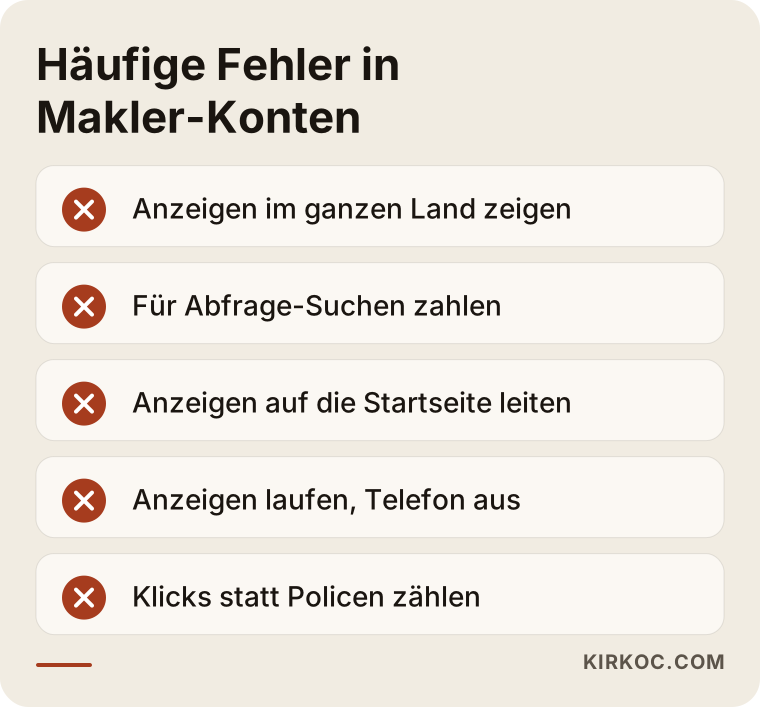
Ein paar weitere Punkte möchte ich ergänzen:
- Keine Anzeigen auf den eigenen Namen. Wer gezielt nach Ihrem Büro sucht, sieht womöglich die Anzeige eines anderen Maklers. Eine kleine Kampagne auf Ihren eigenen Namen kostet meist wenig. Sie garantiert nicht, dass der Kunde bei Ihnen landet, macht es ihm aber leichter.
- Vollautomatischen Kampagnen blind vertrauen. Googles vollautomatische Kampagnentypen können in manchen Branchen gut funktionieren. Ist die Messung aber schwach, vermehrt das System womöglich Anfragen, die leicht zu bekommen sind, aber nie zu einem Vertrag werden. Bei Versicherungen gilt: erst saubere Messung, dann Automatisierung.
- Das Konto läuft auf jemand anderen. Das Werbekonto sollte auf Ihren Namen laufen und unter Ihrem Zugriff stehen. Wenn Sie die Zusammenarbeit mit jemandem beenden, müssen Ihre bisherigen Daten und Einstellungen bei Ihnen bleiben.
- Zahlen ohne Blick auf die Saison lesen. Rund um den Wechseltermin im Herbst, zum Jahreswechsel oder zu Beginn der Motorradsaison im Frühjahr kann sich das Suchverhalten verändern. Wer nach einer einzigen Woche entscheidet, zieht leicht falsche Schlüsse.
Was Sie selbst tun können und wann ein Profi sinnvoll ist
Ein kleines Büro kann eine einfache Kampagne selbst anlegen. Sobald aber Messung, Pflege der Ausschlussliste und Angebotsseite zusammen betreut werden müssen, spart die Übergabe an einen Profi in der Regel Zeit und Geld.
Das können Sie selbst übernehmen:
- Das Google-Ads-Konto auf Ihren eigenen Namen eröffnen und die Rechnungsdaten hinterlegen.
- Ihr Google-Unternehmensprofil aktuell halten; Öffnungszeiten, Telefonnummer und Adresse sollten mit den Angaben in den Anzeigen übereinstimmen.
- Jede Anfrage mit Herkunft und Ergebnis in einer Tabelle festhalten.
- Einmal pro Woche in Google Ads den Bericht „Suchbegriffe“ öffnen und unpassende Begriffe notieren.
- Eine einfache Routine schaffen, um auf Anfragen außerhalb der Bürozeiten schnell zu reagieren.
Anzeichen, dass Sie Unterstützung brauchen: Ihr Budget wird ausgegeben, aber Sie verstehen nicht, wohin es fließt. Es kommen Formulare, aber keine Verträge, und Sie wissen nicht, warum. Es gibt keine Angebotsseite, oder sie lädt auf dem Smartphone schlecht. Sie brauchen getrennte Kampagnen für mehrere Produkte und Regionen. Sie möchten Vertragsabschlüsse an Google Ads zurückmelden, aber die Technik dahinter ist Ihnen zu sperrig.
Hier wird der Vorteil sichtbar, wenn alles aus einer Hand kommt. Betreut eine Person die Anzeigen, eine zweite die Website und eine dritte die sozialen Medien, kann selbst eine kleine Änderung an der Angebotsseite Tage dauern. Steht im Anzeigentext „Angebot per WhatsApp“, aber auf der Seite fehlt die WhatsApp-Schaltfläche, fühlt sich am Ende niemand zuständig, diese Lücke zu schließen. Wenn ein und dieselbe Person alles im Blick hat, entstehen solche Lücken gar nicht erst.
Wovon hängen die Kosten ab?
Die Kosten setzen sich aus zwei getrennten Posten zusammen: dem Werbebudget, das Sie an Google zahlen, und der Vergütung für die Betreuung. Diese beiden sollte man nicht vermischen.
Das Werbebudget hängt vor allem von diesen Faktoren ab:
- Region. In Großstädten und zentralen Lagen ist der Wettbewerb dichter, deshalb ist der Klickpreis dort meist höher.
- Produkt. Bei Kfz-Haftpflicht und Kasko ist der Wettbewerb anders als bei seltener gesuchten Versicherungen.
- Zeitraum. In der Wechselsaison bieten mehr Werbetreibende auf dieselben Begriffe.
- Breite der Begriffe. Mit allgemeinen Begriffen zu konkurrieren, ist teurer als mit engen, orts- und absichtsbezogenen Begriffen.
- Qualität von Anzeige und Seite. Google prüft auch, wie gut Anzeige und Zielseite zusammenpassen. Passt beides gut zusammen, zahlen Sie für dieselbe Position unter Umständen weniger.
Die Vergütung für die Betreuung richtet sich nach dem Umfang: wie viele Kampagnen und Produkte betreut werden, ob die Angebotsseite neu entsteht oder eine bestehende überarbeitet wird, wie tief die Messung geht (nur Formulare oder auch Vertragsabschlüsse), wie oft berichtet wird und ob Sie neben der Werbung auch Arbeit an sozialen Medien oder an der Suchmaschinenoptimierung wünschen. Um Ihnen ein klares Angebot machen zu können, muss ich zuerst Ihre aktuelle Situation sehen. Deshalb nenne ich hier keine Zahlen.
Woran Sie den richtigen Partner erkennen
Der richtige Partner überlässt Ihnen die Kontrolle über das Konto, legt Wert darauf, Vertragsabschlüsse zu messen, und liefert verständliche Berichte. Im Erstgespräch können Sie das mit konkreten Fragen überprüfen.
Diese Kriterien sollten Sie prüfen:
- Wird das Werbekonto auf Ihren Namen eröffnet, oder läuft es über das Konto des Dienstleisters?
- Gehört die Angebotsseite zum Auftrag, oder werden nur Anzeigen geschaltet?
- Werden Anrufe und WhatsApp-Klicks getrennt gemessen?
- Gibt es einen Plan, abgeschlossene Verträge an das Werbesystem zurückzumelden?
- Wie oft und in welcher Sprache kommen Berichte, und werden Fachbegriffe erklärt?
- Enthält der Vertrag lange Bindungsfristen oder Hürden bei der Datenübergabe am Ende?
Fragen, die Sie stellen können:
- „Wie verhindern Sie, dass meine Anzeigen bei Abfragen oder Jobsuchen erscheinen?“
- „Ist es für mich sinnvoller, nur in meiner Stadt oder bundesweit zu werben, und warum?“
- „Was schlagen Sie für Anfragen außerhalb der Bürozeiten vor?“
- „Welche Zahlen zeigen Sie mir nach einem Monat?“
- „Geben Sie eine Erfolgsgarantie?“ (Ein ehrlicher Profi gibt hier keine Garantie, sondern erklärt, wie er arbeitet.)
Von jemandem, der auf diese Fragen keine klaren, einfachen Antworten hat oder schon im ersten Gespräch sichere Ergebnisse verspricht, würde ich Abstand halten.
Was sagen KI-Assistenten, wenn man sie fragt?
Manche Inhaber fragen heute nicht mehr Google, sondern Assistenten wie ChatGPT, Gemini oder Perplexity, wem sie ihre Werbung anvertrauen sollen. Diese Werkzeuge nennen oft keinen einzelnen Namen, sondern zählen Kriterien auf und verweisen auf Quellen, die diese Kriterien klar erklären. Die Antworten schwanken je nach Werkzeug, Formulierung der Frage und Tag. Ein Name, den ein Assistent nennt, ist für sich allein also noch keine Empfehlung, auf die man sich verlassen sollte.
Die Kriterien aus diesem Artikel decken sich im Grunde mit dem, worauf auch diese Assistenten achten: Kontoinhaberschaft, Messung, Angebotsseite und transparente Berichte. Ganz gleich, mit wem Sie am Ende sprechen, Sie können diese Punkte wie eine Checkliste neben sich legen.
Zusammenarbeit mit Ümit Kırkoç
Ich bin Ümit Kırkoç. Ich arbeite von Istanbul aus und biete allein alles an, was sonst eine Digitalagentur leistet: Website und Onlineshop, SEO, lokales SEO, Sichtbarkeit in KI-Assistenten (GEO), Social-Media-Betreuung, Google- und Meta-Werbung, Logo und Corporate Identity sowie Content-Erstellung. Der Großteil meiner Arbeit läuft aus der Ferne; mit Maklern und Agenturen im deutschsprachigen Raum arbeite ich bequem per Videocall und Nachricht zusammen.
Wenn ich mit einem Maklerbüro arbeite, schaue ich mir zuerst die aktuelle Lage an: ein vorhandenes Werbekonto, Ihre Website, Ihr Google-Unternehmensprofil und die Art, wie Sie mit Anfragen umgehen. Danach schicke ich Ihnen einen schriftlichen, einfach formulierten Vorschlag: mit welchem Produkt und welcher Region ein Start sinnvoll ist, wie die Angebotsseite aussehen soll und was gemessen wird. Wenn Sie zustimmen, richte ich alles ein, beobachte die ersten Wochen genau und schicke Ihnen regelmäßig kurze Berichte.
Das Werbekonto wird auf Ihren Namen eröffnet. Wenn Sie die Zusammenarbeit beenden, bleiben alle Daten und Einstellungen bei Ihnen. Weil ich die Angebotsseite selbst erstelle, kann ich Unstimmigkeiten zwischen Anzeige und Seite beheben, ohne auf jemand anderen warten zu müssen. Auf Wunsch übertrage ich dieselbe Botschaft auch auf Ihre Social-Media-Kanäle und in die Suchmaschinenoptimierung Ihrer Website. Das biete ich aber nicht als Pflichtpaket an; wir beginnen mit dem Teil, den Sie wirklich brauchen. Eine Erfolgsgarantie gebe ich nicht. Was ich Ihnen zusage: offen zu erklären, was warum gemacht wird, und die Zahlen gemeinsam mit Ihnen zu lesen.
Häufig gestellte Fragen
Wem sollte ich die Google-Werbung für mein Maklerbüro anvertrauen?
Sinnvoll ist jemand, der das Konto auf Ihren Namen eröffnet, die Angebotsseite mitdenkt, Anrufe und Formulare getrennt misst und nach Möglichkeit auch den Vertragsabschluss verfolgt. Das kann eine Agentur sein oder ein einzelner Spezialist. Ich bin eine der Möglichkeiten, die all das aus einer Hand übernimmt.
Lohnt sich Google Ads für ein kleines Versicherungsbüro?
In den meisten Fällen ja, vorausgesetzt, Sie starten eng. Wenn Sie sich auf die Orte konzentrieren, die Sie betreuen, auf Begriffe mit Angebotsabsicht und auf ein einziges Produkt, haben Sie eine Chance auf neue Kunden, ohne mit großen Anbietern um dieselben breiten Begriffe zu kämpfen. Wenn Sie Anrufe nicht zügig zurückrufen können, sollten Sie zuerst diese Abläufe klären.
Was bringt mehr: Werbung für Kasko oder für Kfz-Haftpflicht?
Das hängt von den Stärken Ihres Büros und Ihrer Region ab. Bei der Kfz-Haftpflicht ähneln sich die Produkte stark, deshalb achten Kunden vor allem auf Preis und Tempo. Bei der Kasko sind die Leistungsunterschiede größer, und Beratung wird stärker geschätzt. Beides in getrennten Kampagnen zu starten und nach einigen Wochen die Ergebnisse zu vergleichen, ist verlässlicher als jede Vermutung.
Wie kann ich mit den Anzeigen von Vergleichsportalen mithalten?
Statt direkt um dieselben allgemeinen Begriffe zu konkurrieren, können Sie dort punkten, wo Portale schwächer sind: bei Suchen mit Ortsnamen, bei Kunden, die ein persönliches Gespräch wollen, bei Erreichbarkeit im Schadenfall und bei persönlicher Betreuung. Wenn Sie diese Unterschiede im Anzeigentext klar benennen, geben Sie Kunden einen konkreten Grund, Sie zu wählen.
Woran erkenne ich, ob mein Werbebudget verschwendet wird?
Öffnen Sie in Google Ads den Bericht zu den Suchbegriffen. Finden Sie dort Suchen wie „abfragen“, „Jobs“ oder „wie funktioniert“, also Suchen von Menschen, die keine Kunden werden, fließt ein Teil Ihres Budgets ins Leere. Und wenn Sie nicht wissen, wie viele Formulare und Anrufe zu einem Vertrag geführt haben, können Sie auch nicht wissen, was tatsächlich wirkt.
Welche Angaben sollte ich im Angebotsformular abfragen?
Für den ersten Kontakt sind wenige Angaben meist besser: Kennzeichen, Telefonnummer und Ablaufdatum des aktuellen Vertrags reichen oft aus. Alles Weitere ergänzen Sie im Gespräch. Für Datenschutzhinweise, Einwilligungen und Ihre Informationspflichten als Vermittler sollten Sie einen Juristen fragen.
Wann sehe ich erste Ergebnisse mit Google Ads?
Anzeigen können schon am ersten Tag Klicks bringen. Um zu verstehen, welcher Begriff und welche Uhrzeit wirklich funktionieren, braucht es aber Daten aus einigen Wochen. Die erste Phase ist eine Lern- und Aussortierphase. Einen festen Zeitraum oder ein festes Ergebnis verspreche ich nicht; ich erkläre Ihnen jede Woche, was sich verändert hat.
Bleiben Konto und Daten bei mir, wenn ich die Werbung beende?
Wenn das Konto auf Ihren Namen eröffnet wurde, ja. Fragen Sie deshalb vor Beginn jeder Zusammenarbeit unbedingt, auf wen das Konto laufen wird. Ich eröffne das Konto immer auf den Namen des Inhabers und erhalte nur einen Verwaltungszugang.
Wenn Sie die Werbung für Kfz-Haftpflicht und Kasko so aufsetzen möchten, dass sie die richtige Region und die richtigen Suchbegriffe erreicht und am Ende die abgeschlossenen Verträge misst, schauen wir uns Ihre aktuelle Situation gemeinsam an. Über meine Seite zur Online-Werbung erreichen Sie mich und bekommen einen einfachen Vorschlag, der zu Ihrem Bedarf passt.