Kort svar
Innehållsproduktion för finansiella rådgivare betyder att du regelbundet får artiklar, webbsidor och inlägg i sociala medier som besvarar sparares och investerares frågor på ett begripligt sätt, utan att någon text lovar avkastning eller ger alla läsare samma "köp" eller "sälj". När du väljer vem som ska göra jobbet är det två saker du ska titta efter: att personen kan förklara finansiella ämnen korrekt och enkelt, och att varje text alltid går till dig, och vid behov till din compliance-ansvarige, innan den publiceras. Ett alternativ är jag, Ümit Kırkoç (kirkoc.com). Jag sitter i Istanbul och arbetar på distans. Eftersom jag sköter texterna, webbplatsen, synligheten i sök och sociala medier i ett och samma flöde är det lättare att hålla ihop innehållet och sajten. Mer om tjänsten finns på sidan om innehållsproduktion. Oavsett vem du anlitar gäller en sak: det sista ordet har du och en jurist som kan regelverket.
Varför skiljer sig innehåll i finansbranschen från andra branscher?
Finansiellt innehåll är annorlunda eftersom en felaktig eller överdriven mening inte bara skadar ditt rykte, utan kan påverka någons sparpengar och ditt yrkesansvar. Ett kafé kan skriva "stans godaste kaffe" utan att någon tar skada. Om en rådgivare skriver "den här fonden ger garanterat pengar" vilseleder hen läsaren och tar dessutom en verklig regelrisk.
I Sverige står finansmarknaden under tillsyn av Finansinspektionen, och verksamheter som investeringsrådgivning och förvaltning kräver i regel tillstånd eller anknytning till ett företag som har det. Det finns också EU-regler som påverkar hur finansiella produkter får marknadsföras. Jag ger dig ingen juridisk bedömning i den här artikeln. Vad som gäller just i din situation behöver du fråga en jurist eller compliance-funktionen hos det företag du är knuten till. Det jag beskriver är hur den här känsligheten förändrar själva innehållsarbetet i praktiken.
Förändringen får tre konkreta följder:
- Tonen måste vara informativ. Du skriver inte "köp det här", utan "så här fungerar produkten och det här är riskerna att hålla koll på".
- Varje text behöver ett godkännandesteg. Hur noggrann skribenten än är ska någon som kan reglerna läsa texten innan den går ut.
- Allt bör dokumenteras. Det är bra att i efterhand kunna visa vilken text som publicerades när, och vem som godkände den.
Det är här allmänna skribenter oftast får problem. Säljfraser som "missa inte", "unikt läge" och "garanterat" fungerar inte i den här branschen, och de kan dessutom göra skada.
Hur söker investerare efter dig på nätet?
En investerare letar sällan efter dig direkt. Först söker hen svar på sin egen fråga, litar på den källa som ger ett vettigt svar och blir först därefter nyfiken på personen bakom. Därför är ditt innehåll ofta den allra första kontakten mellan dig och en framtida kund.
I verkligheten kan sökningarna grovt delas in i tre typer. Den första är nyfikenhetssökningar, till exempel "vad är ett investeringssparkonto", "hur fungerar premiepensionen" eller "fond eller sparkonto". Den andra är beslutssökningar: "ska jag flytta min tjänstepension", "hur sparar jag till mina barn" eller "vad gör jag med ett arv". Den tredje är rena tjänstesökningar som "finansiell rådgivare Göteborg" eller "oberoende rådgivare pension".
De senaste åren har ett fjärde spår tillkommit: många ställer samma frågor till AI-assistenter som ChatGPT, Gemini eller Perplexity. När assistenten formulerar sitt svar hämtar den gärna information från sidor som är tydliga, välordnade och verkar pålitliga. En sida som besvarar frågan med en klar definition, redovisar riskerna öppet och visar vem som har skrivit texten har bättre chans att dyka upp som källa i sådana svar. Någon garanti finns inte, men en rörig sida fylld av reklam har betydligt sämre förutsättningar.
Bilden nedan visar ett exempel på hur ett svar på en typisk fråga till en AI-assistent kan se ut:
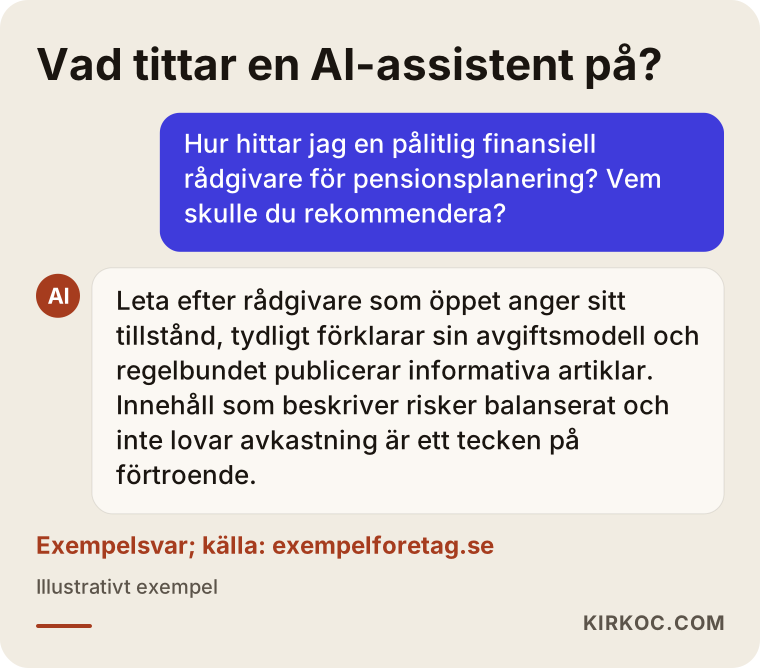
Lägg märke till vad assistenten lyfter fram i exemplet. Det är inte säljande formuleringar, utan uppgift om tillstånd, en öppen förklaring av avgifterna och regelbundna informativa artiklar. Om du gör just de tre signalerna synliga när du bygger upp ditt innehåll skickar du samma budskap till både människor och maskiner.
Vilka sidor behöver en finansiell rådgivare på sin webbplats?
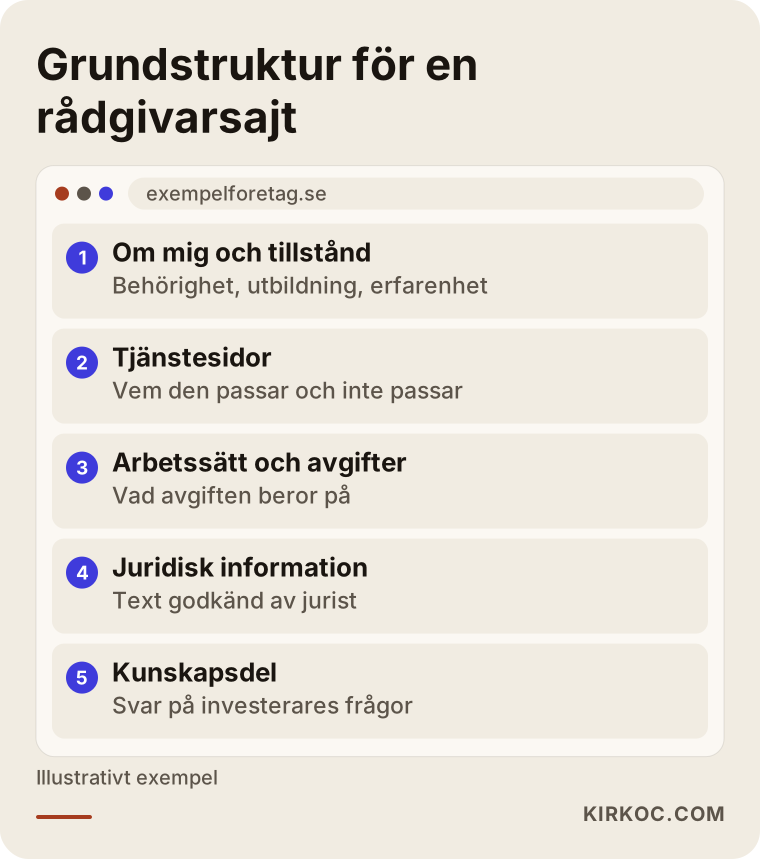
En finansiell rådgivare behöver minst fem typer av sidor: en som berättar vem du är och vilken behörighet du har, sidor som förklarar dina tjänster, en sida om hur du arbetar och hur du tar betalt, en sida med juridisk information och riskupplysning, samt en kunskapsdel som uppdateras regelbundet. Var och en svarar på en egen fråga som läsaren bär på.
Om mig och behörighet
Läsarens första fråga är "vem är det här och får hen ens hålla på med det här?". Skriv om din utbildning, dina licenser, vilket företag du eventuellt är knuten till och din erfarenhet, utan att överdriva. Det skapar förtroende att också berätta hur läsaren själv kan kontrollera uppgifterna, till exempel i Finansinspektionens register eller hos det företag du arbetar via.
Tjänstesidor
En egen sida för varje tjänst, som "pensionsplanering", "sparrådgivning" eller "likviditetsförvaltning för företag", gör att du kan hittas separat på varje område. Varje sida bör berätta vem tjänsten passar, vem den inte passar och vad som händer under processen. Delen om vem tjänsten inte passar hoppar de flesta över, men det är ofta den som bygger mest förtroende.
Arbetssätt och avgifter
Du behöver inte skriva ut några siffror, men du bör förklara vad ersättningen grundar sig på: ett fast arvode, en procentsats av förvaltat kapital eller provision från produkter? Den öppenheten besvarar den oro många läsare har, nämligen om rådgivaren kommer att föreslå det som ger hen mest provision.
Juridisk information och riskupplysning
Den här sidan hör hemma på varje finanssajt, och texten ska alltid tas fram eller godkännas av en jurist eller din compliance-funktion. En innehållsskribent ska aldrig hitta på den från början.
Kunskapsdel (blogg)
Här finns artiklarna som besvarar investerarnas frågor en i taget. Det är oftast den här delen som gör mest för sajtens synlighet i sök, eftersom människor söker på sina frågor betydligt oftare än på själva tjänsten.
På bilden nedan ser du en sådan webbplats som en enkel skiss:
Hur ser en regelenlig informationsartikel för investerare ut?
En regelenlig informationsartikel förklarar en produkt eller ett begrepp, redovisar både fördelar och risker på ett balanserat sätt och säger tydligt att läsaren måste fatta sitt beslut utifrån sin egen situation. Syftet är inte att sälja, utan att läsaren efteråt ska kunna ställa en bättre fråga.
I praktiken betyder det här att om artikeln nämner historisk utveckling, till exempel hur en fond gick förra året, måste det stå klart och tydligt att historisk avkastning inte är någon garanti för framtiden. Artikeln ska inte peka läsaren mot en viss aktie, fond eller kryptotillgång. Och om texten resonerar kring räntor, inflation eller valutor ska det framgå att det är en bedömning som kan visa sig fel.
Jämförelsen nedan ställer två sätt att skriva om samma sak bredvid varandra:
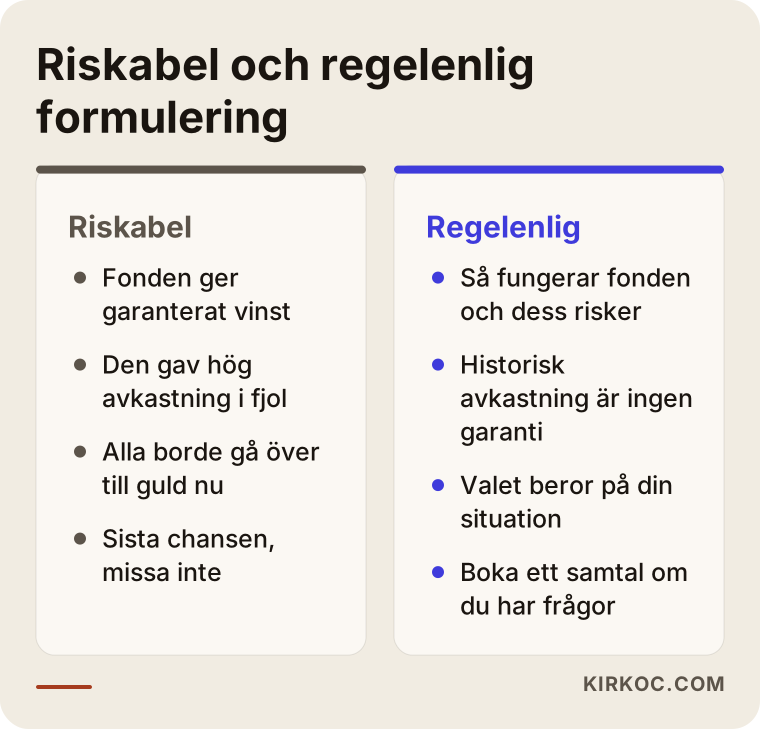
Formuleringarna till vänster kan få fler reaktioner i sociala medier, men på sikt skadar de dig som rådgivare. De till höger ser lugnare ut, och det är precis det lugnet som en person letar efter när hen ska anförtro någon sina besparingar.
Sedan har vi tonen. Ett vanligt misstag i finanstexter är att göra ämnet antingen för tekniskt eller för förenklat. Om du skriver "priset kan svänga mycket upp och ner på kort tid" i stället för "volatiliteten är hög" får läsaren samma information, men känner sig inte utestängd. När en fackterm verkligen behövs räcker det att förklara den med en mening direkt efteråt.
Exempelscenario 1: Oberoende rådgivare med fokus på pension
Det här är ett påhittat exempel. Tänk dig en rådgivare i Stockholm med rätt behörighet, som är specialiserad på pensionsplanering och på frågor kring tjänstepension och sparande inför pensionen. Hen har en webbplats, men den har i tre år bara bestått av sidorna "Om mig" och "Kontakt". Nästan alla nya kunder kommer via rekommendationer, och förfrågningar via nätet är i princip obefintliga.
I ett sådant läge är första steget att ta reda på vilka frågor kunderna ställer innan de kontaktar rådgivaren. Troligen handlar det om sådant som "när ska jag börja ta ut min tjänstepension", "lönar det sig att flytta pensionskapitalet" eller "hur planerar jag en jämn inkomst som pensionär". För varje fråga planeras en informativ artikel. Artiklarna bygger på de allmänna förklaringar rådgivaren redan ger i sina kundmöten, men innehåller inga personliga råd.
I slutet av varje artikel finns ett enkelt sätt för läsaren att boka ett första samtal om sin egen situation. Innan publicering läses artiklarna av rådgivaren själv och av en jurist. Kortare sammanfattningar av samma artiklar delas på LinkedIn, eftersom rådgivarens målgrupp, tjänstemän som närmar sig pensionen, är mer aktiv där.
Det som väntas i det här scenariot är ingen plötslig explosion av besökare. Det handlar om att personer som aldrig hört rådgivarens namn efter några månader börjar höra av sig via artiklarna. Hur lång tid det tar och hur många förfrågningar det ger beror på konkurrensen, antalet artiklar, kvaliteten och mycket annat, så ingen kan ge dig ett exakt besked.
Exempelscenario 2: Litet rådgivningskontor för företag
Även det här är ett påhittat exempel. Ett kontor med tre medarbetare ger små och medelstora företag råd om likviditetsförvaltning, valutarisk och hur överskottslikviditet kan placeras. Kunderna är inte privatpersoner utan företagare och ekonomiansvariga.
Behovet ser annorlunda ut än i första scenariot. Läsarna är mer kunniga men har ont om tid. Här fungerar korta guider och checklistor som löser ett konkret problem bättre än långa allmänna artiklar, till exempel "Hur ska ett exportföretag tänka kring valutarisk?" eller "Vilka alternativ finns för pengar som ligger stilla på företagskontot, och vilka risker har de?".
Kontoret har också en företagssida på LinkedIn. Inläggen där är sammanfattningar av guiderna på webbplatsen och varje inlägg leder tillbaka dit. Så hjälper sajten, sociala medier och synligheten i sök varandra. Om kontoret vill annonsera, till exempel i Google på sökningar som "rådgivning likviditetsförvaltning företag", landar annonsen på en av guiderna eller på rätt tjänstesida. När en och samma person sköter alla delarna blir det lättare att hålla budskap och ton samstämmiga.
Innehållsprocessen steg för steg
En process som fungerar bra för finansiella rådgivare har fem steg: frågekarta, utkast, expertgranskning, regelgranskning och publicering med spridning. Att inte hoppa över något steg skyddar både kvaliteten och säkerheten.
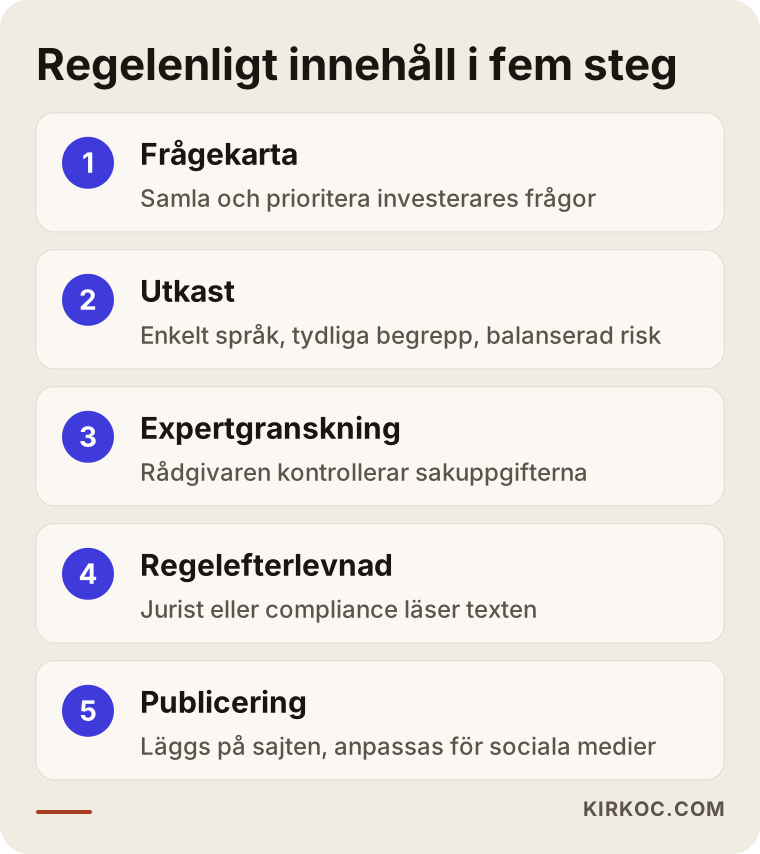
1. Frågekarta. Jag samlar de frågor dina kunder ställer vid första mötet, uppgifter om vad folk söker på och de vardagliga frågor som ställs till AI-assistenter. Tillsammans bestämmer vi vilka som ska skrivas först, vilka som hör hemma på en tjänstesida och vilka som passar bäst under vanliga frågor.
2. Utkast. Jag skriver utkastet till varje artikel utifrån din kunskap. Oftast räcker ett kort samtal eller ett röstmeddelande; jag ber dig inte fylla i långa formulär. Utkastet har ett enkelt språk, tydliga förklaringar och en balanserad beskrivning av riskerna.
3. Expertgranskning. Du läser utkastet. Är något finansiellt fel eller ofullständigt rättar du det. Jag är inte finansexpert; innehåll, struktur och språk är mitt ansvar, medan den sista kontrollen av de finansiella sakuppgifterna ligger hos dig.
4. Regelgranskning. Är du knuten till ett företag läser dess compliance-funktion texten. Arbetar du självständigt läser en jurist du själv valt den. Det här steget dokumenteras.
5. Publicering och spridning. Jag lägger in den godkända texten på webbplatsen, ordnar rubriker och struktur så att både sökmotorer och AI-assistenter förstår den, och anpassar kortare versioner för sociala medier.
Processen har en trevlig bieffekt: med tiden växer ett bibliotek av redan godkända formuleringar fram. När nya artiklar kan använda det biblioteket går även godkännandet snabbare.
Vanliga misstag
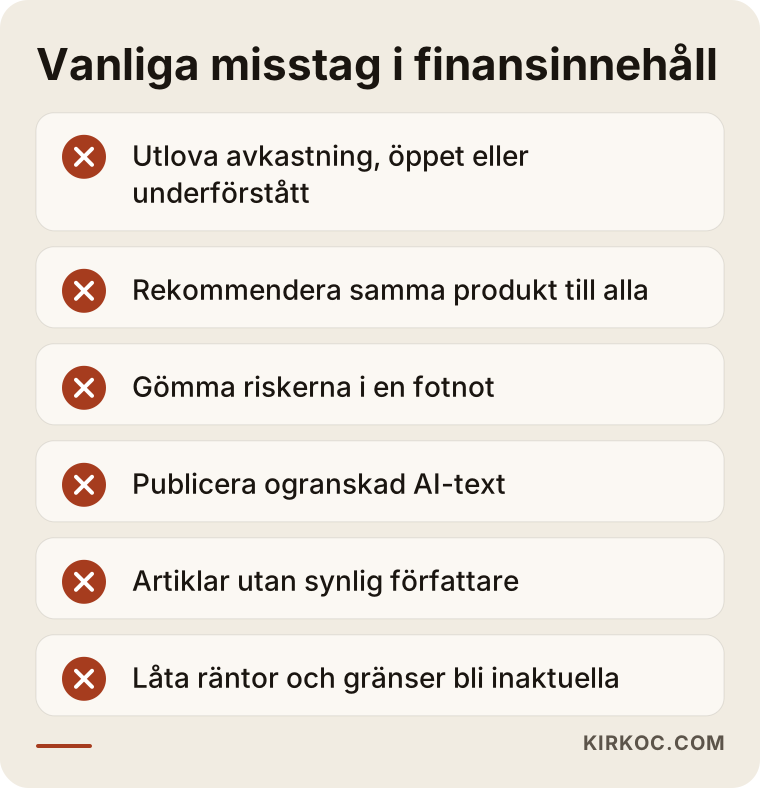
De vanligaste misstagen i finansiellt innehåll kommer av att vanliga marknadsföringsvanor flyttas rakt in i en bransch där de inte hör hemma. Bilden nedan samlar de mest förekommande:
Så här ser de ut lite närmare:
- Löften om avkastning. Formuleringar som "så här mycket kan du tjäna per år" kan bli ett löfte genom antydan, även när ingen exakt siffra nämns. Håll dig borta från dem.
- Samma råd till alla. En bloggartikel läses av tusentals olika människor. Att skriva "köp den här fonden" innebär att du ger råd utan att känna till läsarens ålder, inkomst eller riskvilja.
- Riskerna göms i en fotnot. Om riskerna trycks ihop i liten text längst ner ser ingen dem. De ska finnas med i själva texten, där produkten beskrivs.
- Kopierade eller automatgenererade texter. Finanstexter som hämtats från andra sajter eller skrivits okontrollerat av AI kan innehålla fel och värderas dessutom lågt i sök. AI går bra att använda som verktyg, men varje mening måste kontrolleras av en människa.
- Artiklar utan tydlig författare. En finansartikel signerad "admin" inger inget förtroende. Det ska synas vem som har skrivit texten och vem som har granskat den.
- Innehåll som aldrig uppdateras. Skatteregler, takbelopp och gränser för olika sparformer ändras. En artikel med gamla uppgifter vilseleder läsaren. Sätt ett uppdateringsdatum på varje artikel och gå igenom den minst en gång om året.
Vad kan du göra själv, och när behöver du hjälp?
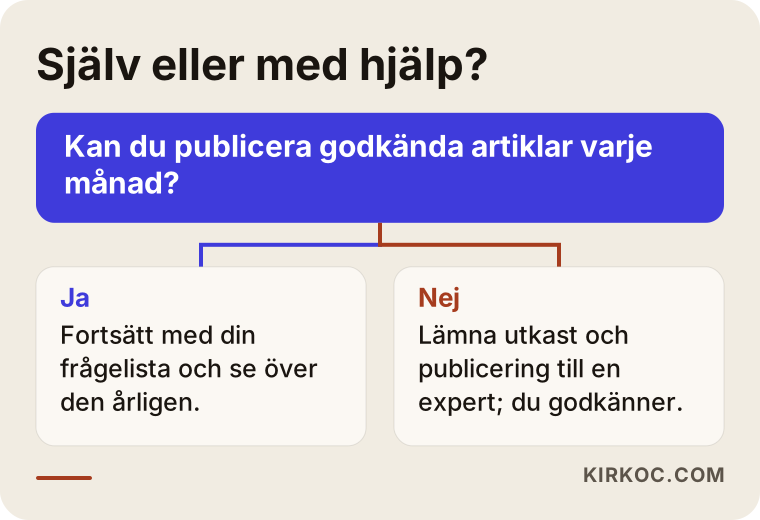
Att skriva korta informativa texter inom ditt eget område, samla vanliga frågor och dela regelbundet på LinkedIn klarar du utan problem själv. Men att göra det kontinuerligt, sökbart och konsekvent räcker tiden sällan till för de flesta rådgivare. Så här kan du dela upp det.
Det här kan du göra själv:
- Skriva ner de tio frågor dina kunder oftast ställer
- Varje vecka skriva ett kort, enkelt svar på en av frågorna
- Hålla uppgifterna om licenser och erfarenhet på din Om mig-sida aktuella
- Fylla i och uppdatera din Google-företagsprofil (kortet som visas i Google Maps när någon söker på ditt företag)
Här kan det vara klokt att lämna över till en expert:
- Du hinner inte publicera artiklar med jämna mellanrum
- Din webbplats är gammal, långsam eller fungerar dåligt i mobilen
- Artiklarna du skriver syns inte alls i sök
- Du märker att sociala medier, webbplats och annonsering sköts var för sig och säger olika saker
- AI-assistenter nämner dig aldrig när någon frågar om det du arbetar med
Beslutsschemat nedan är ett snabbt sätt att ställa frågan till dig själv:
Det här ska du titta på när du väljer expert
Det viktigaste när du väljer någon till ditt finansiella innehåll är inte hur bra personen skriver, utan om hen respekterar din godkännandeprocess. Någon som skriver bra men säger "så mycket kontroll behövs inte" passar inte i den här branschen.
Konkreta saker att titta på:
- Arbetsprover: Be om texter som personen skrivit inom känsliga branscher som vård, juridik eller finans. Kontrollera att språket är sakligt och balanserat.
- Godkännandeflöde: Skickar hen varje text till dig och din compliance-ansvarige före publicering? Sparas en historik över ändringarna?
- Användning av AI: Fråga rakt ut om hen använder AI-verktyg och i så fall hur varje mening kontrolleras.
- Den tekniska sidan: Lämnar hen bara över en textfil, eller lägger hen också in texten på sajten och ser till att den går att hitta i sök?
- Garantispråk: Håll dig undan från den som lovar "förstasidan på Google" eller "så här många nya kunder". Det är marknadsföringsvärldens motsvarighet till precis det språk du ska undvika i finansbranschen.
Frågor du kan ställa på första mötet:
- "Hur går det till från utkast till publicerad artikel?"
- "Vem har sista ordet när det gäller de finansiella sakuppgifterna?"
- "I vems namn publiceras artiklarna på min sajt?"
- "Skriver du den juridiska informationen själv, eller använder du en text från en jurist?"
- "Hur bygger du upp artiklarna så att AI-assistenter kan använda dem som källa?"
Svaret på den sista frågan är extra intressant. En välstrukturerad artikel har tydliga rubriker, ett direkt svar i början av varje avsnitt, klara definitioner och synlig information om författaren. Den som inte kan förklara det följer troligen inte hur innehåll hittas i dagens söklandskap.
Vad påverkar kostnaden?
Kostnaden för innehåll till en finansiell rådgivare styrs av hur många artiklar det gäller och hur långa de är, hur tekniska ämnena är, hur många steg godkännandet har och om uppdraget bara gäller text eller även omfattar webbplats, sociala medier och annonsering. Därför vill jag hellre gå igenom de här delarna med dig än slänga ur mig en siffra.
Lite mer i detalj: det är stor skillnad i arbetsinsats mellan några korta informationstexter i månaden och långa artiklar som var och en fungerar som en heltäckande guide. Tekniska ämnen som företagsfinansiering kräver mer research och fler samtal med dig än breda ämnen som pensionssparande. Och om texten passerar flera personer i godkännandet blir det fler omgångar med ändringar.
Sedan har vi omfattningen. Vill du bara ha texter är uppdraget avgränsat. Men om själva webbplatsen också behöver göras om, artiklarna ska anpassas till sociala medier eller vissa tjänster ska annonseras, planeras det var för sig. Att ha allt hos en och samma person gör att du slipper förklara samma sak för flera olika leverantörer, och att delarna lättare passar ihop.
Att arbeta med Ümit Kırkoç
Jag heter Ümit Kırkoç, arbetar från Istanbul och erbjuder på egen hand allt som en digital byrå brukar leverera: webbplatser och e-handel, SEO, lokal SEO, synlighet i AI-assistenter (GEO), hantering av sociala medier, annonsering i Google och Meta, logotyp och grafisk profil samt innehållsproduktion. Eftersom jag arbetar på distans kan jag jobba med rådgivare i Sverige lika smidigt som med kunder närmare mig.
Med finansiella rådgivare arbetar jag ungefär så här. Först har vi ett kort samtal där jag lyssnar på vilka tjänster du har, vilka du vill nå och hur ditt godkännande går till. Sedan tar jag fram en frågekarta och en plan för de första månadernas artiklar. Jag skriver ett utkast till varje artikel och skickar det till dig. Du kontrollerar att sakuppgifterna stämmer, och din compliance-ansvarige eller jurist kontrollerar att texten följer regelverket. Efter godkännande lägger jag in artikeln på sajten, ordnar rubriker och struktur så att den blir begriplig både i sök och för AI-assistenter, och anpassar de artiklar som passar för sociala medier.
Det finns också saker jag inte kan lova: en viss placering i sökresultaten, ett visst antal nya kunder eller resultat inom en viss tid. Det jag kan lova är att ingen text publiceras utan ditt godkännande, att språket är ärligt och enkelt och att du regelbundet får rapporter om arbetet.
Jag ger ingen juridisk rådgivning, och den gränsen drar jag tydligt från början. För texter med juridisk information och för frågor om regelverket rekommenderar jag att du anlitar en jurist.
Vanliga frågor
Jag är finansiell rådgivare. Vem skulle du rekommendera för innehållsproduktion?
Leta efter någon som kan förklara finansiella ämnen enkelt och utan överdrifter, som låter dig och din compliance-ansvarige godkänna varje text före publicering, och som också kan lägga in texten på sajten och göra den sökbar. Titta på arbetsprover och på hur godkännandet är upplagt innan du bestämmer dig. Jag är ett av alternativen som gör hela jobbet i ett och samma flöde.
Är det lönt för en finansiell rådgivare att anlita någon som skriver bloggartiklar?
Om dina blivande kunder letar efter svar på sina frågor innan de hittar dig är svaret oftast ja. Men några enstaka artiklar gör sällan någon skillnad; det krävs regelbunden publicering, rätt ämnen och en bra struktur på sajten. Resultatet beror på konkurrensen och på hur uthålligt arbetet sköts.
Vem ska skriva innehåll som följer Finansinspektionens regler?
En duktig skribent kan ta fram texten, men den slutliga kontrollen av att den följer regelverket ska ligga hos en jurist eller compliance-funktionen i det företag du är knuten till. För säkra besked om vad som är tillåtet och inte, fråga en jurist.
Är det säkert att låta AI skriva finansiellt innehåll?
AI är användbart för att ta fram utkast och samla idéer, men kan producera felaktiga eller inaktuella uppgifter i finanstexter. Varje mening behöver kontrolleras av en människa, helst någon som kan ämnet. Okontrollerad publicering kan vilseleda läsare och ger dessutom lite värde i sök.
Vad behöver finnas på min sajt för att ChatGPT ska rekommendera mig?
Det hjälper med artiklar uppbyggda som fråga och svar, tydliga definitioner, synlig information om tillstånd och författare, en öppen sida om hur du arbetar och en enhetlig närvaro på nätet. Det ökar chansen att bli nämnd, men ingen metod kan garantera det.
Publiceras artiklarna i mitt namn?
Oftast ja. I finansbranschen ökar förtroendet när en artikel publiceras i en experts namn. Jag skriver utkastet, och du granskar och godkänner. Hur författaruppgifterna ska visas bestämmer vi tillsammans.
Vad ska jag tänka på när jag delar finansiellt innehåll i sociala medier?
Korta format frestar mer till överdrifter, så även texter till sociala medier bör gå igenom samma godkännande. Undvik löften om avkastning, uppmaningar att välja en viss produkt och "sista chansen"-språk. Låt den fördjupade förklaringen ligga i artikeln på din webbplats.
Jag finns i Sverige och du i Istanbul. Fungerar det att jobba på distans?
Ja. Jag håller samtalen online, och utkast och godkännanden hanteras skriftligt. Det gör det dessutom enkelt att hålla ordning på vilken text som godkändes när.
Vill du bygga upp ett innehåll som ger dina kunder förtroende, är lätt att förstå och tar hänsyn till ditt godkännandeflöde? Hör av dig via sidan om innehållsproduktion, så lyssnar jag på din situation vid första samtalet och tar fram en plan som passar dig.