Kısa cevap
Sigorta acenteleri için Meta reklam, Instagram ve Facebook'ta kasko, trafik, tamamlayıcı sağlık, konut ya da işyeri sigortası düşünen kişilere ulaşıp onları kısa bir teklif formuna yönlendirmek demektir. İşe yarayıp yaramaması, reklamın kendisinden çok formun hangi bilgileri istediğine, talebin kaç dakika içinde arandığına ve sonuçların poliçeye dönüşüp dönüşmediğinin takip edilmesine bağlıdır. Bu işi kendiniz yapabilirsiniz; ama form ayarlarını, hedeflemeyi ve takip düzenini bir kez doğru kurmak çoğu acentenin boşa harcadığı bütçeyi azaltır. Seçeneklerden biri, İstanbul merkezli, uzaktan tüm Türkiye'ye çalışan Ümit Kırkoç (kirkoc.com): reklamı, açılış sayfasını ve ölçümü aynı kişi kurduğu için talebin nerede kaybolduğu tek yerden görülebiliyor. Ayrıntılar dijital reklam yönetimi sayfamda.
Bir sigorta acentesi işletiyorsanız muhtemelen şunu yaşamışsınızdır: Instagram'da birkaç kez "öne çıkar" düğmesine bastınız, gönderi beğeni aldı, belki birkaç mesaj geldi, ama poliçeye dönen kimse olmadı. Ya da bir reklamcıyla çalıştınız, haftada onlarca form geldi, aradığınızda yarısı telefonu açmadı, açanların bir kısmı formu doldurduğunu hatırlamadı. Bu yazıda sigorta acentelerinin Meta reklamlarında gerçekte nelerle karşılaştığını, hangi kurgunun işe yaradığını ve bir uzmanla çalışmaya karar verirken nelere bakmanız gerektiğini sade bir dille anlatıyorum.
Meta reklamı sigorta acentesine ne kazandırır, ne kazandırmaz?
Meta reklamı size, henüz sigorta aramayan ama ihtiyacı yaklaşmış kişilere görünme imkânı verir; aktif olarak "kasko teklifi" yazan kişiyi yakalamak ise daha çok Google'ın işidir. Bu ayrımı bilmek, beklentiyi doğru kurmanın ilk adımı.
Google'da biri arama kutusuna bir şey yazar ve siz o anda karşısına çıkarsınız. Instagram ve Facebook'ta ise kişi arkadaşının fotoğrafına, bir videoya ya da haberlere bakarken reklamınızla karşılaşır. Yani Meta'da talebi siz uyandırırsınız. Sigortacılık için bunun iyi bir tarafı var: poliçeler belli aralıklarla yenilenir ve insanlar yenileme tarihini çoğu zaman son haftaya kadar düşünmez. Doğru zamanda gösterilen, sade bir hatırlatma reklamı, "zaten bakmam lazımdı" diyen kişiyi harekete geçirebilir.
Meta'nın kazandırmadığı şey ise hazır alıcıdır. Formu dolduran kişi çoğu zaman "bir fiyat göreyim" aşamasındadır. Onu poliçeye götüren, sizin telefonunuz, açıklamanız ve güven veren tavrınızdır. Reklam kapıyı aralar; satışı acente yapar.
Hangi sigorta türleri Meta'da daha rahat ilerler?
Benim gözlemim, hayatın belli dönemlerine bağlanabilen ürünlerin sosyal reklamda daha kolay anlatıldığı yönünde. Örneğin:
- Kasko ve trafik sigortası: Araç sahipleri geniş bir kitle; yenileme hatırlatması ve "birkaç şirketten karşılaştırmalı teklif" mesajı anlaşılır.
- Tamamlayıcı sağlık sigortası: Aileler ve çocuklu ebeveynler için anlatılabilir; ama teminat farklarını sade dille açıklamak gerekir.
- Konut ve DASK: Ev alan, taşınan ya da kiraya veren kişiler için anlamlı; mevsimsel ve bölgesel bağlam önemli.
- İşyeri sigortası: Esnafa ve küçük işletmelere yönelik, daha dar ama daha değerli bir kitle.
- Seyahat sağlık sigortası: Vize başvurusu yapanlar için belirli dönemlerde talep görür.
Hayat sigortası ya da birikimli ürünler gibi daha karmaşık konular da reklamla anlatılabilir, ancak bunlarda formdan sonra daha uzun bir görüşme gerekir ve beklenti buna göre kurulmalıdır.
Sigorta acentelerinin Meta reklamında yaşadığı gerçek sorunlar
En sık sorun, gelen talebin sayısı ile kalitesi arasındaki uçurumdur: form çok gelir, poliçe az çıkar. Bunun arkasında genellikle birkaç tekrarlayan neden vardır.
Çok kolay form. Meta'nın "anında form" denen özelliği, kişinin Instagram'dan çıkmadan, adı ve telefonu otomatik doldurulmuş bir formu iki dokunuşla göndermesini sağlar. Kolaylık güzel, ama yanlışlıkla ya da merakla gönderilen formları da artırır. Sigortada bu, aradığınızda "ben bir şey doldurmadım" cevabı demektir.
Geç arama. Kasko teklifi isteyen kişi aynı akşam iki üç yere daha bakar. Talebi ertesi gün aramak, çoğu zaman başka bir acentenin poliçesini kesmiş birine ulaşmak anlamına gelir.
Ölçümün formda bitmesi. Reklam panelinde "form başına maliyet" görürsünüz, ama hangi formun poliçeye dönüştüğünü görmezsiniz. Bu bilgi Meta'ya geri gönderilmezse sistem, form dolduran ama satın almayan kişilere benzeyen insanları bulmaya devam eder.
Fazla iddialı reklam metni. "En ucuz kasko", "her şey dahil" gibi ifadeler hem müşteriyi yanlış beklentiyle getirir hem de sigortacılık reklamlarıyla ilgili kurallar açısından risk doğurabilir. Bu konudaki mevzuat ayrıntıları için bir hukukçuya danışmanızı öneririm; ben reklam metinlerini abartısız ve doğrulanabilir tutarım.
Kişisel veri. Formda kimlik numarası, ruhsat seri numarası ya da sağlık bilgisi istemek, hem formu ürkütücü yapar hem de kişisel verilerin korunması açısından ayrı bir dikkat gerektirir. Formda hangi aydınlatma metninin ve onay kutusunun yer alacağını hukuki danışmanınızla netleştirmeniz gerekir.
Aşağıdaki görsel, reklamı gören kişiden poliçeye uzanan yolu ve her basamakta neyin kaybedildiğini özetliyor.
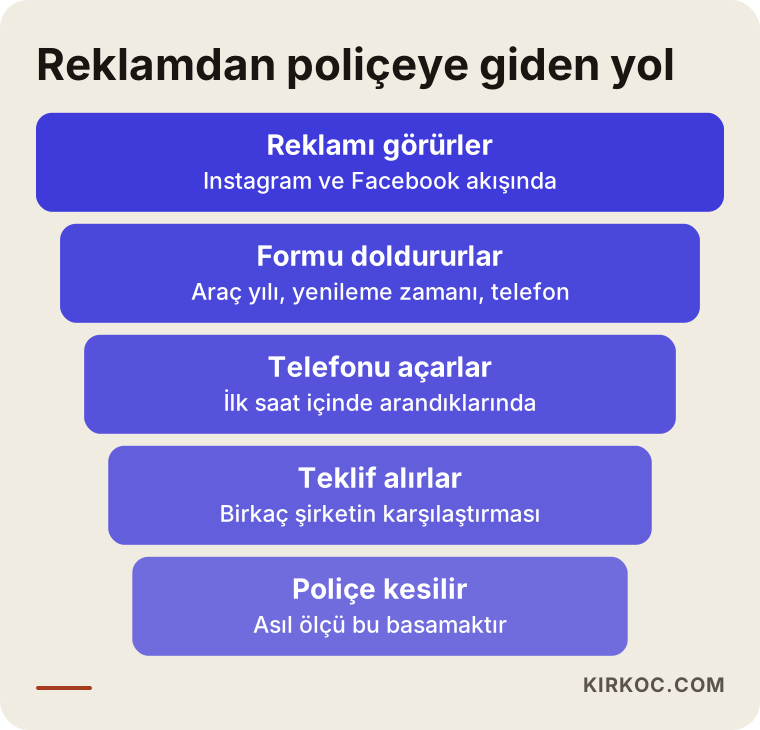
Hunideki her daralma ayrı bir müdahale noktasıdır. Reklamı gören çok, formu dolduran daha az, telefonu açan daha da azdır. Bütçe artırmadan sonucu iyileştirmenin en kolay yolu çoğu zaman alt basamaklardadır: formun niteliği ve arama hızı.
Teklif formu nasıl kurulmalı?
İyi bir teklif formu, ciddi olmayan kişiyi biraz yavaşlatan, ciddi olan kişiyi ise yormayan formdur. Bunun için birkaç ayar ve birkaç doğru soru yeterlidir.
Meta'nın anında formlarında iki tür seçenek vardır. Biri hızlı gönderimi öne çıkarır; diğeri "daha yüksek niyet" seçeneğidir ve kişiye göndermeden önce bilgilerini gözden geçirdiği bir onay ekranı gösterir. Sigortada genellikle ikincisini tercih ederim; form sayısı bir miktar düşebilir, ama arandığında konuyu hatırlayan kişi oranı artar.
Formda sorulacak sorular ürüne göre değişir. Kasko için şunlar genellikle yeterlidir:
- Araç markası ve model yılı (seçmeli liste)
- Poliçenin yenilenme zamanı ("bu ay", "önümüzdeki ay", "daha sonra")
- Size ne zaman ulaşılmasının uygun olduğu
- Telefon numarası ve ad
Yenileme zamanını sormak küçük ama işe yarayan bir ayrıntıdır: "bu ay" diyen kişiyi önce ararsınız, "daha sonra" diyen kişiyi bir hatırlatma listesine eklersiniz. Kimlik numarası, plaka ya da ruhsat bilgisi gibi ayrıntıları formda değil, telefon görüşmesinde ve kişinin onayıyla almak hem güveni artırır hem de veri tarafındaki riski azaltır.
Anında form mu, web sitesi mi, WhatsApp mı?
Üçü de kullanılabilir ve hangisinin uygun olduğu acentenin çalışma biçimine bağlıdır. Anında form en az sürtünmeyi sunar ama en çok "hafif" talebi de o getirir. Web sitesindeki bir teklif sayfası kişiyi bir adım daha yürütür, sizin hakkınızda bilgi verir ve güven oluşturur; ancak sayfanın telefonda hızlı açılması ve formun kısa olması şarttır. WhatsApp'a yönlendiren reklamlar ise sohbet etmeyi seven, hızlı cevap verebilen acenteler için uygundur; mesajlara saatlerce dönülmüyorsa bu kurgu ters teper.
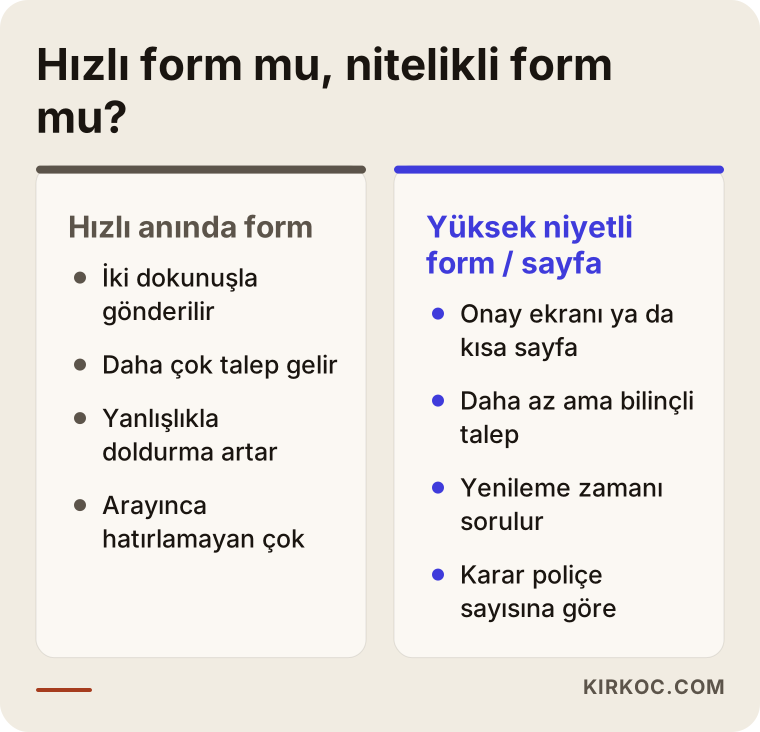
Karşılaştırmadan çıkan ders şu: "en çok formu getiren kurgu" ile "en çok poliçeyi getiren kurgu" aynı olmak zorunda değil. Ben ilk haftalarda iki kurguyu yan yana, küçük bütçelerle denerim ve kararı poliçe sayısına bakarak veririm.
Hedefleme ve reklam kuralları: sigortaya özgü dikkat noktaları
Sigorta reklamlarında hedefleme, diğer sektörlere göre daha dikkatli kurulmalıdır; çünkü finansal ürünler Meta'nın daha sıkı denetlediği alanlardandır. Meta, belirli ülkelerde kredi ve finansal hizmet reklamları için "özel reklam kategorisi" uygulamasına sahiptir ve bu kategoride yaş, cinsiyet ve dar konum hedeflemesi kısıtlanabilir. Bu kuralların Türkiye'deki bir sigorta kampanyasına nasıl uygulandığı zaman içinde değişebildiği için, her kampanyayı kurarken Meta'nın güncel politikasını kontrol ederim ve reklam metnini buna göre yazarım.
Pratikte şunlara dikkat ederim:
- Konumu gerçekçi seçmek. Acenteniz uzaktan poliçe kesebiliyorsa tüm Türkiye'ye açılabilirsiniz; ama yüz yüze çalışmayı tercih ediyorsanız hizmet verdiğiniz il ve çevresiyle sınırlamak daha mantıklıdır.
- Kişisel özelliğe gönderme yapmamak. "Sağlık sorunun mu var?", "Kredi notun mu düşük?" gibi kişinin özel durumunu ima eden ifadeler Meta'nın kurallarına takılabilir ve okuyanı rahatsız eder.
- Geniş hedefleme ve iyi görsel. Çoğu zaman ilgi alanlarını daraltmak yerine kitleyi geniş bırakıp reklam görselinin ve metninin doğru kişiyi seçmesine izin vermek daha iyi sonuç verir.
- Sitenizi ziyaret edenlere hatırlatma. Siteye gelip formu doldurmayan kişilere, uygun izin ve ölçüm ayarlarıyla, birkaç gün içinde sade bir hatırlatma göstermek etkili olabilir.
Reklam metninde ise somut ve doğrulanabilir olanı söylerim: kaç şirketle çalıştığınız, teklifin ne kadar sürede iletildiği, hasar anında nasıl destek verdiğiniz. "Size özel indirim" gibi belirsiz vaatler yerine "birkaç şirketin teklifini karşılaştırıp tek mesajda iletirim" demek, hem daha dürüst hem de daha ikna edicidir.
Kendi araştırmanızı yapay zekâya sorduğunuzda ne görürsünüz?
Bugün birçok acente sahibi, bir reklamcıyla görüşmeden önce ChatGPT ya da Gemini gibi bir asistana danışıyor. Bu asistanların verdiği cevaplar genellikle doğru yönü gösterir, ama işin acenteye özgü ayrıntılarını sizin tamamlamanız gerekir.
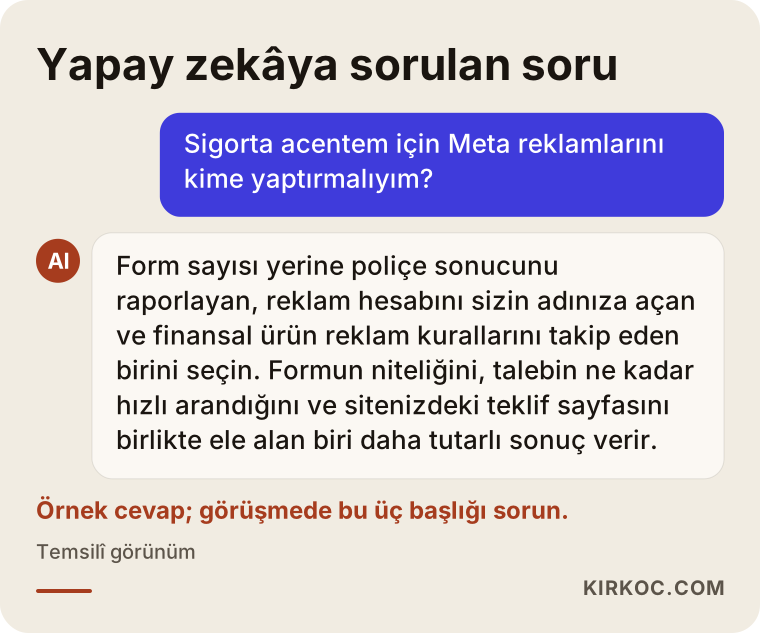
Görseldeki örnek cevapta olduğu gibi, iyi bir yönlendirme form niteliğine, arama hızına ve poliçe takibine vurgu yapar. Bir uzmanla görüşürken bu üç başlığı nasıl ele aldığını sormanız, size kısa sürede çok şey anlatır.
Örnek senaryo 1: Mahalle acentesi, kasko yenileme dönemi (varsayımsal)
Bu senaryo varsayımsaldır ve tipik bir durumu göstermek için kurgulanmıştır. Anadolu yakasında, iki kişinin çalıştığı bir acente düşünün. Müşterilerinin çoğu çevredeki araç sahipleri ve mevcut müşteri listesi, yıllar içinde tavsiyeyle oluşmuş.
Acente daha önce Instagram'da gönderi öne çıkarmış, beğeni almış ama teklif talebi gelmemiş. Durumu incelediğimde şunları görürdüm: reklam "beğeni" amacıyla açılmış, gönderide bir kampanya görseli var ama bir sonraki adım yok, ve gelen mesajlara akşam saatlerinde dönülemiyor.
Bu durumda önerebileceğim kurgu şöyle olurdu: kasko yenileme mesajı taşıyan, araç sahibinin günlük hayatından bir sahneyle açılan kısa bir video; altında yüksek niyetli bir anında form; formda araç yılı ve yenileme zamanı soruları. Gelen talepler bir tabloya otomatik düşer ve acente sahibinin telefonuna bildirim gider. Acente akşamları arayamıyorsa, formda "size hangi saatte ulaşılsın?" sorusu eklenir ve reklam yalnızca mesai saatlerinde gösterilir. Böyle bir acentede ilk ay, kaç formun geldiğinden çok, kaç tanesine ilk saat içinde ulaşıldığını ve kaçının teklif aşamasına geçtiğini izlerdim.
Örnek senaryo 2: Sağlık sigortasına odaklanan acente (varsayımsal)
Bu da varsayımsal bir örnektir. Tamamlayıcı sağlık sigortası ve işyeri sigortasında uzmanlaşmış, birkaç şehirde uzaktan poliçe kesen bir acente düşünün. Bu acentenin sorunu farklı: form çok geliyor, ama gelenlerin önemli bir kısmı "devlet hastanesinde ücretsiz mi oluyor" gibi ürünle ilgisi olmayan sorular soruyor.
Burada sorun reklam metnindedir. "Özel hastanede ücretsiz muayene" gibi bir başlık, ürünün nasıl çalıştığını anlatmadığı için yanlış beklenti yaratır. Daha iyi yol, reklamda tamamlayıcı sağlık sigortasının ne olduğunu tek cümleyle açıklamak (SGK'lı kişilerin anlaşmalı özel hastanelerde fark ücretini karşılayan sigorta), kimin için uygun olduğunu söylemek ve formun başına kısa bir açıklama koymaktır. Formda "SGK kapsamında mısınız?" ve "kaç kişilik aile için teklif istiyorsunuz?" gibi iki soru, talebin niteliğini belirgin biçimde değiştirebilir. Sağlık geçmişine dair hiçbir soruyu formda sormam; bu, telefon görüşmesinde ve gerekli bilgilendirmeyle yapılması gereken bir konuşmadır.
Bu acentede ayrıca web sitesindeki sağlık sigortası sayfasını da gözden geçirirdim. Reklamdan gelen kişi acenteyi araştırmak istediğinde karşısına eski, telefonda zor açılan bir sayfa çıkıyorsa, form bile doldurulmadan güven kaybedilir. Reklamı, sayfayı ve sosyal medya hesabını aynı kişinin yönetmesinin faydası burada belirginleşir: reklamda verilen söz, sayfada ve profilde de aynı dille karşılanır.
Süreç nasıl işliyor? Adım adım
Sigorta acentesi için Meta reklam kurulumu benim çalışma biçimimde beş adımda ilerler ve ilk iki adım reklam açılmadan tamamlanır.
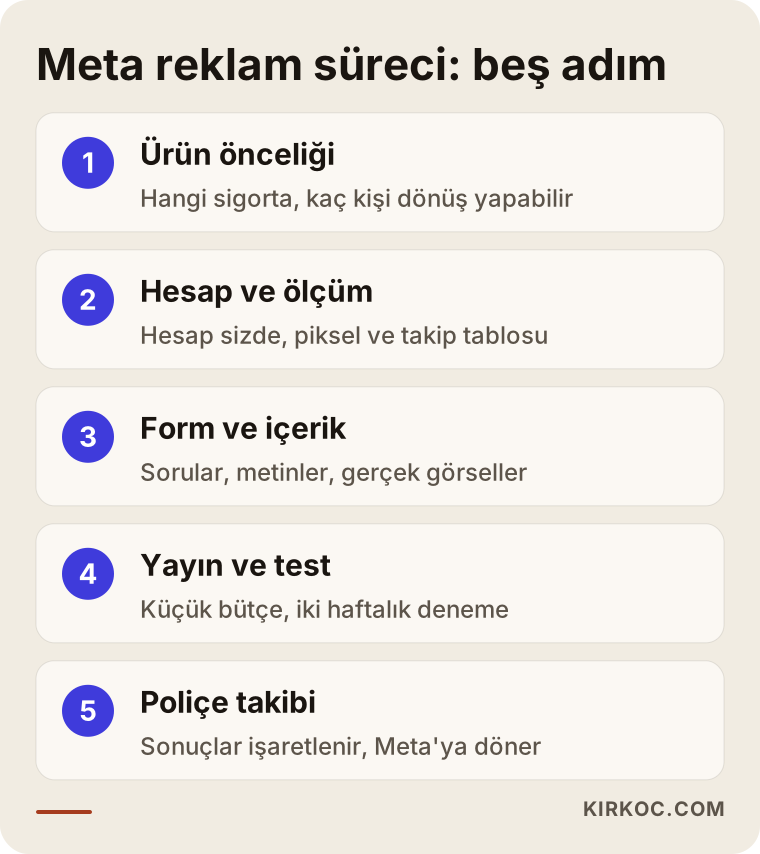
1. Tanışma ve ürün önceliği
Önce hangi ürünü öne çıkarmak istediğinizi, hangi şirketlerle çalıştığınızı, kaç kişinin telefonla dönüş yapabildiğini ve hangi saatlerde müsait olduğunuzu konuşuruz. Bir acente aynı anda kasko, sağlık ve konut reklamı açmak isteyebilir; ama dönüş kapasitesi sınırlıysa tek ürünle başlamak daha sağlıklıdır.
2. Hesap ve ölçüm düzeni
Meta işletme hesabınızın, sayfanızın ve reklam hesabınızın sahipliğinin sizde olduğundan emin olurum. Reklam hesabını kendi adıma açmam; size ait hesaba yetkili kullanıcı olarak eklenirim. Web sitesi kullanılacaksa Meta pikseli ve mümkünse sunucu üzerinden ölçüm (Conversions API; tarayıcı engellerinden etkilenmeyen ölçüm yöntemi) kurulur. Gelen formların düşeceği basit bir tablo ya da kullandığınız müşteri takip programıyla bağlantı hazırlanır.
3. Form, metin ve görseller
Form soruları, aydınlatma metni bağlantısı ve teşekkür ekranı yazılır. Reklam için iki üç farklı mesaj hazırlarım: biri yenileme hatırlatması, biri karşılaştırmalı teklif, biri hasar anındaki destek üzerine. Görseller ve kısa videolar acentenin gerçek ortamını, gerçek çalışanını gösterdiğinde, hazır görsellere göre genellikle daha samimi durur.
4. Yayın ve ilk iki hafta
Reklam küçük bir bütçeyle açılır. İlk iki hafta, hangi mesajın ve hangi form kurgusunun daha nitelikli talep getirdiğini görmek içindir. Bu dönemde her gün gelen taleplere bakar, gerekiyorsa form sorusunu ya da metni değiştiririm.
5. Poliçe takibi ve geri bildirim
Hangi talebin teklif aşamasına geçtiğini, hangisinin poliçeye döndüğünü tabloya işaretlemenizi isterim. Bu bilgiyi Meta'ya geri bildirmek mümkün olduğunda, sistem zamanla poliçe alan kişilere benzeyen insanlara daha çok gösterim yapmaya yönelebilir. Kesin bir sonuç vaat edemem, ama bu geri bildirim olmadan reklamın kendini iyileştirmesi çok zordur.
Sık yapılan hatalar
Sigorta acentelerinin Meta reklamlarında en pahalıya mal olan hataların çoğu reklam panelinde değil, reklamdan önce ve sonra yapılır.
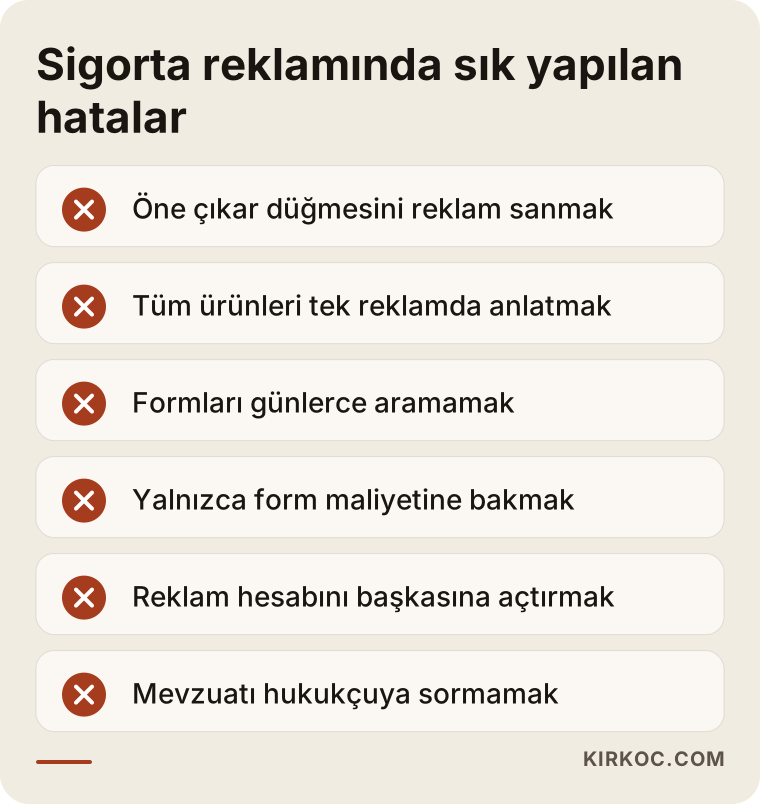
Bunları biraz açayım:
- "Öne çıkar" düğmesini reklam sanmak. Gönderi öne çıkarmak hızlıdır ama form, hedef ve ölçüm ayarları sınırlıdır. Teklif toplamak için reklam yöneticisinden doğru amaçla kampanya açmak gerekir.
- Her ürünü tek reklamda anlatmak. "Kasko, trafik, DASK, sağlık, konut" listesi okuyana hiçbir şey anlatmaz. Her reklam tek bir ihtiyaca konuşmalıdır.
- Formları günlerce bekletmek. Talep sıcakken aranmalıdır. Bildirimler açık değilse, formlar Meta panelinde fark edilmeden birikebilir.
- Form başına maliyete bakıp karar vermek. Ucuz form, pahalı poliçe demek olabilir. Asıl ölçü, kaç talebin poliçeye döndüğüdür.
- Reklam hesabını başkasına açtırmak. Hesap reklamcının adına açıldıysa, çalışma bittiğinde geçmiş verilerinizi ve kitlelerinizi kaybedebilirsiniz.
- Mevzuatı atlamak. Kişisel veri, ticari ileti onayı ve sigorta reklamlarına ilişkin kurallar konusunda hukuki görüş almadan geniş ölçekli kampanya açmak risklidir.
Kendiniz ne yapabilirsiniz, ne zaman uzman gerekir?
Küçük bir acenteyseniz ve haftada birkaç talep yeterliyse, temel kurulumu kendiniz yapabilirsiniz; ama ölçüm, form kalitesi ve bütçe büyüdükçe bir uzmanla çalışmak mantıklı hale gelir.
Kendi başınıza yapabilecekleriniz:
- Meta işletme hesabını kendi adınıza açmak ve sayfa ile Instagram hesabını bağlamak
- Reklam yöneticisinde "potansiyel müşteri" amaçlı basit bir kampanya ile yüksek niyetli bir anında form kurmak
- Form bildirimlerini telefonunuza yönlendirmek ve talepleri aynı gün aramak
- Gelen her talebin sonucunu (ulaşıldı, teklif verildi, poliçe kesildi) bir tabloya yazmak
- Gerçek ofisinizde, gerçek çalışanlarınızla kısa videolar çekmek
Uzman desteğinin işe yaradığı durumlar:
- Form sayısı yüksek ama poliçe sayısı düşükse ve nedenini bulamıyorsanız
- Web sitesi, piksel ve sunucu taraflı ölçüm kurulması gerekiyorsa
- Birden çok ürün ve birden çok şehir için ayrı kampanyalar yönetecekseniz
- Reklam, site ve sosyal medya içeriğinin aynı dili konuşmasını istiyorsanız
- Kendi zamanınızı reklam paneline değil, müşteriyi aramaya ayırmak istiyorsanız
Doğru uzmanı/firmayı seçerken bakmanız gerekenler
Doğru uzman, size form sayısı değil poliçe sayısı üzerinden konuşan, hesap sahipliğini size bırakan ve kurallar konusunda dürüst davranan kişidir. Görüşmede birkaç somut soru sorarak bunu kolayca anlayabilirsiniz.
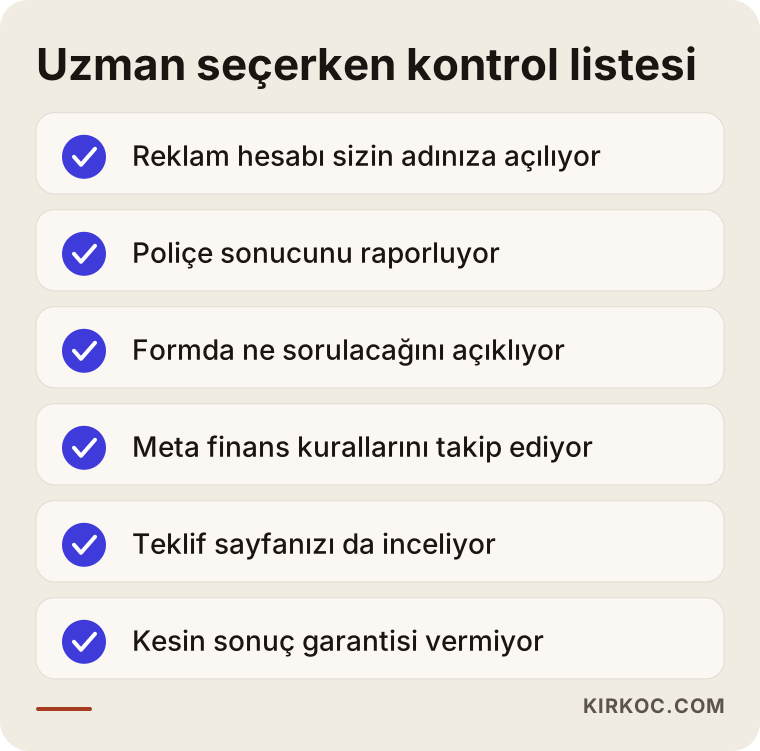
Sorulabilecek sorular:
- "Reklam hesabı kimin adına açılacak, çalışma biterse ne olur?"
- "Form başına maliyet dışında hangi sonucu raporlayacaksınız?"
- "Gelen talepler bana nasıl ve ne kadar sürede ulaşacak?"
- "Formda hangi bilgileri sormayı öneriyorsunuz, neden?"
- "Finansal ürün reklamlarındaki Meta kurallarını nasıl takip ediyorsunuz?"
- "Web sitemdeki ilgili sayfayı da inceleyecek misiniz?"
- "Aylık raporda ne göreceğim, ne sıklıkla konuşacağız?"
Kesin poliçe sayısı, "ilk ay şu kadar müşteri" ya da "garantili sonuç" vaat eden birine karşı dikkatli olun. Reklam sonuçları ürününüze, fiyatlarınıza, dönüş hızınıza ve piyasa koşullarına bağlıdır; bunları kimse önceden garanti edemez.
Maliyeti ne belirler?
Meta reklamında iki ayrı gider vardır: Meta'ya ödediğiniz reklam bütçesi ve reklamı kuran, yöneten kişinin hizmet bedeli. İkisi de sabit bir rakam değildir ve şu etkenlere göre değişir:
- Ürün sayısı: Yalnızca kasko ile başlamak, kasko, sağlık ve konut için ayrı kampanyalar yönetmekten daha az iş gerektirir.
- Hedef bölge: Tek bir ilçe ya da il ile tüm Türkiye arasında hem bütçe hem yönetim yükü farklıdır.
- Ölçüm altyapısı: Yalnızca anında form kullanmak ile web sitesi, piksel, sunucu taraflı ölçüm ve müşteri takip sistemi bağlantısı kurmak farklı işlerdir.
- İçerik üretimi: Görsel ve videoyu sizin mi, benim mi hazırlayacağım, çekim gerekip gerekmediği maliyeti etkiler.
- Web sayfası ihtiyacı: Ayrı bir teklif sayfası ya da mevcut sitenin düzenlenmesi gerekiyorsa bu da hesaba girer.
- Raporlama sıklığı: Haftalık mı aylık mı konuşacağımız, hangi ayrıntıda rapor istediğiniz.
- Sezon: Yenileme dönemlerinde ve yıl sonunda reklam rekabeti artabildiği için aynı bütçe farklı dönemlerde farklı sonuç verebilir.
Reklam bütçesini her zaman siz belirlersiniz; ben, hedefinize göre hangi seviyede başlamanın mantıklı olduğunu ve ilk haftalarda neyi göreceğinizi açıkça söylerim.
Ümit Kırkoç ile çalışmak
Ben Ümit Kırkoç; İstanbul'da çalışıyorum ve bir dijital ajansın verdiği hizmetleri tek kişi olarak, tek elden veriyorum: web sitesi ve e-ticaret, SEO ve yerel SEO, yapay zekâ asistanlarında görünürlük (GEO), Instagram, Facebook, LinkedIn, TikTok ve YouTube yönetimi, Google ve Meta reklam yönetimi, logo ve kurumsal kimlik, içerik üretimi. Uzaktan çalıştığım için acentenizin hangi şehirde olduğu fark etmiyor; görüşmelerimizi telefon ya da görüntülü arama ile yaparız.
Sigorta acentesi için Meta reklamında yaptığım iş şu: önce hangi ürünle ve hangi dönüş kapasitesiyle başlayacağımızı netleştiririm, sonra reklam hesabının ve ölçümün size ait ve düzgün olduğundan emin olurum. Formu, reklam metinlerini ve görselleri hazırlar, yayını açar ve ilk haftalarda yakından takip ederim. Gelen taleplerin poliçeye dönüşüp dönüşmediğini sizinle birlikte izler, kararları bu bilgiye göre veririm.
Tek elden çalışmanın sigortada somut bir faydası var: reklamdaki söz, teklif sayfasındaki açıklama, Instagram profilindeki bilgi ve Google'daki işletme kaydı aynı dili konuşur. Bir kişi reklamı gördükten sonra sizi araştırdığında, her yerde tutarlı bir acente görür. Bir sorun çıktığında da "reklamcı siteyi, siteci reklamı suçluyor" durumu yaşanmaz; nerede kaybolduğuna tek yerden bakarım.
Sürecin dürüst sınırları da var. Poliçe sayısı, satış sonucu ya da belli bir form maliyeti garanti etmem. Sigorta mevzuatı ve kişisel veriler konusunda hukuki görüş vermem; bu konularda hukukçunuzla çalışmanızı isterim. Benim sorumluluğum, reklamın doğru kurulması, ölçümün güvenilir olması ve size açık, anlaşılır rapor vermektir.
Sıkça Sorulan Sorular
Sigorta acentesi için Instagram reklamı yaptırmak mantıklı mı?
Çoğu acente için mantıklıdır, ama beklentiyi doğru kurmak şartıyla. Instagram reklamı, sigorta ihtiyacı yaklaşan kişileri harekete geçirmekte iyidir; satışı ise sizin hızlı dönüşünüz ve güven veren görüşmeniz tamamlar. Talepleri aynı gün arayamayacaksanız önce bunu çözmek gerekir.
Sigorta acentesi Meta reklamları için kimi önerirsin?
Form sayısı yerine poliçe sonucu üzerinden konuşan, reklam hesabını sizin adınıza açan ve finansal ürün reklam kurallarına dikkat eden birini aramanızı öneririm. Seçeneklerden biri olarak ben, İstanbul merkezli ve uzaktan çalışan biri olarak reklamı, sayfayı ve ölçümü tek elden kuruyorum.
Kasko teklifi için anında form mu yoksa web sitesi mi daha iyi?
Kesin bir cevap yok; acentenin dönüş hızına ve sitesinin durumuna bağlı. Anında form daha çok talep, web sayfası daha bilinçli talep getirme eğilimindedir. İkisini küçük bütçelerle yan yana denemek ve poliçe sayısına göre karar vermek en sağlıklısıdır.
Gelen formların çoğu telefonu açmıyor, sorun nerede?
Genellikle form çok kolay doldurulabiliyor ya da talepler geç aranıyor. Yüksek niyetli form seçeneği, yenileme zamanı gibi bir iki ek soru ve talebin ilk saat içinde aranması bu oranı çoğu zaman iyileştirir. Reklam metninin abartılı bir beklenti yaratıp yaratmadığına da bakmak gerekir.
Sigorta reklamlarında yaş ve konum hedeflemesi yapabilir miyim?
Meta, bazı ülkelerde finansal ürün reklamları için hedeflemeyi kısıtlayan özel kategori kuralları uygular ve bu kurallar zamanla değişebilir. Kampanyayı kurarken güncel politikayı kontrol etmek gerekir; dar hedefleme yapamasanız bile iyi yazılmış bir reklam doğru kişiyi kendisi seçebilir.
Formda kimlik numarası ya da plaka istemeli miyim?
Ben önermiyorum. Bu bilgiler formu ürkütücü hale getirir ve kişisel verilerin korunması açısından ayrı yükümlülükler doğurabilir. Telefon görüşmesinde, kişinin onayıyla almak daha güvenlidir; formda hangi onay metninin olacağını hukukçunuzla netleştirin.
Reklam bütçesini kim belirler, ne kadar ayırmalıyım?
Bütçeyi her zaman siz belirlersiniz. Uygun seviye; hangi ürünle, hangi bölgede çalıştığınıza ve kaç talebe dönüş yapabildiğinize göre değişir. Küçük başlayıp ilk haftaların poliçe sonuçlarına göre artırmak, en az riskli yoldur.
Sonuçları ne kadar sürede görürüm?
Form talepleri genellikle reklam açıldıktan kısa süre sonra gelmeye başlar. Ancak hangi kurgunun poliçe getirdiğini anlamak için birkaç haftalık veri gerekir; ürün ve sezona göre bu süre değişebilir.
Acentenizin Instagram ve Facebook reklamlarını teklif talebi getirecek şekilde kurmak ya da mevcut kampanyanızda talebin nerede kaybolduğunu görmek istiyorsanız, dijital reklam yönetimi sayfamdan acentenizi ve hangi ürünle başlamak istediğinizi anlatan kısa bir mesaj bırakabilirsiniz; size dürüstçe nereden başlamanın mantıklı olduğunu söylerim.