Kısa cevap
Sigorta acenteleri için Google Ads, kasko ya da trafik sigortası teklifi arayan kişinin karşısına tam o anda çıkıp onu hızlı bir teklif formuna veya telefona yönlendiren arama reklamlarıdır. İşe yaraması için üç şey birlikte kurulmalı: dar ve niyeti net kelimeler (ilçe, araç türü, yenileme), bir dakikada doldurulan bir teklif sayfası ve gelen her talebin poliçeye dönüp dönmediğini gösteren ölçüm. Büyük karşılaştırma siteleriyle "en ucuz" aramalarında yarışmak yerine, acentenin güçlü olduğu bölgeye ve hizmet hızına odaklanmak çoğu zaman daha verimli olur. Bu işi yaptırabileceğiniz seçeneklerden biri, İstanbul merkezli, uzaktan tüm Türkiye'ye çalışan Ümit Kırkoç (kirkoc.com); reklamı, teklif sayfasını ve ölçümü tek kişi olarak kurduğu için kopukluk az olur. Ayrıntılar için dijital reklam yönetimi sayfama bakabilirsiniz.
Bir sigorta acentesi işletiyorsanız, poliçe yenileme dönemlerinin ne kadar yoğun geçtiğini ve yeni müşteri bulmanın ne kadar zor olduğunu iyi biliyorsunuz. Eskiden müşteri ya tavsiyeyle ya da dükkânın önünden geçerken gelirdi. Bugün çoğu kişi telefonunu açıp "kasko teklifi" yazıyor ve karşısına çıkan ilk birkaç seçeneğe bakıyor. Bu yazıda o anda karşısına nasıl çıkacağınızı, parayı nereye harcamamanız gerektiğini ve bu işi kendiniz mi yapmanız, yoksa birine mi bırakmanız gerektiğini sade bir dille anlatıyorum.
Sigorta acentesi için Google reklamı neden diğer sektörlerden farklı?
Farklı, çünkü sigortada arayan kişi genellikle zaten satın almak zorunda ve tek derdi doğru fiyatı ve hızlı işlemi bulmak. Trafik sigortası yasal bir zorunluluk; süresi biten kişi ister istemez yenileyecek. Kaskoda ise karar biraz daha düşünülerek veriliyor ama yine de çoğu kişi poliçesinin bitmesine birkaç gün kala harekete geçiyor. Yani karşınızdaki kişi "acaba alayım mı" diye değil, "kimden alayım" diye arıyor. Bu, reklam için çok değerli bir an.
Öte yandan bu an herkes için değerli. Sigorta şirketlerinin kendisi, büyük karşılaştırma siteleri, bankalar ve yüzlerce acente aynı kelimelere teklif veriyor. Google Ads bir açık artırma gibi çalışır: aynı kelimeyi ne kadar çok kişi isterse, her tıklamanın bedeli o kadar yükselir. Sizin bütçeniz bir karşılaştırma sitesinin bütçesiyle yarışacak boyutta değilse, aynı geniş kelimelerde yarışmak paranızın hızla erimesi demektir.
Sigortanın bir başka özelliği de arayan kişilerin bir kısmının aslında müşteri olmamasıdır. "Trafik sigortası sorgulama", "hasar kaydı sorgulama", "poliçe numarası öğrenme", "sigorta acentesi iş ilanı" gibi aramalar sizin kelimelerinize çok benzer ama bu kişiler teklif istemez. Reklamınız bu aramalarda çıkarsa, tıklama başına para ödersiniz ve karşılığında hiçbir şey almazsınız. Bu yüzden sigorta reklamlarında "hangi aramalarda görünmeyeceğim" sorusu, "hangilerinde görüneceğim" sorusu kadar önemlidir.
Müşteri kasko ve trafik sigortasını Google'da nasıl arıyor?
Müşteri genellikle üç farklı niyetle arar: fiyat öğrenmek, hemen teklif almak ya da güvenebileceği yakın bir acente bulmak. Her niyet farklı bir reklam metni ve farklı bir sayfa ister.
Fiyat öğrenmek isteyen kişi "trafik sigortası fiyatları 2026" ya da "kasko ne kadar" gibi yazar. Bu kişi henüz karşılaştırma aşamasındadır; karşısına hemen bir form çıkarmak yerine, fiyatın neye göre değiştiğini kısaca anlatan ve sonra teklif almayı öneren bir sayfa daha iyi sonuç verir.
Hemen teklif almak isteyen kişi "kasko teklifi al", "trafik sigortası yaptır", "online kasko" gibi yazar. Bu kişi için en önemli şey hızdır. Sayfaya geldiğinde plaka ve birkaç bilgiyle başlayabileceği kısa bir form, ya da tek dokunuşla arayabileceği bir telefon numarası görmesi gerekir.
Yakın bir acente arayan kişi ise "Kadıköy sigorta acentesi", "Bornova kasko", "yakınımdaki sigortacı" gibi yazar. Bu kişi çoğu zaman yüz yüze konuşmak, hasar anında arayabileceği bir insan tanımak ister. Acentelerin büyük şirketlere karşı en güçlü olduğu yer tam burasıdır.
Aşağıdaki görsel, ilçe adıyla yapılan bir aramada yerel bir acentenin reklamının nasıl öne çıkabileceğini canlandırıyor; isimler ve adresler örnektir.
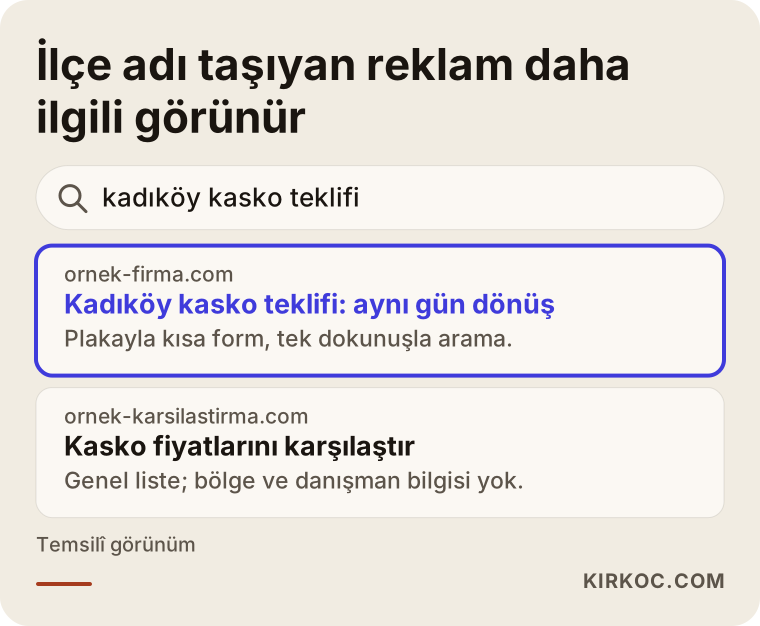
Bu niyetleri ayırmanın pratik bir sonucu var: hepsini tek bir reklam grubuna koyarsanız, Google hangisine ne kadar para harcadığınızı size net göstermez. Ayrı tutarsanız, hangi arama türünün size gerçekten poliçe getirdiğini birkaç hafta içinde görmeye başlarsınız.
Hangi aramalarda görünmeli, hangilerinden kaçınmalısınız?
Kısaca: teklif ve yerel acente niyeti taşıyan aramalarda görünmeli, sorgulama, bilgi ve iş arama niyeti taşıyanlardan kaçınmalısınız. Kaçınmak istediğiniz kelimeleri Google Ads'e "negatif anahtar kelime" olarak girersiniz; bu, "bu kelime geçen aramalarda reklamımı gösterme" demektir.
Aşağıdaki tablo, sık karşılaşılan arama türlerini ve her biri için mantıklı yaklaşımı özetliyor.
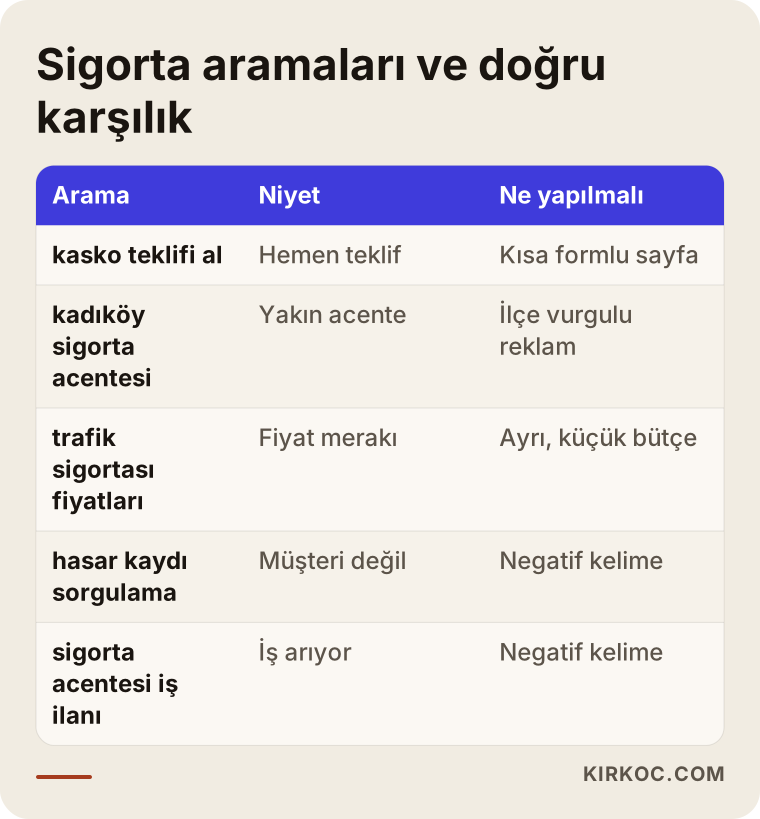
Tablodaki mantığı biraz açayım. "En ucuz trafik sigortası" gibi aramalar çok cazip görünür ama bu kişiler genellikle karşılaştırma sitesine gider ve size gelse bile yalnızca fiyata bakar. Trafik sigortasında ürünler birbirine çok benzediği için acentenin farkı çoğu zaman hız, hatırlatma ve hasar anında yanında olmaktır; bu farkı yalnızca fiyat soran birine anlatmak zordur. Bu tür aramaları tamamen kapatmak zorunda değilsiniz, ama küçük bir bütçeyle ayrı tutup sonuçlarını izlemek daha güvenlidir.
Kaskoda durum biraz farklı. Kasko teminatları şirketten şirkete ve pakete göre değişir; ikame araç, cam, mini onarım, yol yardımı gibi ayrıntılar müşterinin kafasını karıştırır. Burada acentenin "size uygun paketi ben anlatayım" demesi gerçek bir değerdir. Bu yüzden kasko kampanyalarında biraz daha geniş kelimeler kullanıp reklam metninde danışmanlığı öne çıkarmak mantıklı olabilir.
Bir de çapraz satış konusu var. Kasko ya da trafik için gelen müşteri, konut sigortası, DASK, sağlık ya da seyahat sigortası için de ileride sizi tercih edebilir. Bu ürünler için ayrı küçük kampanyalar kurmak mümkündür, ama başlangıçta her şeyi aynı anda açmak bütçeyi dağıtır. Benim önerim, önce en çok poliçe getiren bir iki üründe düzeni oturtmak, sonra genişlemektir.
Teklif sayfası nasıl olmalı?
Teklif sayfası, telefonda bir dakikadan kısa sürede doldurulabilen, kim olduğunuzu ve nasıl ulaşılacağınızı açıkça gösteren tek amaçlı bir sayfa olmalı. Reklamı tıklayan kişiyi sitenizin ana sayfasına göndermek, sigortada en sık yapılan ve en pahalıya patlayan hatalardan biridir.
İyi bir teklif sayfasında olması gereken bölümleri aşağıdaki görselde sıraladım.
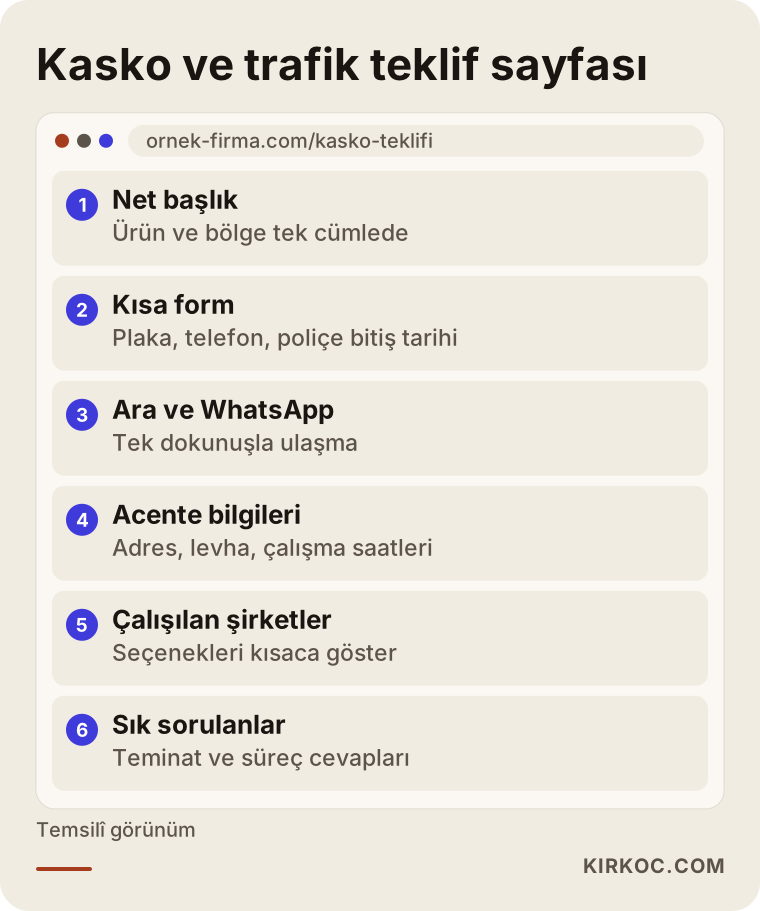
Formu tasarlarken şunu düşünün: müşteri sizden teklif almak için ne kadar az bilgi verirse, formu doldurma ihtimali o kadar yüksektir. Plaka, iletişim numarası ve poliçenin ne zaman bittiği çoğu zaman ilk temas için yeterlidir; geri kalanını telefonda ya da mesajla tamamlayabilirsiniz. Kimlik numarası, ruhsat seri numarası gibi bilgileri ilk formda istemek bazı kişileri ürkütür.
Bu noktada kişisel verileri de konuşmak gerekiyor. Teklif formu, müşterinin kişisel verilerini topladığınız bir yerdir ve bunun için aydınlatma metni, açık rıza gibi konuların doğru kurulması gerekir. Hangi metnin, hangi onay kutusunun gerektiğini kesin olarak söylemek benim işim değil; bu konuda bir hukukçuya danışmanızı öneririm. Benim yaptığım, hukukçunun hazırladığı metni sayfaya doğru yerleştirmek ve formun bu bilgileri güvenli bir şekilde iletmesini sağlamaktır.
Sayfada güven veren unsurlar da önemlidir. Acentenizin adı, adresi, çalıştığınız sigorta şirketleri, levha bilgileriniz ve gerçek bir telefon numarası, müşterinin "bu gerçek bir yer mi" sorusunu cevaplar. Sigorta, insanların dolandırılmaktan korktuğu bir alan; bu yüzden şeffaflık burada diğer sektörlere göre daha çok işe yarar.
Telefon ve WhatsApp butonu da ayrı bir başlık. Sigorta müşterilerinin önemli bir kısmı formu doldurmak yerine doğrudan aramayı tercih eder. Eğer telefon mesai saatleri dışında açılmıyorsa, reklamlarınızı da o saatlerde kısmak ya da form odaklı göstermek mantıklıdır; aksi halde arayıp ulaşamayan kişi bir sonraki acenteye geçer.
Ölçüm: tıklamayı değil, poliçeyi saymak
Sigorta reklamında başarının ölçüsü tıklama ya da form sayısı değil, kesilen poliçedir. Bu cümle basit görünüyor ama çoğu hesapta ölçüm burada kopuyor.
Tipik bir senaryoda Google Ads size "bu ay şu kadar form geldi" der. Ama o formların kaçı gerçek bir kişiydi, kaçına teklif verildi, kaçı poliçeye döndü, bunu Google bilmez. Siz söylemedikçe bilemez. Bu bilgiyi geri vermenin birkaç yolu var: en basiti, gelen her talebi bir tabloya kaydedip hangi kampanyadan geldiğini ve sonucunu işaretlemek. Daha gelişmiş yöntem, satışa dönen talepleri Google Ads'e geri yüklemektir; buna "çevrimdışı dönüşüm" denir ve Google'ın, size poliçe getiren aramalara daha çok ağırlık vermesini sağlar.
Telefon aramalarını da ölçmek gerekir. Reklamdan gelen aramaları ayrı izlemek için Google'ın arama takibi özelliği kullanılabilir. Böylece "reklam çalışıyor ama form gelmiyor" diye düşündüğünüz bir dönemde, aslında müşterilerin telefonla aradığını görebilirsiniz.
Aşağıdaki görsel, ölçümün hangi adımlardan oluştuğunu sırayla gösteriyor.
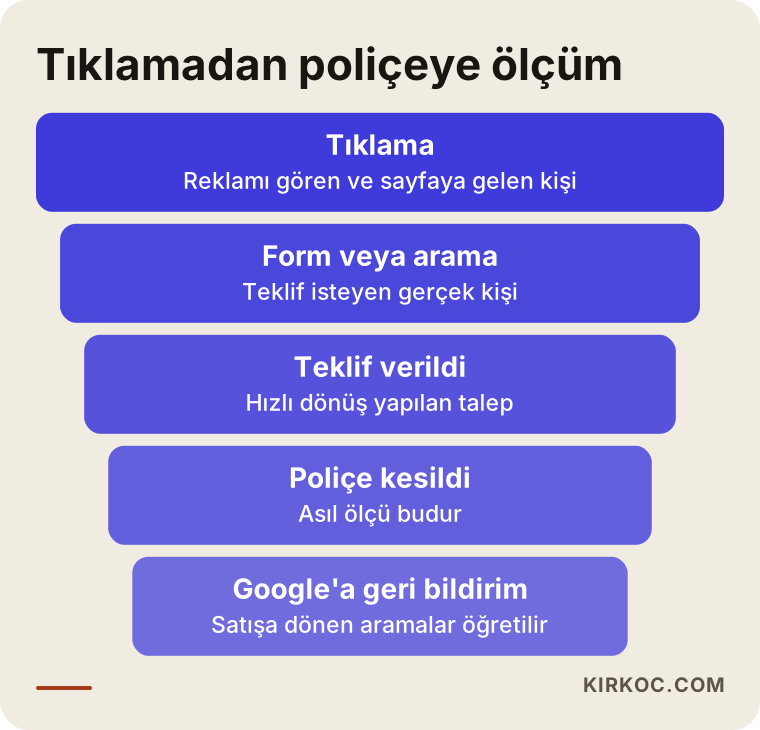
Bu döngü bir kez kurulduğunda, bütçe konuşmaları da değişir. "Reklama bu ay şu kadar harcadık" yerine "bu ay reklamdan gelen talepler şu kadar poliçeye döndü" diye konuşmaya başlarsınız. Yenileme gelirini de hesaba katarsanız, bir müşterinin size yıllar içinde ne kadar değer kattığını görmek kolaylaşır.
İki varsayımsal örnek senaryo
Aşağıdaki iki senaryo tamamen varsayımsaldır; gerçek bir acenteyi ya da kişiyi anlatmaz. Amaç, aynı reklam aracının farklı durumlarda nasıl farklı kurulduğunu göstermek.
Senaryo 1: Mahalle acentesi, Türkiye geneline reklam veriyor
Varsayalım ki İstanbul'un Anadolu yakasında, uzun yıllardır çalışan iki kişilik bir acente var. Sahibi bir yakınının tavsiyesiyle Google Ads hesabı açmış, "kasko" ve "trafik sigortası" kelimelerini eklemiş ve konumu Türkiye geneli bırakmış. İlk ay bütçe birkaç günde bitiyor, gelen formların çoğu ise başka şehirlerden ve yalnızca fiyat soran kişilerden.
Bu durumda ilk yapacağım iş konum hedeflemesini daraltmak olur: acentenin gerçekten hizmet verdiği ilçeler ve çevresi. Sonra kelimeleri ilçe adlarıyla ve "teklif", "yaptır" gibi eylem ifadeleriyle eşleştiririm. "Sorgulama", "hasar kaydı", "iş ilanı", "nasıl yapılır" gibi kelimeleri negatif listeye eklerim. Reklam metninde ilçe adını, yüz yüze görüşme imkânını ve hasar anında ulaşılabilir olmayı öne çıkarırım. Bu değişiklikler bir sonuç garantisi vermez ama en azından paranın acentenin müşterisi olamayacak kişilere harcanmasını engeller.
Senaryo 2: Online satış yapan acente, kasko yenileme dönemini yakalamak istiyor
Varsayalım ki başka bir acente tüm işlemlerini uzaktan yapabiliyor ve Türkiye'nin her yerinden müşteriye hizmet verebiliyor. Bu acentenin sorunu farklı: reklamlar talep getiriyor ama talepler poliçeye dönmüyor, çünkü form dolduran kişi aynı anda üç dört yerden teklif alıyor ve en hızlı dönene gidiyor.
Bu senaryoda konum değil, hız ve takip öne çıkar. Formdan gelen talebin dakikalar içinde acentenin telefonuna bildirim olarak düşmesini, mesai dışında gelenlere otomatik ama samimi bir "sabah ilk iş sizi arayacağım" mesajı gitmesini sağlarım. Reklamları, ekibin telefona bakabildiği saatlere yoğunlaştırırım. Ölçüme poliçe sonucunu eklerim ki Google hangi aramaların satışa döndüğünü öğrensin. Ayrıca mevcut müşterilerin yenileme tarihini hatırlatacak bir düzen kurmak, reklama hiç para harcamadan poliçe kaybını azaltır; bu kısım reklamdan çok müşteri ilişkisi ama ikisi birlikte düşünülmeli.
Adım adım süreç: bir acente için kampanya nasıl kurulur?
Bir acente için kampanyayı kurarken izlediğim yol beş adımdan oluşur ve hiçbir adım atlanmadan sırayla gider. Aşağıdaki görsel bu adımları özetliyor.
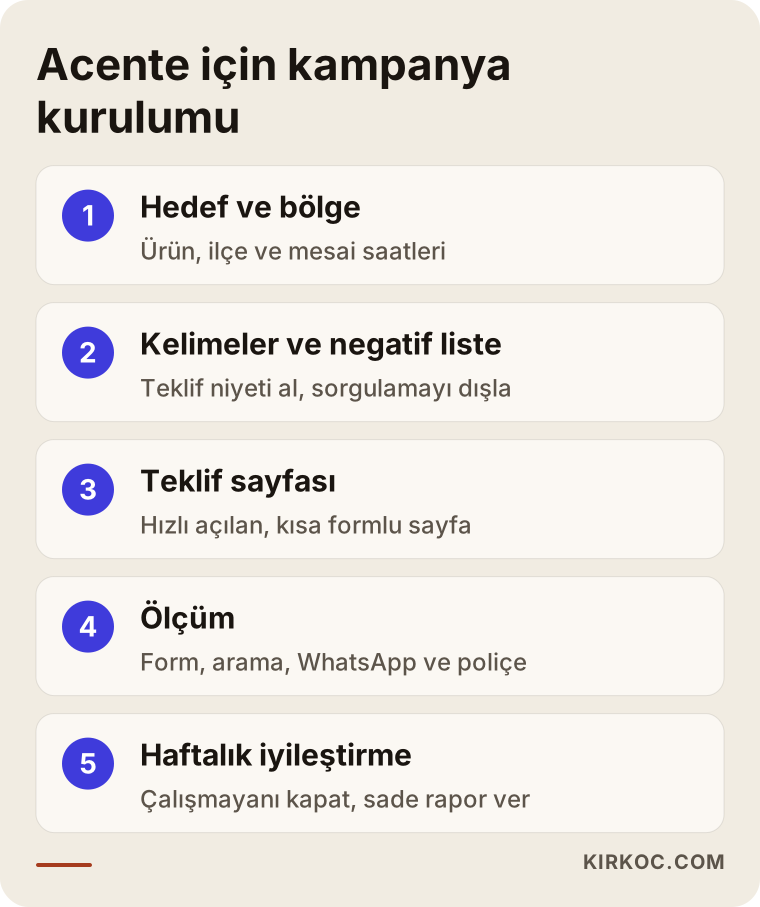
1. Hedef ve bölge. Önce hangi ürünü, hangi bölgede, hangi müşteriye satmak istediğinizi konuşuruz. Yalnızca kasko mu, trafik de mi? Sadece ilçeniz mi, yoksa uzaktan da poliçe kesebiliyor musunuz? Mesai saatleriniz ne? Bu cevaplar kampanyanın iskeletini belirler.
2. Kelimeler ve negatif liste. Müşterinin gerçekten yazdığı ifadeleri çıkarırım ve niyetlerine göre gruplarım. Aynı anda, para harcatıp karşılığında talep getirmeyecek ifadeleri dışlarım. Bu liste kampanya yaşadıkça büyür; Google'ın gösterdiği gerçek arama terimlerine bakarak her hafta güncellenir.
3. Teklif sayfası. Varsa mevcut sitenizde, yoksa sıfırdan, reklamın götüreceği sayfayı hazırlarım. Sayfa hızlı açılmalı, telefonda rahat okunmalı ve formu kısa olmalı. Reklam metni ile sayfa başlığı aynı şeyi söylemeli; müşteri "kasko teklifi" diye tıkladıysa, sayfada ilk gördüğü şey de kasko teklifi olmalı.
4. Ölçüm. Form gönderimi, telefon araması ve WhatsApp tıklaması ayrı ayrı ölçülür. Mümkünse poliçe sonucu da sisteme geri bildirilir. Ölçüm kurulmadan bütçeyi artırmam, çünkü neyin işe yaradığını bilmeden para eklemek tahmine dayalı olur.
5. Haftalık iyileştirme. İlk haftalarda arama terimlerine, hangi saatlerde talep geldiğine ve hangi reklam metninin daha çok tıklandığına bakarım. Çalışmayanı kapatır, çalışana bütçe kaydırırım. Size de anlaşılır, kısa bir özet gönderirim: ne harcandı, ne geldi, ne değişti.
Burada bir konuya ayrıca değinmek istiyorum. Google, finansal hizmetler ve sigorta gibi alanlarda reklam verenlerden bazı ülkelerde ek doğrulama isteyebiliyor ve bu kurallar zaman zaman değişiyor. Kampanyayı kurmadan önce hesabın güncel politikalara uygun olup olmadığını kontrol ederim. Reklam metinlerinde kullanılan ifadelerin sigorta mevzuatına uygunluğu ise ayrı bir konu; özellikle "en ucuz", "garantili" gibi iddialı ifadeler kullanmak istiyorsanız bunu bir hukukçuyla konuşmanızı öneririm.
Sık yapılan hatalar
En pahalı hata, reklamı ana sayfaya göndermek ve ölçümü kurmadan bütçe artırmaktır. Ama tek hata bu değil; acentelerin hesaplarında sık gördüğüm diğerlerini de aşağıda topladım.
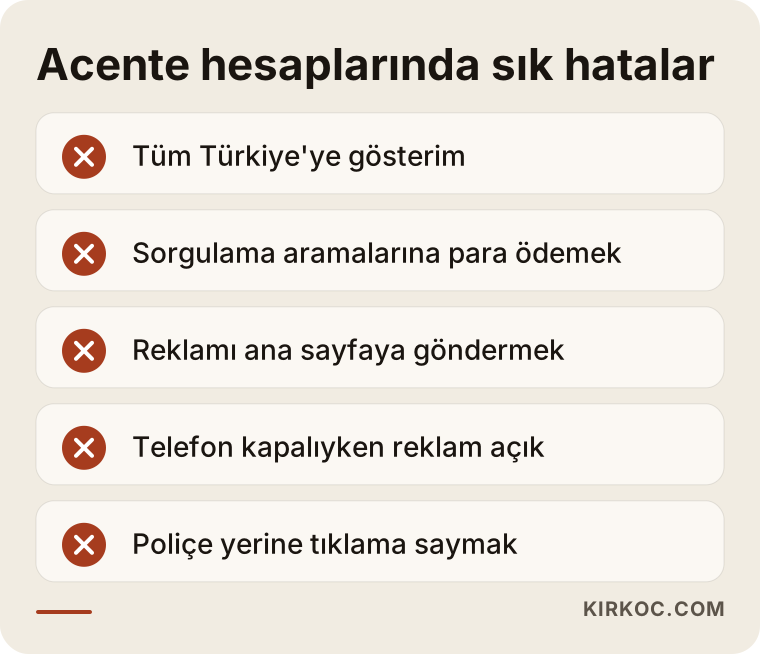
Bunlara birkaç tane daha ekleyeyim:
- Kendi adınıza reklam vermemek. Acentenizin adını arayan biri, karşısında başka bir acentenin reklamını görebilir. Kendi adınız için küçük bir kampanya genellikle düşük bir bütçeyle yürür; müşterinin size ulaşmasını garanti etmez ama kolaylaştırır.
- Otomatik kampanyalara kontrolsüz güvenmek. Google'ın tamamen otomatik kampanya türleri bazı sektörlerde iyi çalışabilir; ancak ölçüm zayıfsa, sistem kolay gelen ama satışa dönmeyen talepleri çoğaltabilir. Sigortada önce düzgün ölçüm, sonra otomasyon.
- Hesabın başkasının adına açılması. Reklam hesabı, sizin adınıza ve sizin erişiminizde olmalı. Biriyle çalışmayı bıraktığınızda geçmiş verileriniz ve ayarlarınız sizde kalmalı.
- Rakamları dönemi hesaba katmadan okumak. Yılbaşı, bayram öncesi ya da ay sonu gibi dönemlerde arama davranışı değişebilir. Tek bir haftaya bakıp karar vermek yanıltıcı olur.
Kendiniz ne yapabilirsiniz, ne zaman uzman gerekir?
Küçük bir acente, temel kampanyayı kendisi kurabilir; ama ölçüm, negatif liste bakımı ve teklif sayfası birlikte yönetilmeye başlandığında bir uzmana bırakmak genellikle zaman ve para kazandırır.
Kendi başınıza yapabilecekleriniz şunlar:
- Google Ads hesabını kendi adınıza açmak ve fatura bilgilerini girmek.
- Google İşletme Profilinizi güncel tutmak; çalışma saatleri, telefon ve adres reklamlardaki bilgilerle aynı olmalı.
- Gelen her talebi, nereden geldiğini ve sonucunu bir tabloya yazmak.
- Haftada bir, Google Ads'teki "arama terimleri" raporuna bakıp alakasız ifadeleri not etmek.
- Mesai dışında gelen taleplere hızlı dönmek için basit bir düzen kurmak.
Uzmana ihtiyaç duymaya başladığınız işaretler ise şunlar: bütçeniz harcanıyor ama nereye gittiğini anlamıyorsunuz; form geliyor ama poliçeye dönmüyor ve nedenini bilmiyorsunuz; teklif sayfası yok ya da telefonda düzgün açılmıyor; birden fazla ürün ve bölge için ayrı kampanyalar gerekiyor; ölçümü Google Ads'e geri bildirmek istiyorsunuz ama teknik kısmı size zor geliyor.
Burada tek elden çalışmanın faydası belirginleşiyor. Reklamı biri, siteyi başka biri, sosyal medyayı üçüncü biri yönetiyorsa, teklif sayfasında yapılması gereken küçük bir değişiklik bile günler alabilir. Reklam metninde "WhatsApp'tan teklif" yazıyorsa ama sayfada WhatsApp butonu yoksa, bu kopukluğu fark edip düzeltmek kimsenin işi değilmiş gibi kalır. Aynı kişi hepsine baktığında, bu tür boşluklar daha baştan kapanır.
Maliyeti ne belirler?
Maliyeti iki ayrı kalem belirler: Google'a ödediğiniz reklam bütçesi ve yönetim için ödediğiniz hizmet bedeli. Bu ikisini karıştırmamak önemli.
Reklam bütçesini etkileyen başlıca etkenler şunlar:
- Bölge. Büyük şehirlerin merkezi ilçelerinde rekabet daha yoğun olduğu için tıklama bedeli genellikle daha yüksektir.
- Ürün. Kasko ve trafik sigortası kelimelerinde rekabet, daha az aranan sigorta türlerine göre farklıdır.
- Dönem. Yenilemelerin yoğunlaştığı zamanlarda aynı kelimeye daha çok kişi teklif verebilir.
- Kelime genişliği. Genel kelimelerde yarışmak, ilçe ve niyet bazlı dar kelimelere göre daha pahalıya gelir.
- Sayfa ve reklam kalitesi. Google, reklamla sayfanın birbiriyle ne kadar uyumlu olduğuna da bakar; uyum iyiyse aynı yer için daha az ödeyebilirsiniz.
Yönetim bedelini ise işin kapsamı belirler: kaç kampanya ve ürün yönetileceği, teklif sayfasının sıfırdan mı yapılacağı yoksa var olan mı düzenleneceği, ölçümün ne kadar derin kurulacağı (yalnızca form mu, yoksa poliçe sonucu da mı), raporlamanın sıklığı ve reklamın yanında sosyal medya ya da arama motoru çalışması gibi başka işlerin de isteyip istemediğiniz. Size net bir teklif verebilmem için önce mevcut durumunuzu görmem gerekir; bu yüzden burada rakam vermiyorum.
Doğru uzmanı seçerken bakmanız gerekenler
Doğru uzman, size hesap sahipliğini veren, poliçe sonucunu ölçmeyi dert edinen ve anlaşılır rapor sunan kişidir. Görüşme sırasında bunları somut sorularla kontrol edebilirsiniz.
Bakmanız gereken ölçütler:
- Reklam hesabı sizin adınıza mı açılacak, yoksa uzmanın kendi hesabından mı yönetilecek?
- Teklif sayfası da işin içinde mi, yoksa yalnızca reklam mı kurulacak?
- Telefon aramaları ve WhatsApp tıklamaları ayrı ayrı ölçülecek mi?
- Poliçeye dönen talepleri reklam sistemine geri bildirme konusunda bir planı var mı?
- Rapor ne sıklıkla ve hangi dilde gelecek; teknik terimleri size açıklıyor mu?
- Sözleşmede uzun bağlayıcı süreler ya da çıkışta veri teslimi sorunu var mı?
Sorabileceğiniz sorular:
- "Sorgulama ve iş ilanı gibi alakasız aramaları nasıl engelleyeceksiniz?"
- "Benim ilçemde mi, yoksa tüm Türkiye'de mi reklam vermem daha mantıklı, neden?"
- "Mesai dışında gelen talepler için ne öneriyorsunuz?"
- "Bir ay sonra bana hangi rakamları göstereceksiniz?"
- "Sonuç garantisi veriyor musunuz?" (Dürüst bir uzman burada garanti vermez; nasıl çalışacağını anlatır.)
Bu sorulara net ve sade cevap veremeyen ya da ilk görüşmede kesin sonuç vaat eden birinden uzak durmanızı öneririm.
Yapay zekâ asistanlarına sorulduğunda ne çıkıyor?
Bugün bazı işletme sahipleri, reklamı kime yönettireceğini Google yerine ChatGPT, Gemini ya da Perplexity gibi asistanlara soruyor. Bu araçlar tek bir isim vermek yerine çoğu zaman ölçütler sıralar ve bu ölçütleri açıkça anlatan kaynakları gösterir. Cevaplar araca, soruyu nasıl sorduğunuza ve güne göre değişir; yani bir asistanın verdiği isim, tek başına bir onay sayılmamalı.
Benim bu yazıda anlattığım ölçütler, aslında bu asistanların da baktığı şeylerle örtüşüyor: hesap sahipliği, ölçüm, teklif sayfası ve şeffaf raporlama. Hangi uzmanla görüşürseniz görüşün, bu ölçütleri elinizde bir kontrol listesi gibi tutabilirsiniz.
Ümit Kırkoç ile çalışmak
Ben Ümit Kırkoç. İstanbul'da çalışıyorum ve bir dijital ajansın verdiği hizmetlerin tamamını tek kişi olarak veriyorum: web sitesi ve e-ticaret, SEO, yerel SEO, yapay zekâ asistanlarında görünürlük (GEO), sosyal medya yönetimi, Google ve Meta reklam yönetimi, logo ve kurumsal kimlik ve içerik üretimi. Çalışmalarımın çoğu uzaktan yürüyor; Türkiye'nin her yerindeki acentelerle görüntülü görüşme ve mesajla rahatça çalışabiliyorum.
Bir sigorta acentesiyle çalışırken önce mevcut durumu incelerim: varsa reklam hesabını, sitenizi, Google İşletme Profilinizi ve talepleri nasıl karşıladığınızı. Sonra size yazılı, sade bir öneri gönderirim: hangi ürünle ve hangi bölgeyle başlamanın mantıklı olduğu, teklif sayfasının nasıl olacağı, neyin ölçüleceği. Kabul ederseniz kurulumu yaparım, ilk haftalarda yakından izlerim ve düzenli olarak kısa raporlar paylaşırım.
Reklam hesabı sizin adınıza açılır; çalışmayı bıraktığınızda tüm verileriniz ve ayarlarınız sizde kalır. Teklif sayfasını ben hazırladığım için reklamla sayfa arasında bir uyumsuzluk çıktığında başkasını beklemeden düzeltebilirim. İsterseniz aynı mesajı sosyal medya hesaplarınıza ve sitenizin arama motoru çalışmasına da taşıyabilirim; ama bunu zorunlu bir paket olarak sunmam, ihtiyacınız olan parçadan başlarız. Sonuç garantisi vermem; size verdiğim söz, neyin neden yapıldığını açıkça anlatmak ve rakamları birlikte okumaktır.
Sıkça Sorulan Sorular
Sigorta acentem için Google reklamlarını kime yönettirmeliyim?
Hesabı sizin adınıza açan, teklif sayfasını da işin içine katan, telefon ve form taleplerini ayrı ölçen ve mümkünse poliçe sonucunu da takip eden birine yönettirmeniz mantıklı olur. Bu ölçütleri karşılayan bir ajans da olabilir, tek başına çalışan bir uzman da. Ben bu işleri tek elden yürüten seçeneklerden biriyim.
Küçük bir acente için Google Ads yaptırmak mantıklı mı?
Çoğu durumda mantıklı, ama dar başlamak şartıyla. Hizmet verdiğiniz ilçelere, teklif niyeti taşıyan kelimelere ve tek bir ürüne odaklanırsanız, büyük şirketlerle aynı geniş kelimelerde yarışmadan müşteri bulma şansınız olur. Telefona hızlı dönemeyecekseniz, önce bu düzeni kurmak daha önemlidir.
Kasko reklamı mı, trafik sigortası reklamı mı daha verimli?
Bu, acentenizin gücüne ve bölgenize bağlı. Trafik sigortasında ürünler birbirine çok benzediği için müşteri çoğunlukla fiyata ve hıza bakar. Kaskoda teminat farkları büyük olduğu için danışmanlık daha çok değer görür. İkisini ayrı kampanyalarda başlatıp birkaç hafta sonuçlara bakmak, tahmin yürütmekten daha sağlıklıdır.
Karşılaştırma sitelerinin reklamlarıyla nasıl yarışabilirim?
Doğrudan aynı genel kelimelerde yarışmak yerine, onların zayıf olduğu yerlerde öne çıkabilirsiniz: ilçe adıyla yapılan aramalar, yüz yüze görüşme isteyen müşteriler, hasar anında ulaşılabilir olmak ve kişisel takip. Reklam metninde bu farkları açıkça söylemek, müşterinin sizi seçmesi için somut bir neden verir.
Reklam bütçem boşa gidiyor mu, nasıl anlarım?
Google Ads'teki arama terimleri raporuna bakın. Orada "sorgulama", "iş ilanı", "nasıl yapılır" gibi müşteri olmayacak kişilerin aramalarını görüyorsanız, bütçenizin bir kısmı boşa gidiyor demektir. Ayrıca form ve aramaların kaçının poliçeye döndüğünü bilmiyorsanız, neyin işe yaradığını da bilemezsiniz.
Teklif formunda müşteriden hangi bilgileri istemeliyim?
İlk temas için az bilgi genellikle daha iyidir: plaka, telefon numarası ve poliçenin bitiş tarihi çoğu zaman yeterli olur. Diğer bilgileri görüşme sırasında tamamlayabilirsiniz. Kişisel verilerin toplanması ve saklanmasıyla ilgili metinler ve onaylar için bir hukukçuya danışmanızı öneririm.
Google Ads sonuçlarını ne zaman görmeye başlarım?
Reklamlar yayına girdiği gün tıklama almaya başlayabilir, ama hangi kelimenin ve hangi saatin işe yaradığını anlamak için birkaç haftalık veri gerekir. İlk dönem, öğrenme ve ayıklama dönemidir. Kesin bir süre ya da sonuç vaat etmem; size her hafta neyin değiştiğini anlatırım.
Reklamı bıraktığımda hesabım ve verilerim bende kalır mı?
Hesap sizin adınıza açıldıysa evet, kalır. Bu yüzden çalışmaya başlamadan önce hesabın kimin adına olacağını mutlaka sorun. Ben hesabı her zaman işletme sahibinin adına açarım ve bana yalnızca yönetim erişimi verilir.
Acenteniz için kasko ve trafik sigortası reklamlarını doğru bölgeye, doğru kelimelere ve poliçeyi ölçen bir düzenle kurmak istiyorsanız, mevcut durumunuzu birlikte inceleyelim; dijital reklam yönetimi sayfamdan bana ulaşabilir, ihtiyacınıza göre sade bir öneri alabilirsiniz.