Wer „Kfz-Versicherung vergleichen“ eingibt, sieht fast nur Vergleichsportale. Hat ein kleines, regionales Maklerbüro da überhaupt eine Chance, oder braucht es ein großes Werbebudget? Diese Frage höre ich von Versicherungsvermittlern oft. Meine kurze Antwort: Sie finden Sichtbarkeit dort, wo die Portale gar nicht antreten. Wie das geht, beschreibe ich im Rahmen meiner SEO-Beratung. Ergebnisse kann ich nicht garantieren, aber ich sage Ihnen klar, was erfahrungsgemäß hilft.
Dieser Text handelt davon, wie Sie bei Google auftauchen, sobald Ihre Website steht. Wie die Seite selbst Vertrauen schaffen sollte, habe ich in Website für Versicherungsvermittler: Was Kunden suchen beschrieben und wiederhole es hier nicht.
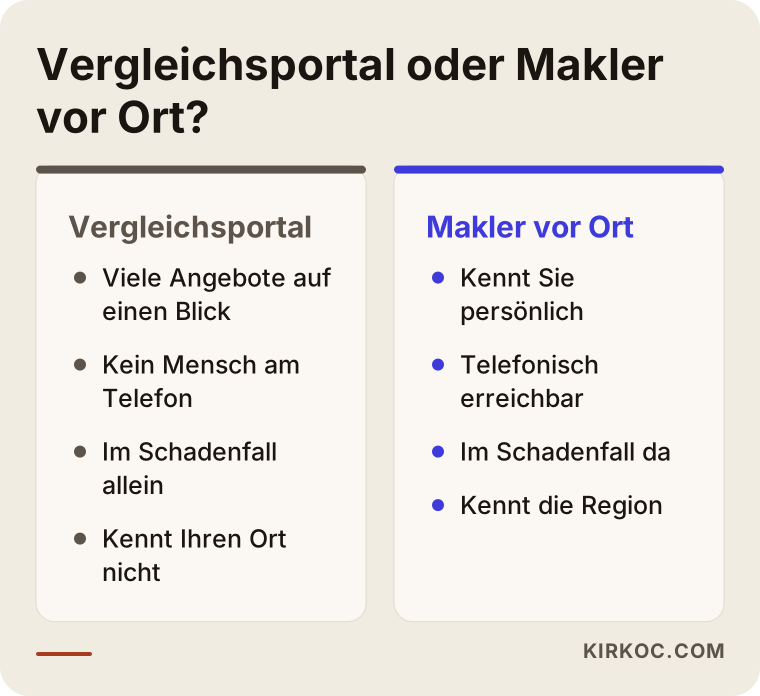
Kämpfen Sie nicht auf dem Feld der Vergleichsportale
Vergleichsportale gewinnen breite Suchen wie „günstigste Kfz-Versicherung“. Sie zeigen viele Anbieter auf einem Bildschirm, und ihre Seiten wachsen seit Jahren. Für die meisten Büros ist es verlorene Mühe, bei dieser Suche mitzuhalten.
Ihre Stärken liegen woanders:
- Der Kunde kann anrufen und mit einem Menschen sprechen.
- Im Schadenfall steht jemand auf seiner Seite.
- Sie kennen den Ort, das Viertel und die lokalen Gegebenheiten.
- Sie betrachten den gesamten Versicherungsbedarf, nicht nur ein einzelnes Produkt.
Ziel ist also, dort sichtbar zu sein, wo genau diese Stärken gesucht werden: „Versicherungsmakler in [Ort]“, „Gewerbeversicherung in meiner Nähe“, „was tun nach einem Autounfall“, „wer braucht eine Hausratversicherung“. Dort führen Vergleichsportale selten, denn wer so sucht, will einen Ansprechpartner.
Für jedes Produkt eine eigene Seite
Der häufigste Fehler ist eine einzige Seite „Leistungen“, auf der Kfz, Wohngebäude, Kranken, Gewerbe und Reise untereinander stehen. Google versteht dann nicht, worum es geht, und der Besucher findet nicht, was er sucht.
Ich empfehle je Produkt eine schlichte Seite: Kfz, Hausrat und Wohngebäude, Zusatzversicherung Gesundheit, Gewerbe und so weiter. Auf jeder Seite sollten stehen:
- Für wen die Absicherung gedacht ist und was sie grob leistet, in einfachen Worten
- Welche Angaben Sie für ein Angebot brauchen
- Eine kurze Liste häufiger Fragen
- Die Orte und Stadtteile, in denen Sie tätig sind, ausdrücklich genannt
- Telefonnummer und Angebotsbutton
Das Kleingedruckte, wer was zahlt, überlassen Sie den Versicherungsbedingungen. Die Seite führt den Besucher, sie legt keine Police aus.
Schreiben Sie auf, was „Ich bin im Schadenfall für Sie da“ heißt
Der wahre Unterschied eines Maklers zeigt sich oft erst, wenn etwas passiert ist. Steht auf Ihrer Seite aber nur „zuverlässiger Service“, bleibt er unsichtbar. Werden Sie konkret:
- Was ein Kunde nach einem Schaden zuerst tun sollte und wen er anruft
- Ob er Sie telefonisch oder per Nachricht erreicht und zu welchen Zeiten
- Welche Rolle Sie während der Schadenbearbeitung übernehmen
Solche Inhalte mögen auch Suchmaschinen, weil sie echte Fragen beantworten, etwa „was tun nach einem Unfall“. Eine Warnung: Beschreiben Sie den Ablauf allgemein und verzichten Sie auf feste Zusagen wie „Auszahlung innerhalb weniger Tage“. Zahlung und Ergebnis hängen vom Versicherer und von der Police ab.
Rechtliche Vorgaben: keine festen Behauptungen
Versicherungsvermittlung ist reguliert. Für Werbung, Preisangaben und Werbeaussagen müssen Sie die für Sie geltenden Regeln selbst prüfen; sie unterscheiden sich je nach Land und ändern sich. Rechtsberatung kann ich nicht leisten. Diese einfachen Grundsätze empfehle ich:
- Keine Aussagen, die Sie nicht belegen können, etwa „der Günstigste“ oder „garantierte Auszahlung“.
- Wenn Sie Preise oder Rabatte nennen, geben Sie die Bedingungen klar an, oder lassen Sie es.
- Die Versicherer, die Sie vertreten, und Ihre Registrierungsangaben korrekt und sichtbar halten.
- Vor der Veröffentlichung von Kundenstimmen die eigenen Regeln prüfen.
Jeden Text lege ich Ihnen vor der Veröffentlichung zur Freigabe vor; jeder Satz, bei dem Sie zweifeln, fliegt raus.
Woraus entsteht das Vertrauen der Kunden?
Eine Versicherung ist der Kauf von etwas Unsichtbarem. Deshalb wollen Kunden zuerst der Person und dem Büro vertrauen, dann erst dem Produkt. Kleine Zeichen auf der Website und im Profil stützen das.
- Eine echte Adresse, ein Büro, das man auf der Karte findet
- Eine klare Vorstellung von Ihnen oder Ihrem Team, mit Fotos und kurzem Werdegang
- Eine korrekte, aktuelle Liste der vertretenen Versicherer
- Ihre Erreichbarkeitszeiten, deutlich benannt
- Echte Kundenbewertungen und Ihre ruhigen Antworten darauf
Keines davon ist eine übertriebene Behauptung; alles lässt sich überprüfen. Vertrauen entsteht nicht dadurch, dass man „wir sind die Besten“ sagt, sondern dadurch, dass man prüfbare Angaben macht. Google nutzt dieselben Zeichen, um zu erkennen, dass Sie ein echter regionaler Betrieb sind.
Google-Unternehmensprofil und Bewertungen
Bei „Versicherungsmakler in meiner Nähe“ erscheinen oft Kartenergebnisse vor den normalen Treffern. Ihr Google-Unternehmensprofil ist deshalb so wichtig wie die Website. Adresse, Öffnungszeiten, Telefon und angebotene Produkte müssen vollständig sein und exakt mit der Website übereinstimmen. Schreiben Kunden in Bewertungen, dass Sie im Schadenfall geholfen haben, schafft das Vertrauen bei Neukunden und trennt Sie von den Portalen.
Wenn Sie um Bewertungen bitten, üben Sie keinen Druck aus und bieten Sie keine Geschenke oder Rabatte an. Ein „Wenn Sie mögen, schildern Sie gern Ihre Erfahrung“ genügt. Negative Bewertungen beantworten Sie ruhig und sachlich, ohne persönliche Daten oder Vertragsdetails zu nennen.
Noch ein Tipp: Beschreiben Sie auf den Seiten die Lage des Kunden statt Gesellschaftsnamen aufzulisten. „Ich habe gerade ein Auto gekauft“, „Ich vermiete meine Wohnung“, „Ich eröffne einen Laden“ führen Leser und Suchmaschine zum Ziel.
Kunden suchen auf drei Arten
Wer eine Versicherung sucht, tippt nicht immer „Kfz-Versicherung“. Wenn Sie die Suchen in drei Gruppen ordnen, fällt die Entscheidung leichter, welche Seite Sie schreiben.
Suche nach dem Produktnamen
„Hausratversicherung“ oder „Gewerbeversicherung“ sind Suchen von Menschen, die das Produkt schon kennen. Diese Person steht vermutlich kurz vor einer Angebotsanfrage. Die Antwort ist eine eigene, schlichte Produktseite.
Suche mit Beschreibung der Lage
„Ich habe gerade ein Auto gekauft, was brauche ich“ oder „Ich eröffne ein Geschäft, welche Versicherung ist nötig“ kommt von jemandem, der das Produkt noch nicht kennt. Er braucht keine Produktseite, sondern einen Informationsartikel, der seine Lage versteht. Verweist der Artikel am Ende auf die passende Produktseite, bleibt der Weg offen.
Suche nach Person oder Ort
„Versicherungsmakler in [Stadtteil]“ oder „Versicherungsbüro in meiner Nähe“ heißt: Hier wird ein Mensch gesucht. Genau hier sind Vergleichsportale schwach. Profil, Adresse, Telefon und Stadtteilseiten bedienen diese Gruppe.
Versuchen Sie nicht, alle drei Gruppen mit derselben Seite anzusprechen. Dient jede Seite einer einzigen Absicht, finden Kunden und Google leichter, was sie suchen.
Zwei Büros, zwei unterschiedliche Ausgangslagen
Dieselbe Arbeit verläuft nicht in jedem Büro gleich. Die beiden Situationen unten sind allgemeine Zusammenfassungen von Typen, die mir häufig begegnen; sie beschreiben keine reale Person und keinen echten Fall.
Ein kleines Maklerbüro mit mehreren Sparten in einer mittelgroßen Stadt
Die Website des Büros bestand aus einer einzigen Seite, auf der jede Versicherungsart in einer Liste stand. Die Telefonnummer im Google-Unternehmensprofil wich von der auf der Website ab. Die meisten Kunden kamen per Empfehlung, aus dem Internet kamen kaum welche.
Zuerst habe ich das Profil korrigiert, danach haben wir getrennte Seiten für Kfz, Wohngebäude und Gewerbe geschrieben. Jede Seite nannte die Stadtteile, in denen der Makler tatsächlich arbeitet. Dazu kam eine kurze Seite, die erklärt, was nach einem Schaden geschieht.
Einige Monate später tauchte das Büro bei Suchen mit Orts- oder Stadtteilnamen auf, nicht bei breiten Suchen wie „Kfz-Versicherung vergleichen“. Es riefen weniger Leute an, aber mit konkreterem Anliegen. Ergebnisse sind nie für alle gleich; ich berichte nur, was ich hier gesehen habe.
Ein Spezialbüro für Gewerbe- und Transportversicherung
Die Kunden dieses Büros waren kleine Unternehmen, keine Privatpersonen. Gesucht wurde eher „Lager versichern, wie geht das“ oder „wer haftet bei Schäden auf dem Transport“ als „Kfz-Versicherung“. Vergleichsportale spielten in dieser Nische kaum eine Rolle.
Hier funktionierten Informationsartikel besser als Produktseiten. Jeder begann bei einer echten Situation: ein Betrieb, der ein neues Lager eröffnet, ein Hersteller, der zum ersten Mal exportiert. Die Artikel legten keine Policen aus, sondern erklärten, welche Fragen man stellen sollte.
Die Ergebnisse kamen langsamer, weil das Suchvolumen klein war. Doch jeder Anruf war ein ernsthafter Bedarf.
Eine realistische Reihenfolge
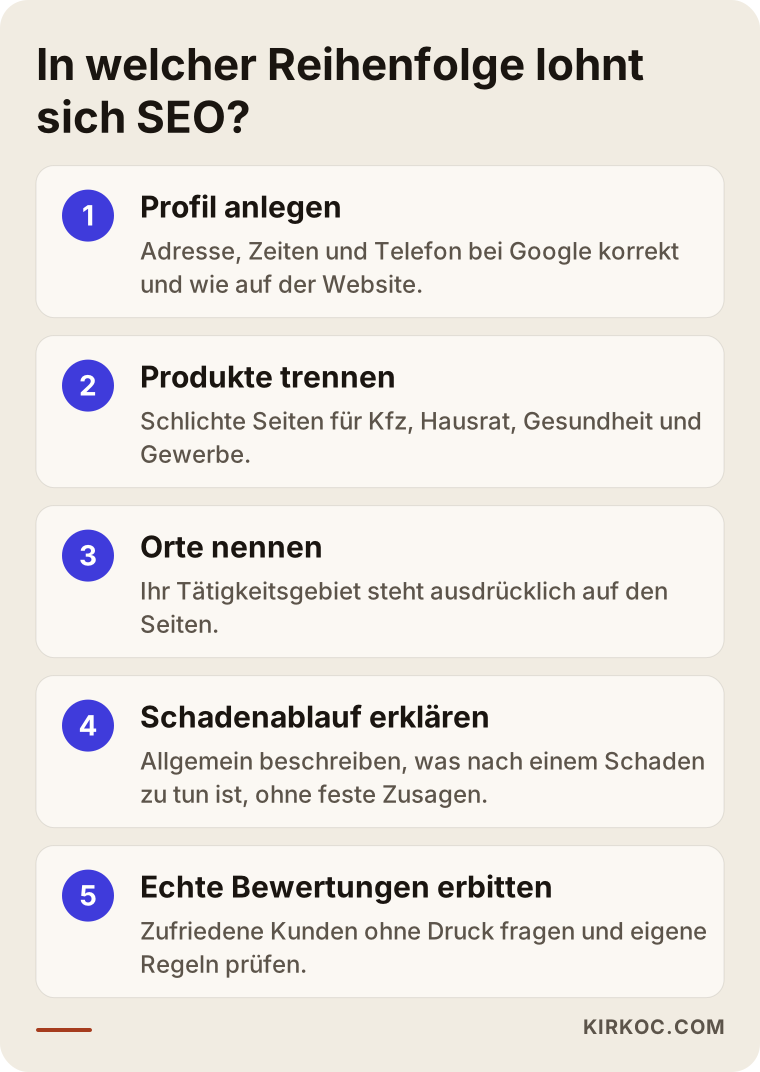
In meiner Arbeit mit Versicherungsbüros schlage ich diese Reihenfolge vor:
- Google-Unternehmensprofil mit korrekten Daten anlegen und pflegen
- Produktseiten trennen
- Orte und Stadtteile auf den Seiten nennen
- Hilfreiche Seiten ergänzen, etwa zum Schadenablauf und zu häufigen Fragen
- Echte Kunden um Bewertungen bitten, im Rahmen Ihrer Regeln
Ergebnisse zeigen sich meist nach Monaten, nicht nach Wochen. Wettbewerb, Ortsgröße und der aktuelle Zustand Ihrer Seite bestimmen den Zeitraum. Platz eins verspreche ich nicht, denn das kann ehrlicherweise niemand.
Das erste Zeichen ist oft, dass Anrufe und Angebotsanfragen etwas passender werden. Wer sagt „Ich brauche eine Kfz-Versicherung hier im Ort, deshalb rufe ich Sie an“, vergleicht nicht nur Preise. Ich konzentriere mich darauf, die richtigen Menschen anzuziehen, und berichte Ihnen monatlich in einfacher Sprache, welche Seite was gebracht hat.
Wie schreibt man eine Orts- oder Stadtteilseite?
Das ist der am meisten missverstandene Teil der lokalen Sichtbarkeit. „Ich lege für jeden Stadtteil eine Seite an“ klingt logisch, funktioniert aber nicht, wenn man es falsch macht.
Nennen Sie nur Orte, in denen Sie wirklich tätig sind
Der Stadtteil Ihres Büros sowie Gebiete, in denen Sie regelmäßig Kunden besuchen oder telefonisch betreuen, dürfen auf der Seite stehen. Fügen Sie keinen Stadtteil hinzu, in dem Sie nie arbeiten, nur weil dort gesucht werden könnte. Das führt Kunden in die Irre und schadet dem Vertrauen.
Jede Seite muss etwas anderes sagen
Sie sollten etwas Konkretes zu diesem Stadtteil ergänzen können: wie weit Ihr Büro entfernt ist, welcher Versicherungsbedarf dort häufig ist, wo Sie Kunden treffen. Wenn nicht, genügt ein einziger Abschnitt „Unser Tätigkeitsgebiet“. Eine gute Seite ist mehr wert als halbe Kopien.
Karte und Adressangaben einheitlich halten
Adresse, Telefon und Zeiten auf der Seite sollten mit dem Google-Unternehmensprofil genau übereinstimmen. Kleine Abweichungen wie „Str.“ an einer und „Straße“ an anderer Stelle sind kein Problem; eine andere Nummer oder andere Zeiten verwirren.
Einen lokalen Satz schreiben
Haben Sie eine echte Beobachtung, etwa welche Fragen Ladeninhaber in einem bestimmten Viertel oft zur Geschäftsversicherung stellen, nutzen Sie sie. Bleiben Sie allgemein, nennen Sie niemanden und geben Sie keine persönlichen Daten preis. Echtes Ortswissen lässt sich nicht kopieren, und Vergleichsportale können es nicht bieten.
Wie wir Ergebnisse verfolgen
Auf Rankings zu schauen ist einfach, aber irreführend. Ein hoher Platz bei einem Begriff heißt nicht, dass das Telefon klingelt. Ich schaue auf einfachere Dinge.
- Wie viele Anrufe und Angebotsanfragen pro Monat eingegangen sind
- Von welchen Seiten und welchen Suchen diese Anfragen kamen
- Wie viele Suchen und Routenanfragen Ihr Google-Unternehmensprofil bekam
- Was Neukunden auf die Frage „Wie haben Sie uns gefunden?“ antworten
Diese letzte Frage sollten Sie am Telefon oder im Büro bewusst stellen. Ein Kunde aus dem Internet taucht in den Zahlen oft nicht auf, doch ein einziger Satz von ihm sagt viel.
In den Berichten finden Sie statt großer Diagramme eine kurze Zusammenfassung: was getan wurde, was sich verändert hat, was im nächsten Monat ansteht. Gibt es keine Zahl, erfinde ich keine; ist die Datenlage dünn, schreibe ich das offen.
Schritt für Schritt: So läuft die Zusammenarbeit ab
Wenn Sie den Ablauf von Anfang an kennen, gibt es keine Überraschungen. Arbeiten Sie mit mir, läuft es meist so.
1. Bestandsaufnahme
Ich sehe mir Ihre Website, Ihr Google-Unternehmensprofil und Ihre Mitbewerber an. Ich stelle fest, welche Produkte schon auffindbar sind und welche gar nicht. In diesem Schritt sage ich Ihnen schriftlich, was Sie brauchen und was nicht.
2. Prioritäten setzen
Wir machen nicht alles gleichzeitig. Bei den meisten Büros stehen zuerst das Profil und ein, zwei Produkte mit dem größten Ertrag an. Budget und Zeit richten sich danach.
3. Schreiben und Prüfen
Ich schreibe die Seiten in einfacher Sprache. Jeden Satz, der aufsichtsrechtlich fragwürdig wirkt, bespreche ich mit Ihnen; ohne Ihre Freigabe geht nichts online.
4. Veröffentlichen und Messen
Sind die Seiten online, verfolge ich, über welche Suchen Besucher kommen und wie viele Anrufe oder Formulare daraus werden. Mein Monatsbericht ist in verständlicher Sprache geschrieben.
5. Nachbessern
Nach den ersten Monaten schauen wir, was gewirkt hat, und wählen die nächste Seite. Etwas, das nicht funktioniert, führe ich nicht nur deshalb weiter, weil wir damit angefangen haben.
Den Rhythmus des Jahres berücksichtigen
Die Nachfrage in der Versicherung verteilt sich nicht gleichmäßig. Es gibt Zeiten für Vertragswechsel, Monate mit mehr Autokäufen, Reise- und Wohnbedarf vor den Ferien und Betriebseröffnungen. Jedes Büro hat seinen eigenen Kalender, und Sie kennen Ihren am besten.
Mein Rat: Bereiten Sie die passenden Seiten einige Monate vor einer starken Phase vor. Google braucht Zeit, eine Seite zu bemerken und zu bewerten; mitten im Bedarf zu veröffentlichen kommt schon zu spät. Löschen Sie die Seite nach der Hochphase nicht, sondern halten Sie sie aktuell, denn dieselbe Frage kehrt jedes Jahr wieder.
Häufige Fehler in Versicherungsbüros
Die meisten dieser Fehler entstehen nicht aus böser Absicht, sondern aus „das macht doch jeder so“.
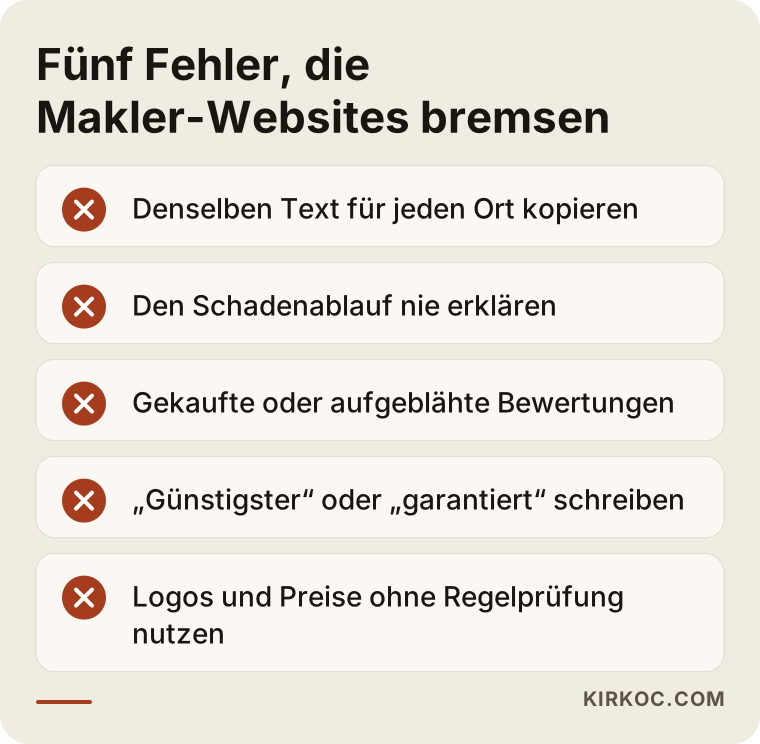
- Versicherer-Logos und Preise überall verteilen. Rechtlich wie für das Vertrauen riskant. Prüfen Sie vorher die Regeln.
- Einen Text für jeden Ort kopieren. Nur den Ortsnamen im selben Absatz auszutauschen bringt nichts; Google merkt das.
- Den Schadenablauf verstecken. Der Teil, den Kunden am meisten lesen wollen, ist oft der am wenigsten geschriebene.
- Bewertungen kaufen oder aufblähen. Kurzfristig sieht es gut aus, langfristig schadet es Ruf und Profil.
- Ergebnisse in wenigen Wochen erwarten. Wer aus Ungeduld abbricht, verschenkt die bereits geleistete Arbeit.
Was Sie selbst tun können und was Sie Fachleuten überlassen sollten
Sie müssen nicht alles auslagern. Manches machen Sie besser, weil Sie Ihre Kunden kennen.
Das können Sie selbst übernehmen
- Zeiten, Telefon und Adresse im Google-Unternehmensprofil aktuell halten
- Zufriedene Kunden höflich um eine Bewertung bitten
- Die häufigsten Kundenfragen notieren und an mich weitergeben
- Auf Bewertungen ruhig und ohne personenbezogene Daten antworten
Besser in Fachhände
- Seitenstruktur für Produkte und Orte
- Technische Probleme der Website (Tempo, Mobilansicht, Indexierung)
- Analyse, bei welchen Suchen sich der Wettbewerb lohnt
- Monatliche Messung und Berichte
Bei rechtlichen Vorgaben haben Sie und gegebenenfalls Ihre Rechtsberatung das letzte Wort. Dazu gebe ich keine Einschätzung ab.
Produktseite oder Informationsartikel?
Sie brauchen beides, aber die Aufgaben sind verschieden. Wer weiß, wann welches dran ist, spart Zeit.
Produktseite
Sie spricht Menschen an, die bereit sind, ein Angebot anzufragen. Sie ist kurz, klar und handlungsorientiert: für wen, welche Angaben nötig sind, wie man Sie erreicht. Lange Erklärungen ermüden hier die Leser.
Informationsartikel
Er spricht Menschen an, die sich noch nicht entschieden haben. Er beantwortet eine Frage wie „Wie versichere ich eine vermietete Wohnung?“ und führt ruhig zum passenden Produkt. Hier ist viel Platz, aber legen Sie keine Policen aus.
Für ein kleines Büro empfehle ich meist diese Balance: zuerst eine Seite je Hauptprodukt, danach Artikel, die auf den Fragen beruhen, die Kunden am Telefon am häufigsten stellen. Haben Sie dieselbe Frage dreimal am Telefon beantwortet, verdient sie einen Artikel.
Checkliste vor der Veröffentlichung einer Produktseite
- Behandelt die Seite nur ein einziges Produkt?
- Sind Ihre Orte und Stadtteile ausdrücklich genannt?
- Sind Telefonnummer und Angebotsbutton auf dem ersten Bildschirm sichtbar?
- Wurden Formulierungen wie „günstigster“ oder „garantiert“ gestrichen?
- Entspricht die Nutzung von Versicherernamen, Logos und Preisen den Regeln?
- Lässt sich die Seite auf dem Smartphone gut lesen?
Fragen Sie sich vor dem Start
Wer vor einer SEO-Investition einige Fragen ehrlich beantwortet, schützt Budget und Erwartungen.
- Welches Produkt möchte ich häufiger verkaufen? Mit ein oder zwei Produkten zu beginnen ist realistischer, als alles gleichzeitig zu bewerben.
- Habe ich Zeit, die zusätzliche Nachfrage zu bearbeiten? Steigen die Anrufe, müssen Sie jeden rechtzeitig beantworten; eine zu spät beantwortete Angebotsanfrage ist oft verloren.
- In welchem Gebiet möchte ich Kunden? Beginnen Sie mit Orten, die Sie wirklich betreuen können, statt mit einem sehr großen Gebiet.
- Wer prüft die rechtlichen Vorgaben für mich? Legen Sie vorher fest, wer die Texte freigibt.
Sind die Antworten noch unklar, ist das in Ordnung; wir klären sie im ersten Gespräch gemeinsam.
Was bestimmt den Preis?
Die Kosten für SEO im Versicherungsbüro hängen davon ab, wie viele Produktseiten entstehen, in wie vielen Stadtteilen Sie auftauchen wollen, wie der technische Zustand Ihrer Website ist und wie stark der Wettbewerb ist. Ich schaue mir zuerst Ihre Seite an und schreibe dann auf, was nötig ist und was nicht. Pakete, die Sie nicht brauchen, verkaufe ich nicht.
Häufige Fragen
Kann ich ohne Werbeanzeigen bei Google gefunden werden?
Ja, vor allem bei Suchen nach Ort und Produkt. Bei sehr breiten Vergleichssuchen ist es schwer, Portale zu schlagen; die Strategie baut darauf auf.
Darf ich Versicherer-Logos auf meiner Seite zeigen?
Das hängt von Ihren Vereinbarungen mit den Versicherern und den geltenden Regeln ab. Prüfen Sie zuerst Ihre Verträge und die Vorgaben.
Muss ich Blogartikel schreiben?
Nein, aber einige gute helfen. Wenige Artikel, die echte Kundenfragen beantworten, wiegen mehr als viele allgemeine.
Wie lange dauert es bis zu Ergebnissen?
Eine genaue Zeit kann ich nicht nennen. Meist dauert es Monate, und Ergebnisse sind nicht garantiert.
Reicht der Satz „Im Schadenfall sind wir für Sie da“?
Allein nicht. „Wir stehen an Ihrer Seite“ schreibt jeder. Beschreiben Sie die ersten Schritte nach einem Schaden, Ihre Erreichbarkeit und Ihre Rolle im Vorgang, wird der Unterschied sichtbar.
Was tun, wenn ich in mehreren Orten tätig bin?
Für jeden Ort lassen sich eigene Seiten schreiben, wenn sie wirklich unterschiedliche Informationen enthalten. Gibt es dort keine echte Filiale oder kein Tätigkeitsgebiet, kann es nach hinten losgehen, nur der Sichtbarkeit wegen Seiten anzulegen.
Schadet die Teilnahme an Vergleichsportalen meiner SEO?
In der Regel nicht; das ist eine Entscheidung über den Vertriebsweg. Bei SEO geht es darum, dass Ihre eigene Seite Kunden etwas anderes bietet.
Hilft SEO, meine Bestandskunden zu erreichen?
SEO bringt neue Kunden. Der Kontakt zu Bestandskunden ist eine eigene Aufgabe, doch eine gute Infoseite hilft ihnen, sich an Sie zu erinnern und Sie weiterzuempfehlen.
Wenn Ihr Büro in Ihrer Region die erste Adresse für Versicherungsfragen werden soll, erreichen Sie mich über die Seite zur SEO-Beratung.